


米9月PCEプレビュー:インフレが再び加速する可能性、米国株、ドル、金はどう反応するか?



AIポッドキャスト


米国9月個人消費支出(PCE)物価指数はFRBの10月会合には影響しないものの、12月の追加利上げ観測を占う重要指標となる。総合およびコアPCEの伸び拡大が予想され、エネルギー価格の上昇や川上のコスト圧力もインフレ再加速を示唆している。コアPCEが予想を上回れば利上げ観測が強まり、米金利上昇を通じてハイテク株の重荷となりドルを支え、金相場を圧迫する一方、予想を下回れば利上げ懸念が後退し株や金の回復要因となる。
TradingKey - 今週木曜日(10月29日)、米国で9月の個人消費支出(PCE)物価指数が発表される。しかし、PCE報告の発表は米連邦準備理事会(FRB)による10月の金利意思決定の後となるため、今回のデータが10月会合の結果に影響を与えることはない。ただし、FRBが12月に再び利上げを行うかどうかを市場が推し量るうえで、重要な判断材料となる可能性がある。
現在、市場では9月のPCEによって米国のインフレ圧力が再び高まると予想されている。総合PCE物価指数は前月比で8月の0.3%から0.5%の上昇へ加速し、前年同月比の伸び率も3.4%から3.6%へ拡大する見込みだ。FRBがより注視するコアPCE物価指数は、前月比で8月の0.2%を上回る0.3%の上昇が見込まれており、前年同月比も3.0%から3.1%へ上昇する可能性がある。
9月PCEは再加速の可能性、12月利上げ観測が引き続き焦点に
最近発表されたCPI(消費者物価指数)とPPI(生産者物価指数)は、PCE(個人消費支出)物価指数の上昇を強力に示唆している。9月の米CPIは前月比0.6%上昇、前年同月比3.7%上昇となり、単月でエネルギー価格が5.2%上昇、ガソリン価格が9.1%上昇した。一方、コアCPIは前月比0.3%上昇、前年同月比2.6%上昇となった。
生産者側の物価圧力は一層顕著である。9月のPPIは前月比1.3%上昇と、2022年3月以来の単月で最大の大幅な伸びを記録し、前年同月比では6.3%に上昇した。内訳では、最終需要財の価格が2.6%上昇、エネルギー価格が10.8%急騰した。これは、9月のインフレ加速が消費者側にとどまらず、川上のコスト圧力も同様に強まっていたことを示している。
投資家にとって、今回のPCE発表で最も注目されるのは、コアPCEが0.3%に達するか、あるいはそれを上回るかという点だ。仮にコアPCEが前月比0.4%に上昇するか、前年同月比3.1%を大幅に上回れば、市場はインフレが広範なサービスや消費項目へ再び波及していると見なし、米連邦準備理事会(FRB)が12月に追加利上げを行う可能性がさらに高まると予想される。逆に、コアPCEが0.2%前後に留まれば、9月のCPIおよびPPIの急上昇は主にエネルギー価格に起因するものであり、基調的なインフレ圧力は比較的穏やかであることが示唆され、市場における12月利上げ観測の後退につながる可能性がある。
現在、市場ではFRBが10月の会合で政策金利の誘導目標レンジを3.75%〜4.00%で据え置くと概ね予想しているものの、12月の政策に関しては明らかにタカ派的な織り込みを維持している。CMEのFedWatchツールによると、10月28日時点でトレーダーが試算した12月利上げの確率は約84%に達している。一方、米10年物国債利回りは5.01%付近まで上昇し、ドル指数は102.40近辺にとどまっている。
より長期的な視点で見ると、FRBが9月に発表した経済見通しでは、2026年のPCEインフレ率を3.7%、コアPCEを3.4%と予測しており、いずれも2%の長期目標を大幅に上回っている。したがって、仮に9月のPCEが市場予想と概ね一致したとしても、FRBが急速に金融緩和へ舵を切る可能性は低く、市場は「12月に追加利上げを実施するかどうか」を巡って改めて織り込みを進める可能性が高い。
PCEが市場に与える影響:米国株、ドル、金の見通し
米国株市場では、9月のコアPCE価格指数が市場予想を上回り、特に前月比で0.4%以上に達した場合、市場は12月の利上げ確率をさらに引き上げる可能性があり、米金利が再び上昇してNasdaq総合指数やAI、半導体などの高バリュエーションセクターの重荷となる可能性があります。現在、米10年債利回りは5%近辺で推移しており、高金利が株式バリュエーションを明らかに強く抑制しています。コアPCEが0.3%を下回れば、追加利上げに対する市場の懸念が和らぎ、米金利の低下がハイテク株やグロース株の回復を後押しする見通しです。ただし、ヘッドラインPCEの上昇が主にエネルギーによるもので、コアインフレ率が予想通りにとどまる場合、米国株の反応は比較的限定的なものにとどまる可能性があります。
米ドルについては、PCEが市場予想を上回り、特にコアインフレ率が再加速した場合、米金利が高止まりするか一段と上昇するとの見方が強まり、ドル指数を下支えする可能性があります。米ドルは現在約2週間ぶりの高値圏にあり、市場が12月利上げの可能性を高く織り込んでいることが主な下支え要因となっています。一方、コアPCEが予想を下回り、12月利上げの確率が低下して米金利が低下に転じた場合は、米ドルが調整局面に入る可能性があります。
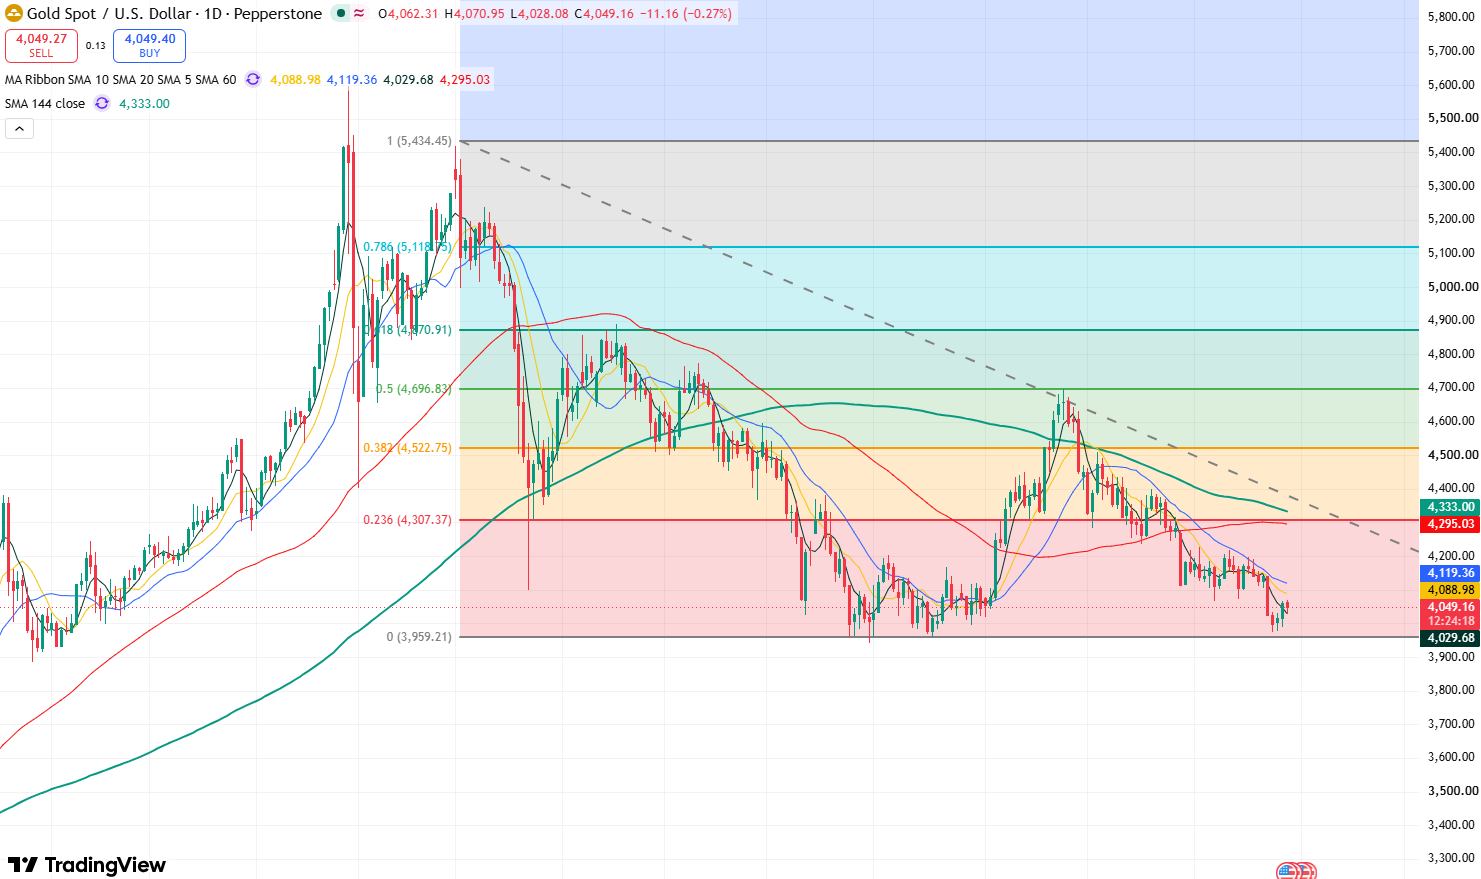
金価格 日足チャート、出所:TradingView
金(XAUUSD)については、10月28日の日中取引で原油高、ドル高、高金利見通しが引き続き金相場の上値を抑え、一時4,050ドル付近まで下落しました。PCEが予想を上回った場合、米ドルと実質金利の一段の上昇が金相場の圧迫要因となり、価格は4,000ドルを下回って3,940ドル付近のサポートラインを試す可能性があります。一方、コアPCEが予想を下回り、市場が12月利上げの観測を後退させて米ドルや米金利の低下を促した場合、金は回復ラリーを見せ、4,100ドルの節目を試す可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。