


 割引


記録的な金輸出の裏側、ほとんどの人が見逃したシグナル



AIポッドキャスト


2024年後半、トランプ政権による関税導入の可能性への懸念から、欧州から米国への金の移動が急増し、EFP(現物交換スプレッド)が拡大しました。この異例の現物フローは、アトランタ連銀のGDP予測モデルに偽のリセッションシグナルを発生させ、モデル修正を余儀なくさせました。2025年4月の関税除外発表後、EFPは正常化し、金は米国から欧州へ流出しましたが、2026年初頭には輸出が再び過去最高を更新しました。価格変動は市場の「摩擦」を反映し、公開データからその先行指標を読み取ることが重要です。
2026年序盤、3カ月連続で米国の輸出リストの筆頭に躍り出たのは、半導体でも、ボーイングの航空機でも、石油でも、大豆でもなく、金(ゴールド)だった。
2026年2月だけで、米国の金輸出額は過去最高の178億8000万ドルに達した。これは同月の輸出総額の伸びに最も大きく寄与し、米国の総輸出額を過去最高の3148億ドルへと押し上げた。その金の85%以上がニューヨークのJFK空港から積み出され、香港が英国を抜いて初めて第2位の買い手となった。
金融メディア各社は一様に、安全資産への強い需要や、過去最高値を更新する金価格、そして誰もが金を売却しているといった説明を繰り返した。
それは間違いではなかったが、物語の最後の断片に過ぎなかった。
真の物語は1年以上前から始まっていた。当時は金価格がそれほど高騰していたわけではないが、あまり知られていないある数値がすでに静かに動き出し、ニュースの見出しになる数カ月前から将来の事態を織り込んでいた。その数値は「EFP」と呼ばれる。ほとんどの投資家は聞いたこともないだろう。
しかし、1000億ドル規模の大西洋を越えた金の移動を引き起こしたのは、まさにこのEFPだった。その過程で、米政府の公式なGDP予測モデルにマイナス2.8%という偽のリセッション(景気後退)のシグナルを吐き出させ、アトランタ連銀にモデルの中核ロジックの修正を余儀なくさせた。
最初から順を追って見ていくと、金市場を理解するには価格を注視するのではなく、価格が動く前にシグナルを発する指標に注目すべきであることがわかるだろう。
2つの都市、1つの奇妙なスプレッド
世界の金市場には、ニューヨークとロンドンという2つの主要拠点がある。
ニューヨークのCOMEXは先物取引所だ。金融アプリなどで目にするリアルタイムの金価格は、実質的にここで付けられている期近コントラクトの価格である。一方、ロンドンのLBMAは店頭(OTC)市場であり、金、銀、プラチナ、パラジウムの1日あたりの取引高が数千億ドルに達する世界最大の金取引市場だ。ここでの取引は、1本が約12キログラムに相当する400トロイオンスの標準バーという現物で行われる。
通常の状態では、これら2つの市場の価格は密接に連動している。ロンドンのスポット(現物)価格とニューヨークの先物価格の差は、運送費、保管料、資金調達コストを反映し、通常はわずか10〜20ドル程度である。この差はEFP(Exchange for Physical)と呼ばれ、平穏な時期にはほとんど変動しない退屈なコスト指標に過ぎないため、一般の投資家が注目することはない。
2024年後半、この数値が突如として急騰し始めた。
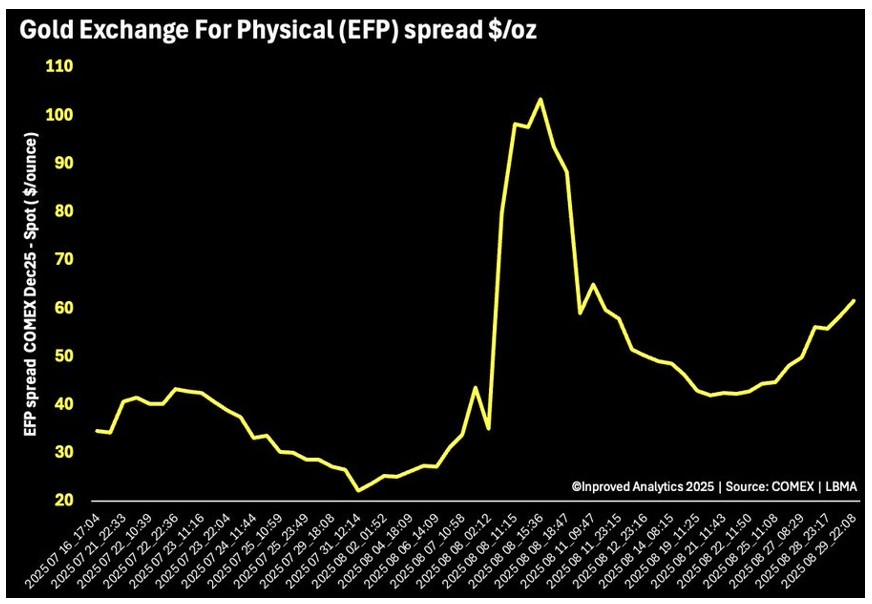
出所:InProved
10ドルだった差は40ドルになり、さらに50ドルへと拡大し、2025年1月中旬には60ドルを突破した。これは、同じ1オンスの金であっても、ロンドンにあるよりニューヨークにある方が60ドルも価値が高いことを意味していた。
金市場に広がる亀裂:上海への流入とEFPスプレッドが示す緊迫した市場
世界で最も流動性の高い貴金属市場において、このような格差が長続きすることはないはずだ。通常であれば、ロンドンで買い、ニューヨークで売るという裁定取引(アービトラージ)によってスプレッドは縮小する。しかし、今回は縮まらなかった。それは、スプレッドを押し広げている力が、裁定取引を行う業者よりも迅速かつ強大であることを意味していた。
その力とは何だったのか。
「もしも」にはどれほどの価値があるのか
その答えを知るには、大手銀行やディーラーが金市場でどのように活動しているかを理解する必要がある。
彼らの標準的な手法はこうだ。ロンドンで現物の金を保有すると同時に、ニューヨークで同等の金先物を空売りし、両方のポジションをヘッジして、その間のスプレッドと手数料を得る。これは安定したビジネスだが、1つ前提条件がある。それは、最終的な受け渡し時に両拠点の価格が収束することだ。満期時に両方のポジションを決済すれば、差し引きゼロで完結する。
2024年後半、その前提条件が揺らぎ始めた。
トランプ氏の返り咲きが現実味を帯びていた。同氏の1期目では、関税は交渉のたびに引き上げられたり緩和されたりと絶えず変動し、明確な基準が示されることはなかった。今回は、その規模がさらに拡大するというのが市場のコンセンサスだった。しかし、どの品目が標的になるのか、誰にもわからなかった。
歴史的に見て、金が関税の対象になったことはない。金は消費財ではなく金融資産だからだ。合理的に考えれば、その可能性はゼロに近かった。
しかし、銀行のリスク管理部門は確率論で動くわけではない。彼らが行うのはストレステストだ。「それが起こるか」ではなく、「もし起こった場合、被害はどの程度になるか」を検証する。
その答えは芳しくないものだった。もし金に関税が課されれば、米国に輸入される現物の金には追加の税負担が生じる。一方で、彼らがニューヨークで保有している先物のショート(空売り)ポジションは、取引相手から現物の引き渡しを要求される可能性がある。つまり、米国内に規格適合した現物を保有しておく必要があるのだ。その時点で、米国内の金とロンドンの金はもはや同じ価格ではなくなる。彼らのヘッジは「実質的にフラット」な状態から「埋められない税金の格差」を抱えることになり、その格差は関税率にポジションの大きさを乗じた額に匹敵する。
たとえ確率が5%であっても、そのような潜在的な格差は容認できるものではなかった。
そこで彼らは行動に出た。ニューヨークのショートポジションを買い戻し(カバー)、現物の金を米国へ移動させる手配をした。ショートがカバーされることでニューヨークの先物価格が上昇し、現物が流出することでロンドンのスポット供給が引き締まった。これら2つの力が合わさり、EFPを大幅に押し広げたのである。
EFPが拡大すると、世界の裁定取引業者が殺到した。ロンドンでスポットを買い、ニューヨークで先物を売ることでスプレッドを確定させたのだ。しかし、実行は容易ではなかった。ロンドンの400オンスバーは、COMEXの受け渡し規格を満たしていないからだ。そのため、スイスの精錬所を経由して100オンスバーに溶かし直し、鋳造し直した上で、航空機に積み込んでJFK空港近くの保管庫へと空輸しなければならなかった。
これは比喩ではない。当時、Bloombergは、スイスの精錬所が毎日、金地金を米国へ空輸していると直接報じていた。
スイスの税関データもこれを裏付けている。2025年1月、スイスから米国への金輸出は13年ぶりの高水準に達した。COMEXの金在庫は、トランプ氏が当選した2024年11月頃の約1710万トロイオンスから、2025年3月にはピーク時の4330万トロイオンスへと急増した。4カ月で153%の増加であり、四半期ベースの流入量としては過去最大を記録した。純流入額は約2620万オンス、約815トン(約800億ドル相当)に達し、在庫のピーク時の総額は約1350億ドルと、ドイツの公式金準備の約40%に匹敵する規模となった。
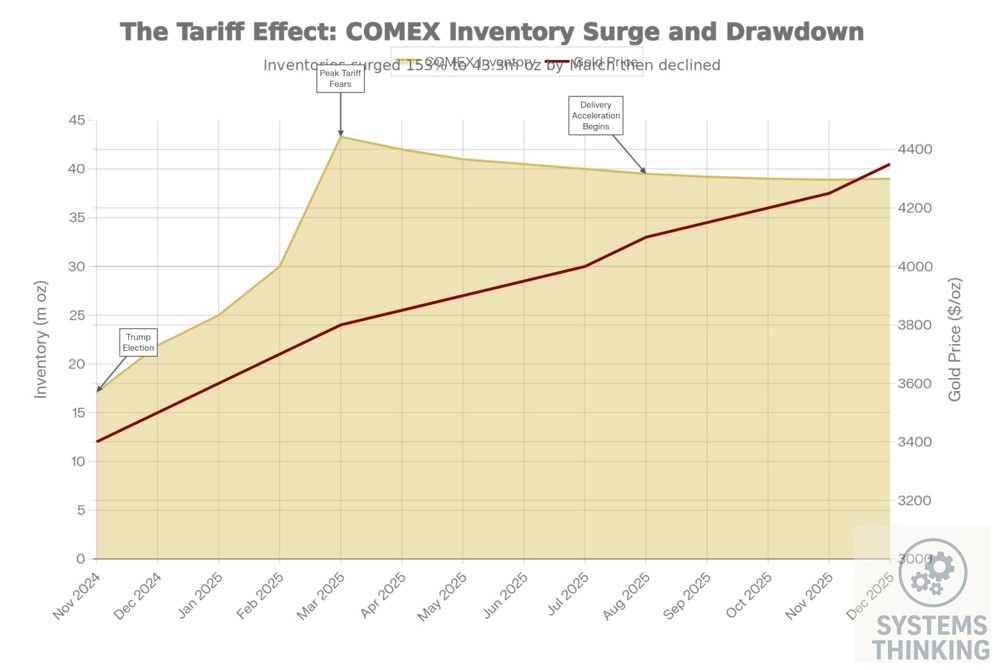
出所:Market Architect Capital Research
すべての始まりは、「金に関税が課されるかもしれない」というわずか数文字の懸念だった。この低い確率の不安が、1000億ドルを超える現物資産を大西洋の向こう側へと動かしたのだ。
GDPモデルがいかにして偽のリセッションを捏造したか
この資産移動の規模は、金とは無関係の分野、すなわちアトランタ連銀の「GDPNow」モデルにまで影響を及ぼすほど巨大なものだった。
GDPNowは、連邦準備制度(FRB)において最も注視されている経済予測ツールの1つであり、最新の高頻度データに基づいて当該四半期のGDP成長率予測を毎日更新している。主要銀行や金融メディアは常にこれを引用している。2025年初頭、このモデルが市場を震撼させる数値を弾き出した。米国の第1四半期GDP成長率予測が、年初の約+3.9%から、わずか2カ月余りでマイナス2.8%へと急落したのだ。
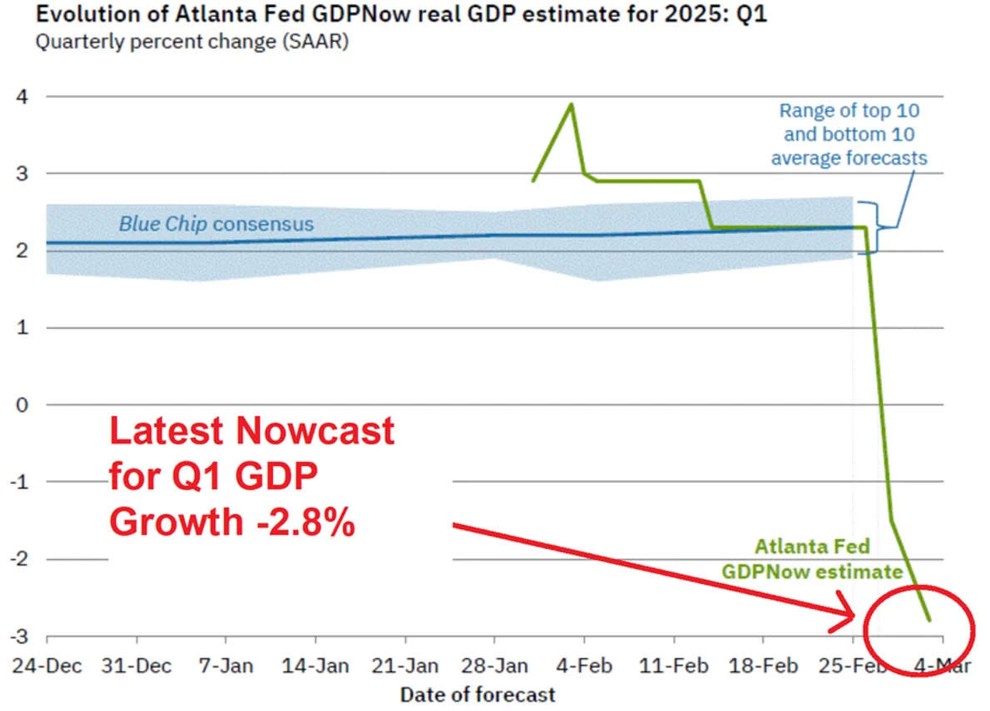
出所:Kos Media
アトランタ連銀のモデルが第1四半期に約3%のマイナス成長を予測 | その他 - Blind
マイナス2.8%。2008年の金融危機時の最悪の落ち込みには及ばないものの、広範な景気後退への懸念を引き起こすには十分な数字だった。「リセッション到来」という見出しが躍り、市場は激しく揺れ動いた。
しかし、そのマイナス成長予測のほぼすべては、ある1つの要因に起因していた。金の輸入急増である。
GDP統計の枠組みにおいて、輸入はマイナス項目(控除項目)となる。GDPNow'sの設計者は、これまで金の輸入を特別に処理する仕組みを構築していなかった。歴史的に、その額は月間10億〜40億ドル程度であり、無視できるほど小さかったからだ。しかし2025年1月、非貨幣用金の輸入は突如として約326億ドルに跳ね上がり、2月にも約230億ドルに達した。モデルはニューヨークの保管庫に積み上げられたこれらの金地金を「個人消費の崩壊」として扱い、その数値を年率換算した結果、あのような驚くべき数値を算出したのである。
実際には、米商務省経済分析局(BEA)の速報値によると、2025年第1四半期の米実質GDPは年率換算で0.3%の減少となり、確定値では0.5%の減少となった。いずれにせよ、GDPNowが示唆したマイナス2.8%よりはるかに良好な結果だった。この格差の大部分は、金の物流に伴う統計上の歪みであり、真の経済収縮ではなかったのである。
その後、アトランタ連銀は2025年4月に説明文書を公開し、非貨幣用金のフローをGDP計算から除外するようGDPNowの手法を改訂した。モデルの歴史上初めて、単一のコモディティの異常な動きが、その基礎となるロジックの修正を強いたのである。
結局実現することのなかった政策リスクが、米国で最も権威ある経済予測モデルに偽のリセッション・シグナルを発信させ、世界の金融メディアを連日のリセッション報道に駆り立てた。そのすべては、公式文書すらない単なる噂に端を発していたのである。
関税除外が決定し、金は帰還した
2025年4月2日、トランプ政権は包括的な相互関税パッケージを発表した。その除外リストには、「金および貴金属は関税の対象外とする」と明記されていた。
そのわずか一行の記述が、一連の論理の根底を覆した。
翌日、EFPは60ドル超から20ドル前後へと縮小した。スイスのある精錬所の幹部は後に記者団に対し、「ニューヨークへ金を輸送する緊急性は、除外が発表されるとほぼ一晩で消え去った」と語った。
スイスの税関データはそのタイミングを裏付けている。スイスから米国への金輸出は3月の103.3トンから4月には12.7トンへと激減した。同時に、米国からスイスへの金輸入は25.5トンから63.0トンへと増加し、ニューヨークに流入していた金が欧州の精錬・取引ネットワークへと戻り始めたのである。
関税パニックによって米国へと押し流された金は、今度は同規模の勢いで流出していった。記録的な輸入の後に、記録的な輸出が続いた。金はただ、実現しなかった関税騒動のせいで、予定外の大西洋横断という「途中下車」をさせられたに過ぎなかったのだ。
しかし、2026年序盤には、米国の金輸出は再び3カ月連続で過去最高を更新した。これは、根底にあるロジックが終わったわけではなく、単に次の章へと移行したことを示唆していた。
価格はニュースよりも先に語っていた
タイムラインを見てみよう。EFP(現物交換スプレッド)の拡大が始まったのは2024年末であり、関税免除が正式に発表されたのは2025年4月2日だった。その間には4カ月の開きがある。
この4カ月間、いかなる政策文書も一言も言及していなかった。しかし、60ドルのEFPスプレッドは、公式には確認されていなかったリスクをすでに価格に織り込んでいたのだ。EFPを押し上げたすべての取引は、本質的にこう問いかけていた。「もし関税が導入されたら、コストを補うためにいくら必要なのか?」と。その答えが60ドルだったのである。
これは金融市場の特徴であり、何度も証明されていながら一般の投資家には滅多に認識されないことだが、価格変動は常に政策発表よりも先に起こる。
EFPはニッチな指標だが、「本来一致すべき価格が突如として乖離する」同様のスプレッドは、あらゆる市場に存在する。金利市場では、米国債と金利スワップの間のベーシス・スワップの拡大が、流動性ストレスの早期警戒信号となる。クレジット市場では、投資適格債とハイイールド債のスプレッドの急拡大が、信用条件の引き締まりを示唆する。為替市場では、オンショアとオフショアの金利差が、資本規制への期待を最も敏感に測る尺度となる。株式市場では、同一企業のA株とH株のプレミアムが、市場間のセンチメントの乖離をリアルタイムで測定する指標となる。
これらのスプレッドは、市場が言葉にならない不安を数値へと翻訳する手段である。公式な確認は必要ない。必要なのは、現実の資金が賭けに出ることだけだ。
ニュースを読んでいる人々は、すでに起きたことを説明しているに過ぎない。一方、スプレッドを読み解く人々は、市場が「今」何を懸念しているかを追跡している。この両者の間には、しばしば数カ月のタイムラグが存在する。
同じ価格変動でも、全く異なる二つの意味を持つことがある
多くの人々は、価格という一つのレンズを通して金を見ている。上昇は「良」、下落は「悪」といった具合だ。それは間違いではないが、不完全な地図と言わざるを得ない。
この話は別の次元、すなわち「フロー(資金の流れ)」を指し示している。金はどこへ動いているのか。その背後にいるのは誰か。このフローは一時的なものか、それとも構造的なものか。
金がロンドンからニューヨークへと急激に移動した際、その要因は関税裁定取引、つまり政策の不確実性によって生じた一時的な価格の歪みであった。裁定取引が終わればフローは反転し、価格は押し戻された。一時的な現象だったのである。
金がニューヨークからアジアや中東へと流れたとき、状況はより複雑になった。その一部は裁定取引ファンドが拠点に戻る動きであった。しかし、別の部分は根本的に異なる買い手による現物引き渡しだった。中国や中東の民間による現物金需要は、この期間を通じて静かに高まっていた。彼らは裁定取引を行っていたのではなく、資産配分を行っていたのだ。ドル体制への信頼に対する長期的な賭けであり、脱ドル化が加速する中で中央銀行や政府系ファンドが行うような資産再編である。こうした需要は、単にEFPが正常化したからといって消失するものではない。
同じ「過去最高の輸出額」の中に、全く異なる二つのタイプの資本フローが含まれていた。一つは引き潮のように去り、もう一つは留まるものだ。価格だけを見ていては、どの部分が去り、どの部分がベースラインを塗り替えようとしているのかを見分けることはできない。
不確実性はそれ自体が価格形成力を持つ
深掘りすべき層がもう一つある。
今回の一連の出来事の核心的な要因は、関税が導入されたことではなく、導入されるかもしれないという不確実性であった。金に対して実際に関税が課されることは一度もなかったが、その不確実性だけで1,350億ドルの現物資産が大西洋を渡り、GDP予測モデルを狂わせ、世界の精錬所を4カ月間にわたりフル稼働させるのに十分だったのである。
不確実性は、単に他のリスク要因に付随する形容詞ではない。それは金利、インフレ、成長と並ぶ、それ自体が独立した変数であり、それらのどれにも従属するものではない。
これにより、従来のモデルでは説明できない二つの現象が解明される。
リスクイベントが解決した後でも、なぜ金が上昇し続けることがあるのか。それは、市場がその一つのイベントを織り込んでいるのではなく、この持続的な不確実な環境がどれほど続くかを価格に反映させているからだ。一つの懸念が解消されても、次の懸念がすでに蓄積されている。広範な不確実性の環境自体が体系的に改善されない限り、単一のイベントが解決したからといって価格が急落することはない。
実質金利が上昇しているときでも、なぜ金が上昇することがあるのか。標準的なモデルでは、実質金利の上昇は金を保有する機会費用を高めるため、価格は下落するはずである。この論理は平時には通用するが、不確実性プレミアムが高まっているときは、その押し上げ要因が金利上昇による下押し圧力を上回ることがある。不確実性プレミアムという変数を持たないモデルは、永久に金の動きを読み誤り、なぜ金が「モデルに従わない」のかと混乱し続けることになる。
2026年2月、米最高裁は国際緊急経済権限法(IEEPA)に基づき課されたトランプ氏の関税の大部分を無効とした。これに対しトランプ氏は即座に、全輸入品に対して一律10%の関税を課すと発表し、15%まで引き上げる可能性を示唆した。ルールは常に変化し続けている。不確実性は消え去ったのではなく、新たな形をとったに過ぎない。この論理は今もなお機能している。
あらゆる投資家が追跡可能な無料のシグナル
ここで実用的な疑問が生じる。こうした機関投資家レベルのシグナルは、一般の投資家でも実際にアクセス可能なのだろうか。
はい。しかも、有料購読が必要なものは一つもありません。
COMEXの金在庫は、現物フローを測る最も直接的な指標である。CMEが毎日更新しており、silveroftruth.com/tools/comex-inventoryやmetalcharts.org/comex/goldといったサードパーティのサイトを通じてリアルタイムで追跡することも可能だ。在庫の急速な増加は、金地金がニューヨークに流入していることを意味し、通常、機関投資家に現物移動を促す何らかの政策的不確実性が背景にある。持続的な減少は、その蓄積の波が解消されつつあることを意味する。2024年から2025年にかけての出来事では、在庫は誰の目にも明らかな形で1,710万オンスから4,330万オンスへと急増した。誰でもそれを見ることができたはずだ。
スイスの金貿易データも有力な先行指標である。スイスは世界最大の金精錬および中継拠点であり、同国から米国への輸出量は、市場が金を米国へ送るペースをほぼ直接的に反映している。スイス連邦関税局は毎月末に月次データを公表しており、ReutersやBloombergが定期的に報じている。その数値に異常な急増が見られた場合、何らかの調査に値する要因が働いていることになる。
EFPスプレッドそのものは、公的なリアルタイムフィードのないOTC(店頭取引)データであるため、個人投資家が直接追跡するのはより困難である。実用的な代替手段として、任意のチャートプラットフォームで金スポットとCOMEXの期近先物を同時に表示させてみることだ。両者の乖離が拡大し始めれば、それがEFP拡大のシグナルとなる。ワールド・ゴールド・カウンシルやStoneXは、毎週または毎月のEFPデータを含む定期的な金市場レポートを発行している。有料購読は不要で、レポートのタイトルを検索するだけでよい。
これら三つの指標を組み合わせることで、機関投資家レベルの金のフローを再現することができる。インサイダー情報は必要ない。Bloomberg端末も必要ない。ただ、どこを見るべきかを知っていればよいのだ。
価格は結果であり、摩擦が原因である。
もう一度、一連の流れをたどってみよう。
2024年末:トランプ氏が当選し、機関投資家の金デスクに関税への不安が広がり始める。大手銀行はショートポジションをカバーし、現物金を米国へ移動させ始める。EFPは60ドルを超えて拡大。裁定取引業者が殺到する。金はロンドンからスイスを経由してニューヨークへと流れ、COMEXの在庫は4カ月で153%増加した。GDPナウは金の輸入急増を「消費の崩壊」と誤認し、マイナス2.8%の予測値を出したことで、モデルの書き換えを余儀なくされた。2025年4月2日:関税免除が発表され、EFPは縮小。金はニューヨークから流出し始め、米国の金輸出は相次いで過去最高を更新。2026年初頭までに、香港が英国を抜いて第2位の買い手となった。
その連鎖のすべての節目が、公開データに痕跡を残していた。インサイダー情報は一切必要なかった。EFPの拡大は「摩擦」だった。COMEX在庫の急増も「摩擦」だった。GDPナウがモデルを変更したのも「摩擦」だった。金の輸出が半導体や航空機を上回ったのは、「摩擦」がマクロ経済統計の中に隠しきれないほど大きくなった結果だった。
この連鎖を理解していた者と、価格の上下だけを見ていた者とでは、同じ市場を見ていても異なる結論に至った。価格だけを見ていた者は、価格の押し戻しの際に、根底にある論理が変わったのかどうかも分からずパニックに陥った。一方、摩擦を読み解いていた者は、まず何を問うべきかを知っていた。「COMEXの在庫は減少しているか?」と。もし減少していれば、裁定取引の波が引いている、つまり一時的な摩擦が解消されているだけであり、構造的な反転ではなく、押し戻しは正常な動きである。もし在庫が安定しており、スイスの輸出データに新たな異常がなければ、その押し戻しは単なるセンチメントによるもので、根底にある現物フローの変化ではない可能性が高い。
一方、もしCOMEXの在庫が再び急増し始め、スイスから米国への輸出が再び急増し、EFPが再び拡大し始めれば、それは機関投資家レベルの新たな現物移動がすでに進行していることを意味する。何らかのシステム的な懸念が生じているのだ。ヘッドラインがそれを伝える前に、その正体を見極めるべきだ。
一方のシナリオは短期的なノイズであり、もう一方は新たな構造的シグナルである。これらには全く異なる対応が求められる。
次に金が上昇するときは、単に数字だけを見るのではなく、金地金がどこへ飛んでいるかに注目してほしい。そして問いかけるのだ。「今回は誰が買っているのか、そして彼らは留まるつもりなのか?」と。
本記事は投資家教育のみを目的としたものであり、投資勧誘を構成するものではありません。引用されたすべてのデータは公開情報に基づいています。過去の実績は将来の結果を示唆するものではありません。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。