【美股盤前】輝達反彈逾2%;微軟跌逾2%,全球服務大規模當機;10月PPI即將公布



AI 播客


美東時間 11 月 13 日週五,美股三大指數期貨集體上漲。市場焦點集中於輝達執行長黃仁勳辭職及微軟服務故障帶來的科技股波動。宏觀面上,油價維持高檔與美債殖利率走高,令市場對通膨及聯準會 12 月升息預期升溫,投資人正密切關注美國 10 月 PPI 數據及後續企業財報表現。

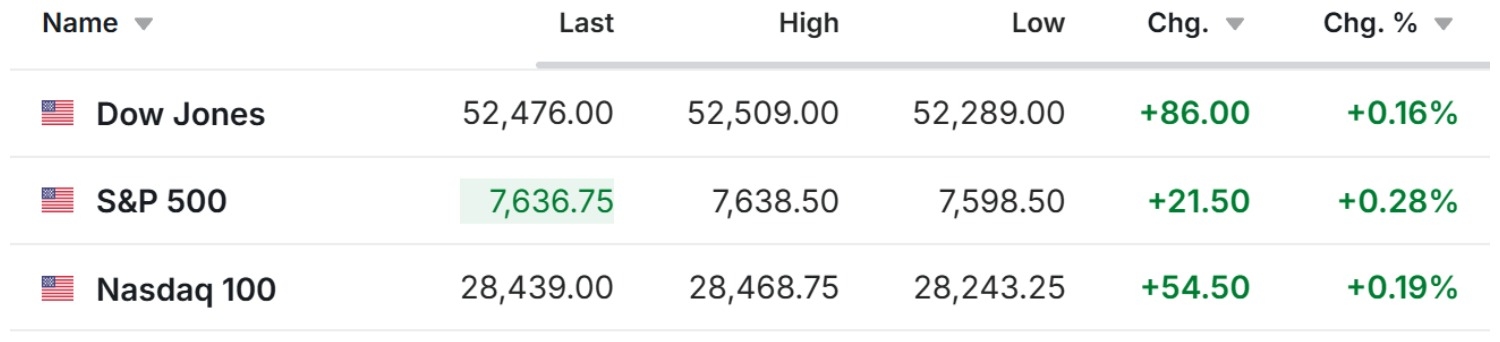
TradingKey - 美東時間 11 月 13 日週五,美股三大指數期貨集體上漲。截至發稿,道瓊指數期貨上漲約 0.16%,標普 500 指數期貨上漲約 0.28%,那斯達克 100 指數期貨上漲 0.19%。
【來源:Investing】
前一日,美股三大指數集體收跌,道瓊指數下跌 0.36%,標普 500 指數下跌 0.35%,那斯達克綜合指數下跌 0.39%。輝達執行長黃仁勳辭職引發市場震盪,微軟旗下 Microsoft 365 服務故障也成為科技股關注的焦點。
大宗商品方面,國際油價維持高檔,布蘭特原油(UKOIL)升至每桶 94.78 美元附近,WTI 原油(USOIL)約每桶 87.75 美元。美國 10 年期公債殖利率此前升至 5.1% 以上,創 10 月以來高點。
黃金(XAUUSD)現報 3894.5 美元/盎司;比特幣(BTCUSD)一度跌破 69,000 美元,觸及 8 月中旬以來低點。油價上漲與美債殖利率走高,令市場對通膨及聯準會 12 月升息的擔憂升溫。
市場異動
輝達 (NVDA) 盤前反彈逾 2%,黃仁勳辭職後市場關注管理層交接。
輝達盤前上漲約 2.7%,前一日股價歷經大幅波動。公司 11 月 12 日確認,共同創辦人兼執行長黃仁勳辭去公司總裁、執行長及董事職務,即刻生效。此前,有關其個人關係及潛在國家安全風險的報導引發關注。
公司任命財務長 Colette Kress 為臨時執行長,並啟動正式繼任者遴選程序,同時任命 Harvey C. Jones 擔任首任董事會主席。黃仁勳離任後,市場關注新管理層能否維持公司現有經營策略,以及 Blackwell、Vera Rubin 等產品的研發和交付計畫是否受到影響。
輝達表示,現有營運、客戶承諾及產品藍圖將持續推進。公司原定於 11 月 17 日公布的 2027 會計年度第三季財報仍按計畫進行。
微軟 (MSFT) 盤前跌逾 2%,Microsoft 365 全球服務故障仍在恢復。
微軟盤前下跌約 2.3%。11 月 12 日,Exchange Online 出現連線故障,隨後影響 Outlook、Teams、SharePoint 及 Copilot 等 Microsoft 365 服務的部分功能,多個國家和地區的用戶回報無法正常存取相關服務。
微軟表示,故障涉及部分基礎設施及伺服器連線問題,公司正在調整網路流量並恢復受影響的服務。截至 11 月 13 日,部分用戶仍受到影響,微軟尚未宣布所有服務完全恢復。
AMD (AMD)、博通 (AVGO) 盤前回落,半導體股走勢出現分化。
AMD 和博通前一日分別上漲約 5.9% 和 5.5%,受惠於輝達股價下跌後半導體類股內部的資金調整。不過,11 月 13 日盤前,兩家公司分別下跌約 1.8% 和 2.4%。
輝達管理層變動令 AI 晶片類股短期波動加劇,但客戶更換晶片供應商涉及產品效能、軟體適配、供應能力及認證流程,不能據此認定輝達客戶正轉向競爭對手。
後續需要觀察 AMD Instinct 加速器和博通客製化 AI 晶片的訂單狀況,以及大型雲端服務商的採購計畫。
摩丁製造 (MOD) 盤前漲逾 25%,三星據報洽談收購。
據彭博社報導,三星電子正與美國資料中心冷卻設備製造商摩丁製造 (Modine Manufacturing) 洽談收購事宜,交易最快可能在未來幾週內達成。受此消息推動,摩丁製造股價大幅上漲。
摩丁製造近年來重點拓展 AI 資料中心冷卻業務。若收購完成,三星有望擴大在資料中心液冷及熱管理領域的業務布局,進一步切入 AI 基礎設施供應鏈。不過,目前雙方尚未確認達成最終協議,交易仍存在不確定性。
Cerebras (CBRS) 盤前一度漲逾 19%,第三季 Core 營收成長 70%,上調全年預測。
Cerebras 公布第三季業績後,股價盤後上漲逾 19%。截至發稿,Cerebras 盤前漲逾 16%。
公司第三季 GAAP 營收達到 2.108 億美元,年增 55%;Core 營收為 2.309 億美元,年增 70%。其中,GAAP 雲端運算及其他服務收入為 1.419 億美元,年增 265%。
公司預計第四季 Core 營收為 3.10 億至 3.30 億美元,並將 2026 年全年 Core 營收預測上調至 9.40 億至 9.60 億美元。公司還透露,已與兩家新的超大規模雲端服務商達成商業合作,簽約資料中心容量達到 700 百萬瓦。
市場要聞
美國 10 月 PPI 即將公布,12 月升息預期升溫。
美國勞工統計局將於美東時間 11 月 13 日 8:30 公布 10 月 PPI。
市場預期,整體 PPI 月增 0.4%、年增 6.6%;核心 PPI 月增 0.3%、年增 5.0%,均低於 9 月漲幅。
此前公布的 10 月 CPI 月增 0.4%,高於市場預期的 0.3%。目前利率期貨顯示,聯準會 12 月升息 25 個基點的機率約為 87%。
如果 PPI 高於預期,可能進一步推升美債殖利率,增加科技股估值壓力;若低於預期,則可能緩解市場對通膨持續居高不下的擔憂。
川普稱美國不再需要與伊朗達成協議,油價維持高檔。
川普表示,美國不再需要與伊朗達成協議,並要求副總統范斯將工作重點轉向國內事務,降低了市場對美伊透過外交談判結束衝突的預期。
11 月 13 日,布蘭特原油約 95.4 美元 / 桶,WTI 原油約 88.5 美元 / 桶。儘管中東能源供應仍面臨風險,但受供應增加及市場需求擔憂影響,兩大油價均預計連續第二週下跌。
如果美伊局勢持續緊張,荷姆茲海峽航運及石油供應仍可能受到影響,進而增加能源價格和通膨的不確定性。
重要事件預告
美東時間 | 事件 |
11 月 13 日 8:30 | 美國 10 月 PPI 及核心 PPI |
11 月 13 日 10:30 | 美國 EIA 天然氣庫存 |
11 月 13 日 13:00 | 美國貝克休斯石油鑽井平台數量 |
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。