美國10月PPI前瞻:聯準會升息預期升溫,PPI或成關鍵變數,美股、美元和黃金將怎麼走?



AI 播客


美東時間週五美國將公布十月生產者物價指數,市場預期整體與核心月增率將較九月明顯降溫,但年增率受基期影響恐進一步走高。由於十月消費者物價指數已高於預期,本次生產者物價指數的核心價格與服務項目是否顯示通膨擴散,將直接牽動聯準會十二月升息幅度預期。若數據高於預期,將推升美債殖利率與美元,對高估值科技股及金價形成壓抑;反之若低於預期,則有望緩解鷹派定價並為成長股與黃金提供修復空間。

TradingKey - 美東時間週五(11 月 13 日),美國將公布 10 月生產者物價指數 (PPI),繼 10 月 CPI 再次高於預期後,市場將透過 PPI 進一步判斷美國生產端價格壓力是否正在擴散,以及聯準會 12 月升息 25 個基點還是 50 個基點的可能性。
10月PPI月增率或明顯降溫,但通膨壓力尚未解除
據 Dow Jones 調查顯示,10 月整體 PPI 預計月增 0.4%,較 9 月的 1.3% 明顯降溫;扣除食品和能源的核心 PPI 預計月增 0.3%,低於 9 月的 0.7%。但受基期效應影響,整體 PPI 年增率預計將由 6.3% 進一步升至 6.6%,創 2022 年底以來較高水準;核心 PPI 年增率預估約為 5.0%。
從 9 月 PPI 數據來看,9 月 PPI 的大幅上漲在很大程度上受到能源價格推升。9 月最終需求 PPI 月增 1.3%,創 2022 年 3 月以來最大單月增幅,年增 6.3%;其中最終需求商品價格上漲 2.6%,能源價格大漲 10.8%,汽油和柴油價格分別上漲 20.3% 和 21.0%。不過,服務價格同樣上漲 0.8%,扣除食品、能源和貿易服務後的 PPI 也上漲 0.5%,顯示生產端通膨並非完全來自能源。
進入 10 月後,能源價格壓力較 9 月有所趨緩。依照 PPI 主要價格採集期間計算,WTI 原油價格較 9 月對應時期下跌約 10.9%,布蘭特原油下跌約 3.8%,這也是市場預期整體 PPI 月增率將從 1.3% 大幅回落至 0.4% 的重要原因。
但這並不意味著美國通膨壓力已明顯改善。剛公布的 10 月 CPI 月增 0.4%,高於市場預期的 0.3%;核心 CPI 上漲 0.3%,同樣高於 0.2% 的預期,住房、食品、交通以及部分商品價格均維持上漲。數據公布後,美債殖利率和美元明顯走高,市場進一步強化了聯準會 12 月升息的預期。
對投資人而言,本次 PPI 真正需要關注的是核心價格與服務項目。若整體 PPI 因能源降溫而回落,但核心 PPI 仍達 0.3% 甚至更高,同時醫療、金融服務和貿易利潤率等項目維持強勁,市場可能認為通膨正從能源向更廣泛的領域擴散。部分 PPI 細項還會直接計入聯準會更關注的 PCE 物價指數計算中,因此這些細項可能比整體數據本身更為重要。
據 CME FedWatch 工具顯示,目前市場已基本完全消化聯準會 12 月升息的預期。截至 11 月 12 日,利率期貨隱含 12 月升息 25 個基點的機率約為 90.8%,升息 50 個基點的機率約為 9.2%。聯準會理事華勒(Waller)先前表示,至少支持 12 月升息 25 個基點,並認為若通膨持續表現強勁,應考慮更大規模的升息幅度。
因此,若 10 月 PPI 明顯高於 0.4%,核心 PPI 達到 0.4% 甚至更高,市場可能進一步提高升息 50 個基點的機率;反之,若整體 PPI 和核心 PPI 均低於預期,則可能緩解近期快速升溫的鷹派定價,但在 CPI 已經高於預期的情況下,一份偏弱的 PPI 可能仍不足以徹底改變 12 月升息的基準預期。
10月PPI數據將如何影響美股、美元及黃金?
美股方面,若 10 月 PPI 特別是核心 PPI 明顯高於預期,市場可能進一步提高聯準會 12 月大幅升息的機率,美債殖利率存在持續上行風險,對那指、AI 及半導體等高估值類股較為不利。近期 10 年期美債殖利率已重新逼近 5%,利率上升對科技股估值形成明顯壓抑。若 PPI 月增率回落至 0.3% 甚至更低,核心價格同步降溫,則有助於緩解升息 50 個基點的擔憂,美債殖利率回落可能為成長股提供修復空間。
美元方面,美元目前已受到強通膨與鷹派聯準會預期支撐,美元指數 11 月 12 日一度升至 103.02,創 2025 年 4 月以來新高。若 PPI 再次高於預期,特別是核心與服務價格保持強勁,市場可能進一步押注聯準會更激進緊縮政策,美國利率優勢將持續支撐美元。若 PPI 明顯低於預期,則可能削弱升息 50 個基點的押注,美元存在階段性回檔空間。
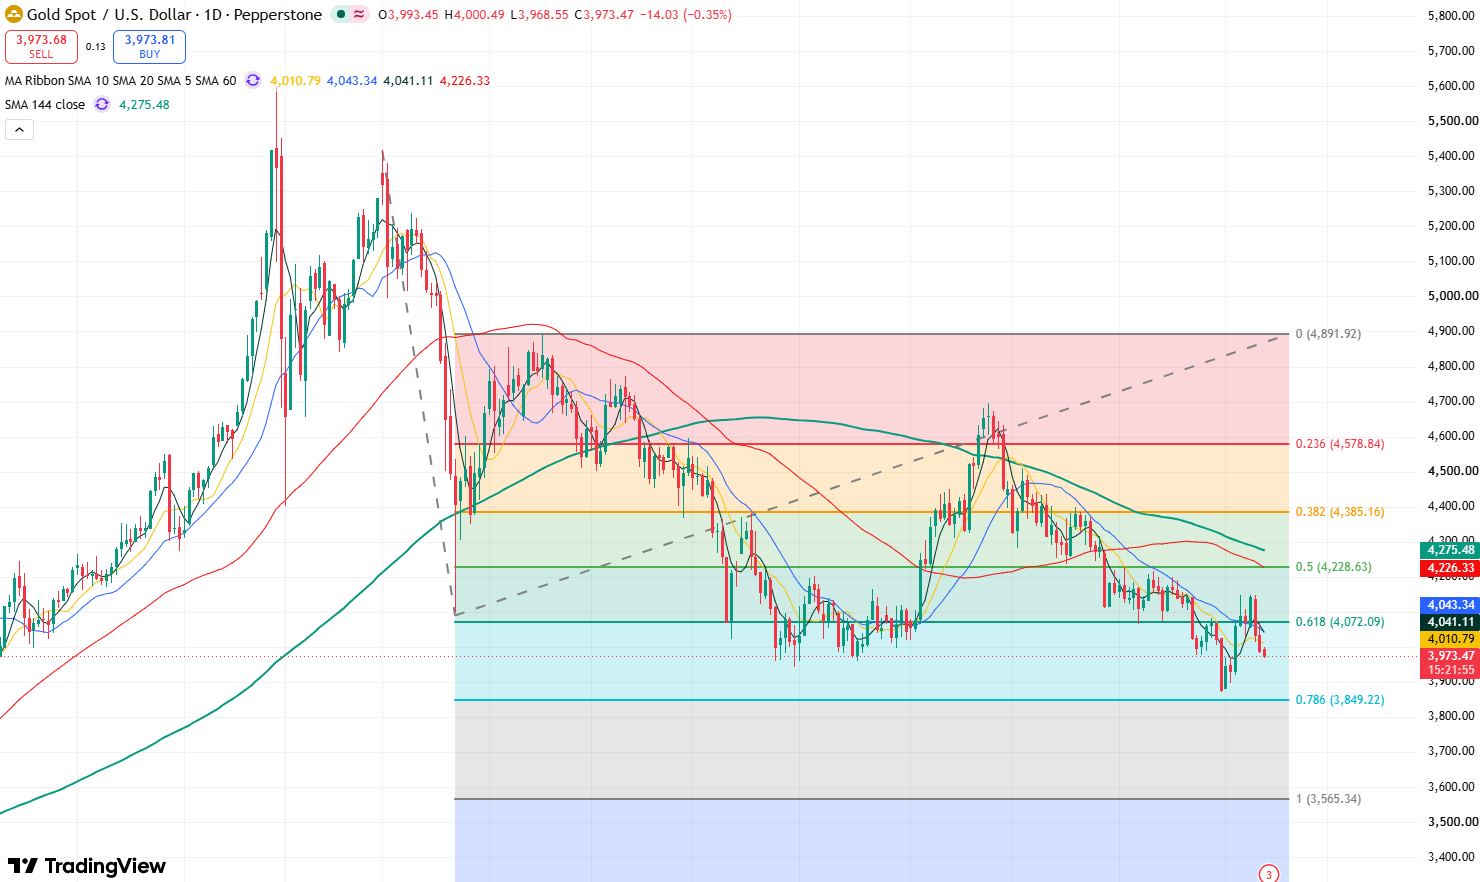
黃金價格日線圖,來源:TradingView
黃金(XAUUSD)方面,11 月 12 日金價跌至 3875 美元,創一週多低點,強勢美元及升息預期成為主要壓力。如果 PPI 高於預期,美債實質殖利率與美元進一步走強可能令金價持續承壓,金價可能將繼續向下測試 3880 美元附近的支撐;如果生產端通膨明顯降溫,市場下調大幅升息預期,則可能推動美元與殖利率回落,為黃金提供反彈條件,有望重新站上 4000 美元上方,並可能進一步向上測試 4150 美元壓力位。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。