蘋果股價再創新高:37倍本益比背後的AI避險溢價邏輯



AI 播客


美東時間 11 月 12 日,蘋果股價創歷史新高。其低資本支出、龐大現金流及持續回購吸引資金進行防禦性配置。伯恩斯坦指出,蘋果透過合作與裝置端 AI 降低伺服器依賴,並以高股東回報增強信心。盡管 37 倍本益比處於歷史高位,但憑藉 14 億活躍用戶及高毛利服務業務,市場正以高品質消費公司邏輯為其定價,未來需持續兌現業績以支撐高估值。
TradingKey - 美東時間 11 月 12 日,蘋果 (AAPL) 股價升至 359.3 美元,再創歷史新高。在 AI 概念股遭遇拋售之際,較低的資本支出、穩定的現金流與持續回購,使蘋果成為資金尋求科技股防禦性配置的選擇。伯恩斯坦認為,市場正在以高品質消費公司的方式為蘋果定價。
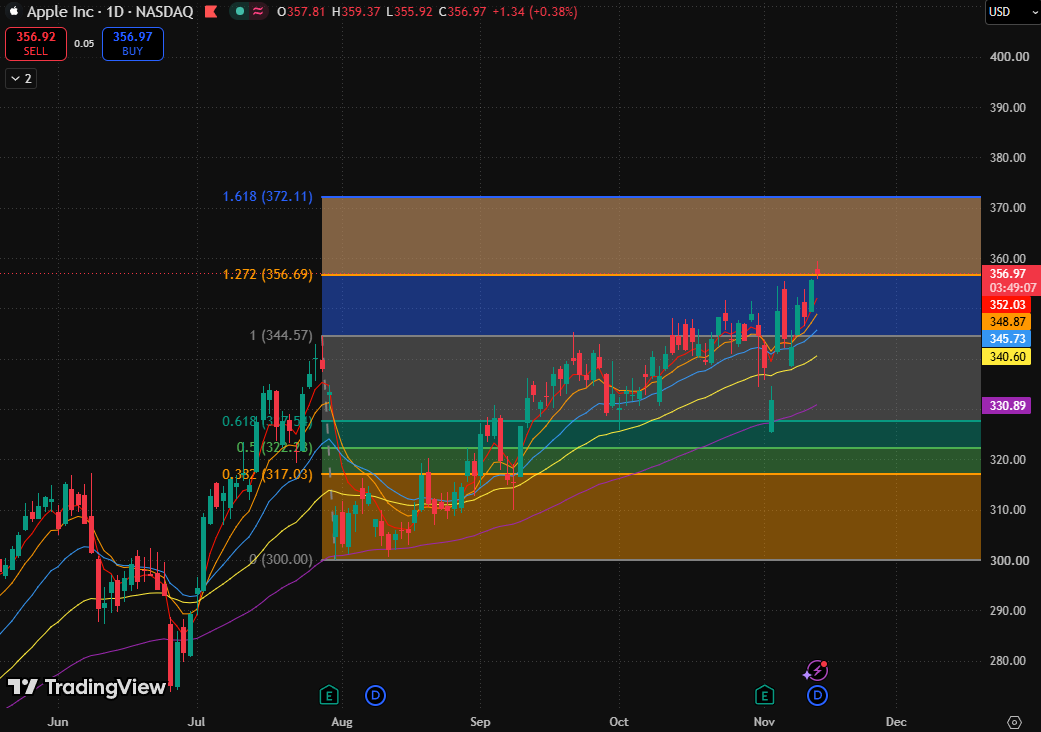
蘋果股價圖,來源:TradingView
AI資本支出負擔較輕,蘋果現金流優勢受到重視
伯恩斯坦指出,蘋果資本支出約占營收的 2%。公司透過與 Google (GOOGL) 合作,以及讓部分 AI 模型在裝置端運行,降低了對昂貴 AI 伺服器的依賴。
這使蘋果較少承受大規模資料中心建設對現金流的排擠。當投資人開始擔憂 AI 投資回報、融資成本和設備採購能否持續時,蘋果的吸引力來自另一套邏輯:參與 AI 應用,同時保留更多資金用於股東回報。
2026 財年,蘋果透過股票回購與配息回饋股東約 1020 億美元。伯恩斯坦預計,公司在 2027 和 2028 財年仍有能力分別回購相當於市值約 3.0% 和 3.3% 的股份。持續回購減少股份數量,有助於支撐每股盈餘,也增強了資金對其獲利穩定性的信心。
蘋果37倍本益比創高,市場為何願意支付溢價?
蘋果目前對應 2027 日曆年預期每股盈餘約 37 倍本益比,相對前瞻本益比達到標普 500 指數的 2 倍,兩項指標均處歷史高位。
這項溢價並非來自領先的成長速度。伯恩斯坦指出,蘋果的成長在大型科技公司中並不突出,但營收來源更容易預測:約 14 億活躍 iPhone 用戶形成持續換機需求,服務業務貢獻約 40% 的毛利,進一步增強了獲利的延續性。
用戶忠誠度與定價能力也支撐這項判斷。伯恩斯坦援引調查指出,iPhone 品牌留存率約 90%,價格敏感度低於其他主流智慧型手機。這意味著,公司更有條件維持客戶基礎與產品利潤率。
該行因此認為,蘋果更適合與好市多 (COST)、沃爾瑪 (WMT) 等高品質消費公司比較。兩者前瞻本益比分別約 46 倍與 39 倍,蘋果 37 倍的估值在該組別中並不突出。
此次股價創新高,反映出市場願意為現金流與獲利能見度支付更高價格。但歷史高位估值也意味著,蘋果後續需要繼續兌現換機需求、服務成長及回購計畫,才能讓每股盈餘成長跟上股價,而非持續依靠避險資金推高估值。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。