


Cerebras Q3財報前瞻:OpenAI算力交付與利潤率成焦點,華爾街最高目標價看至325美元



AI 播客


Cerebras將於美東時間11月12日盤後公布2026年第三季財報,市場預期核心營收將接近財測上限。焦點集中於OpenAI訂單交付進度、雲端服務營收成長及利潤率表現。儘管面臨獲利壓力,分析師整體評等仍為強力買進。若財報數據符合預期且專案按時交付,股價有望獲得支撐,但須留意資料中心擴張對利潤率的潛在影響。
TradingKey - Cerebras (CBRS) 將於美東時間 11 月 12 日盤後公布 2026 年第三季財報,並於 17 時召開電話會議。
Cerebras 是一家 AI 晶片公司,以晶圓級處理器和高效能運算系統為核心,提供大型模型訓練與推論算力。
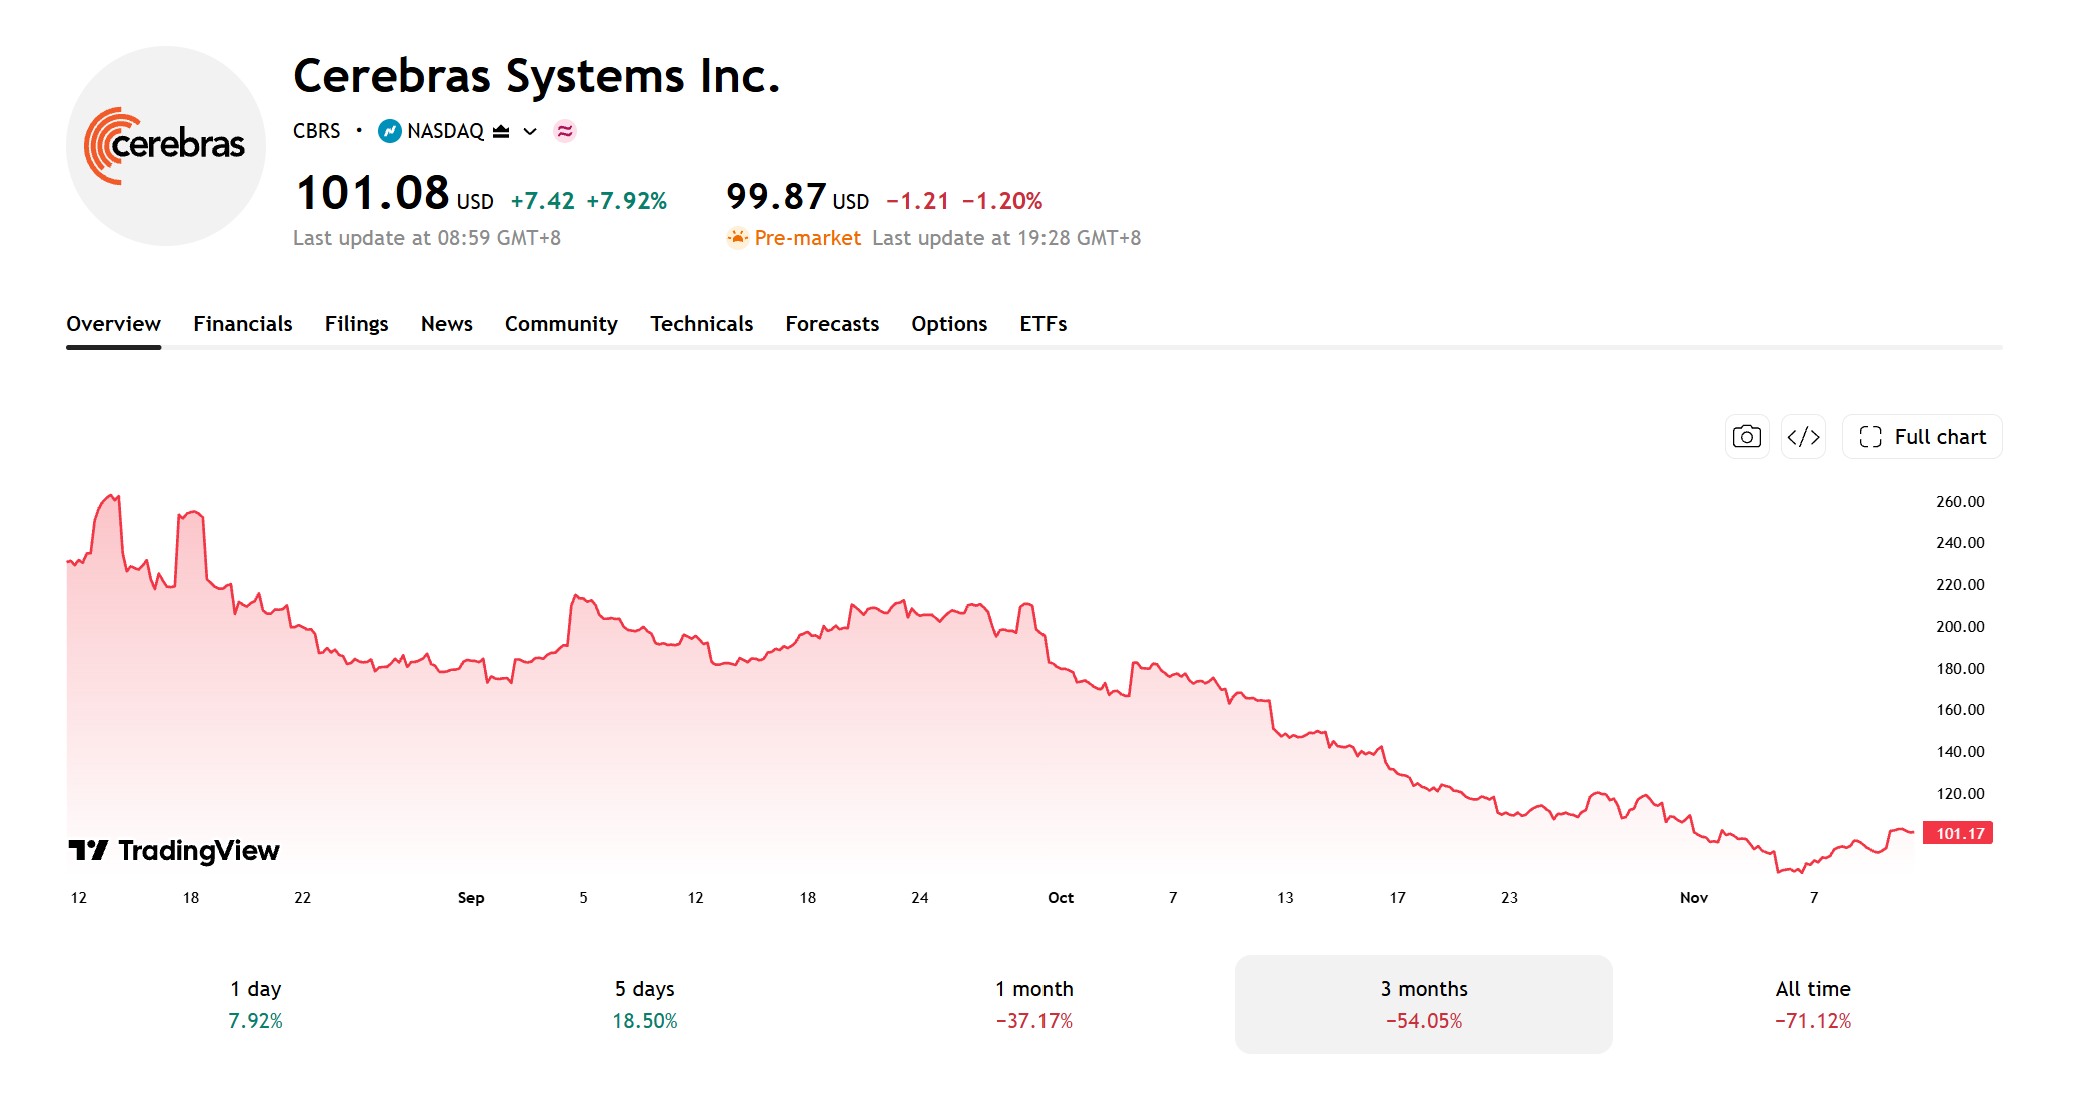
11 月 12 日,截至發稿,Cerebras 盤前股價報 99.87 美元,下跌 1.2%。市場關注公司能否持續擴大 AI 推論服務營收,以及資料中心擴張對利潤率的影響。
【來源:TradingView】
市場預期接近公司指引上限
Cerebras 預估第三季核心營收為 2.14 億至 2.16 億美元。Zacks 彙整的市場預期為 2.1582 億美元,已接近公司財測上限。
回顧第二季,Cerebras 實現 GAAP 營收 1.80 億美元,年增 74%;核心營收 2.10 億美元,年增 103%。
其中,雲端及其他服務 GAAP 營收為 1.26 億美元,年增 281%。不過,公司當季 GAAP 淨虧損達 4.505 億美元,仍面臨較大的獲利壓力。
OpenAI算力交付與利潤率表現成Q3財報焦點
第二季,Cerebras 核心毛利率為 40.6%,核心營業利益率為 -16%。公司預計第三季兩項指標分別降至 38%~40% 與 -25% 至 -23%,其中核心營業利益率預計進一步惡化。
CFO Bob Komin 表示,第三季可能是核心毛利率低點,第四季隨著自有算力系統投入運作,利潤率有望改善。
OpenAI 訂單交付是另一大看點。OpenAI 已承諾採購 750 兆瓦 AI 推論算力。截至 6 月 30 日,Cerebras 剩餘履約義務達到 254 億美元,其中很大一部分來自 OpenAI 合約。
公司已投入營運及簽約、計劃於 2027 年底前交付的資料中心容量超過 600 兆瓦,後續營收兌現仍取決於算力部署進度。
合作方面,與 AMD 聯合開發的分離式推論方案預計於 2026 年第四季投入生產,AWS 合作專案則計劃於 2027 年第一季接入 Amazon Bedrock。
公司同時將 2026 年全年核心營收指引上調至 8.8 億至 8.9 億美元。本次法說會需重點關注全年目標能否維持,以及新增產能和合作專案能否按計劃轉化為營收。
華爾街最高目標價325美元
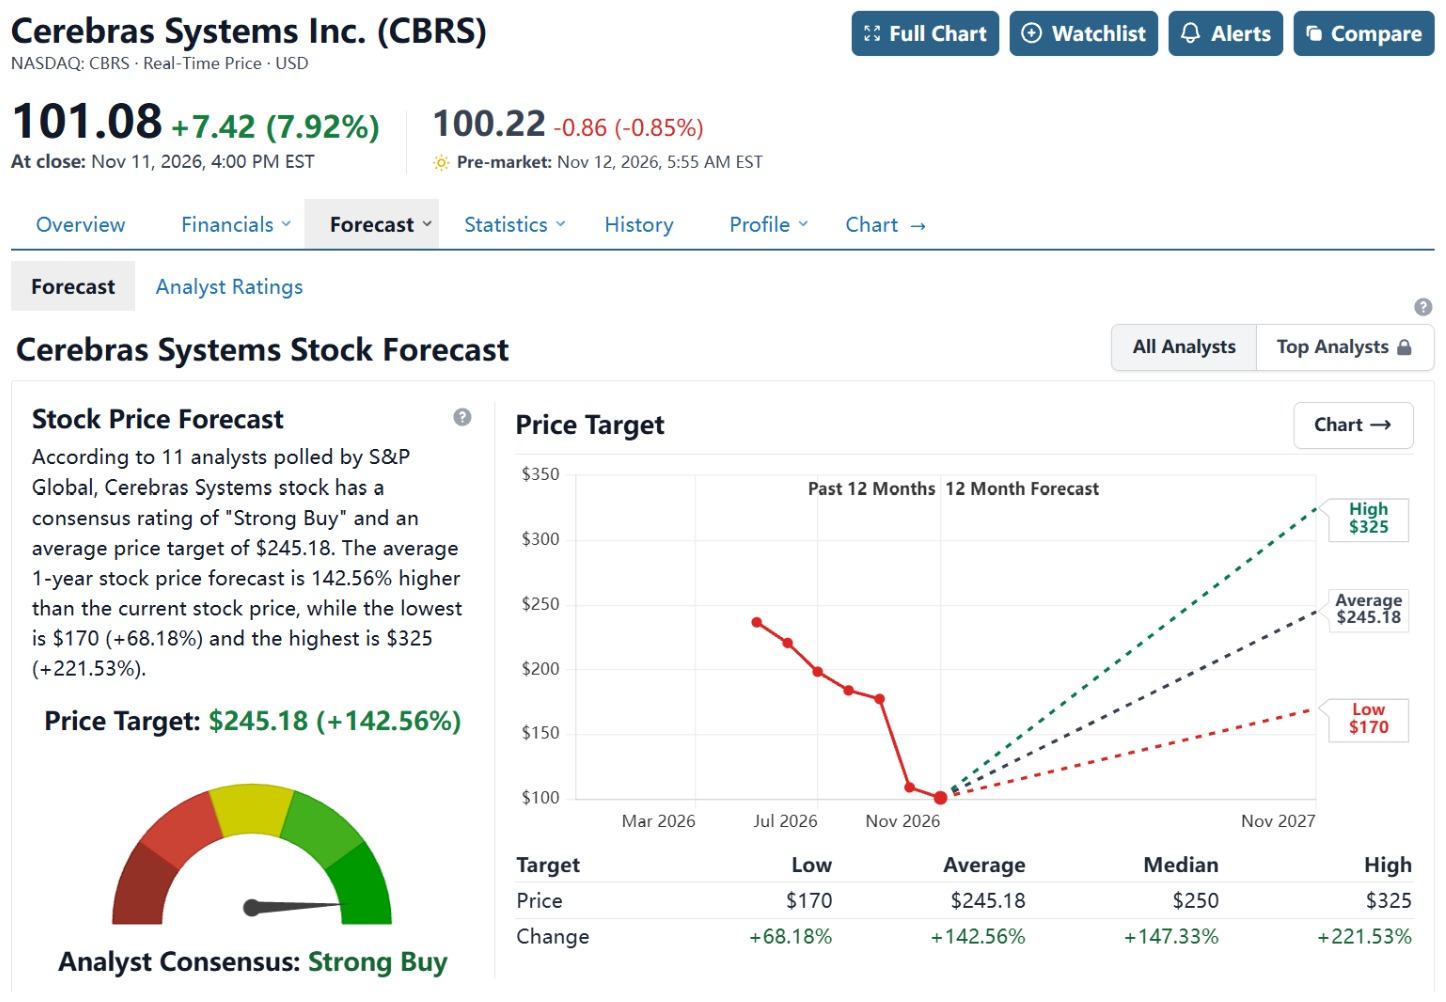
根據 StockAnalysis 數據彙整,11 位分析師給予 Cerebras 平均 12 個月目標價 245.18 美元,較 11 月 11 日收盤價 101.08 美元約有 142.56% 的上漲空間。最高目標價 325 美元,最低 170 美元,整體評等為「強力買進」。
【來源:StockAnalysis】
近期,摩根士丹利、瑞銀和 Wedbush 均下修 Cerebras 目標價,但維持看多評等,分別降至 178 美元、250 美元和 190 美元。
瑞銀仍看好 OpenAI 訂單、CS-4 晶片出貨及 AWS、甲骨文等合作帶來的成長機會。Wedbush 則認為,半導體類股估值收縮是下修目標價的主要原因,並指出市場對晶圓級晶片壽命、OpenAI 訂單及 AI 推論需求的部分擔憂過度,並預計公司第三季業績有望超預期。
若核心營收達到財測指引、毛利率維持在 38% 至 40% 區間,且 OpenAI 專案交付時程表保持不變,股價可能獲得支撐。若獲利率低於財測指引,或資料中心投入營運延後,市場可能下修對後續營收成長的預期。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










