費城半導體指數上漲6%,重返一萬點:大摩指AI長期投資邏輯並未發生根本變化,偏好輝達與博通



AI 播客


美東時間 11 月 9 日,費城半導體指數上漲重返 10000 點。摩根士丹利報告指出,市場對資料中心專案延期的擔憂屬過度反應,長期 AI 資本支出預測保持不變,分別為 2027 年與 2028 年的 1.6 兆美元和 1.8 兆美元。該行看好輝達、博通與台積電等龍頭,建議逢低佈局具備獲利能力的企業,並關注 AI 機會向軟體與應用擴散的趨勢。

TradingKey - 美東時間 11 月 9 日,費城半導體指數盤中上漲逾 6% 重返 10000 點,市場重新評估資料中心建置放緩對 AI 產業鏈的影響。
此前,美國期中選舉引發審查趨嚴的擔憂,推動 AI 相關股票大幅修正。摩根士丹利在週末發布研究報告指出,市場反應過度,政策變化主要影響專案建置時程,AI 長期投資需求並未發生根本變化。
簡單來說,如果客戶只是延後建置,晶片訂單與營收可能延後兌現;而先前的拋售,已經計入了對投資持續性更悲觀的預期。
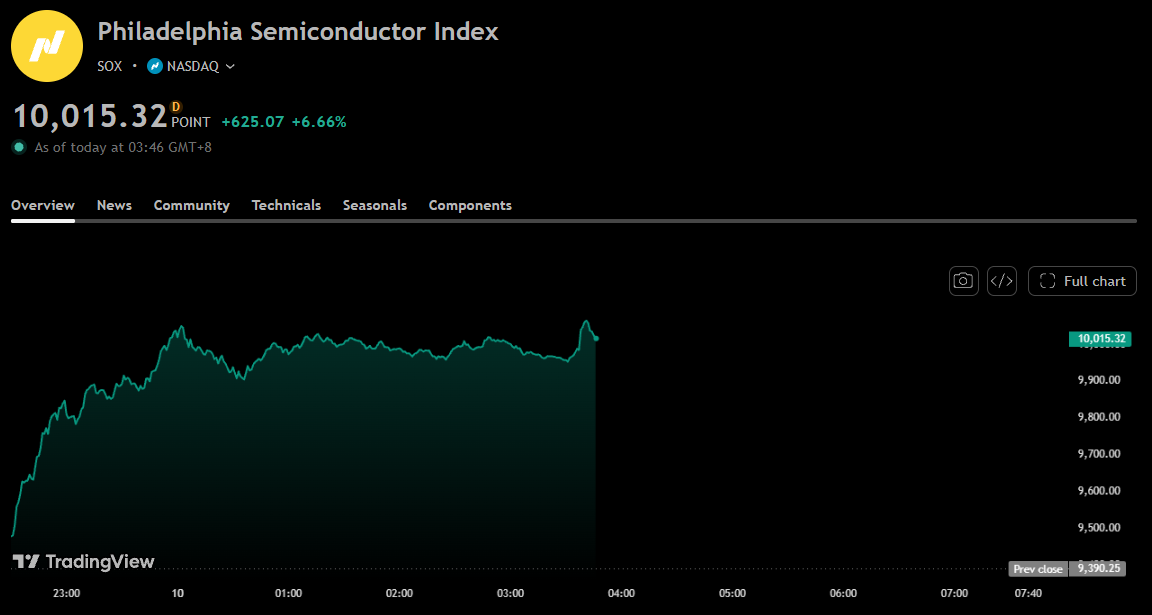
費城半導體指數,來源:TradingView
資料中心專案可能延期,大摩維持AI資本支出預測
摩根士丹利預計,美國約 20% 原定於 2028 年的資料中心專案可能延後至 2029 年,涉及約 5 吉瓦 IT 負載容量,相當於全球相關專案的約 10%。已經進入施工階段的專案,預計不會受到明顯影響。
根據該行估算,美國資料中心新增容量將在 2028 年年減約 4%,隨後於 2029 年反彈約 38%。這意味著,建設壓力可能改變營收兌現節奏,但尚不足以證明整個投資週期轉向收縮。
因此,摩根士丹利仍維持大型雲端運算及科技企業 2027 年、2028 年整體資本支出分別約 1.6 兆美元和 1.8 兆美元的預測。其依據是,大型模型及 AI 應用向數十億用戶推廣,仍需要持續增加運算資源。
建設節奏放緩也可能帶來部分緩衝。該行認為,這有助於緩解供應鏈失衡、改善融資環境,並支撐算力租賃價格。不過,如果審批延遲進一步擴大,2028 年資本支出預測仍可能下調。
半導體逢低佈局重在獲利能力,輝達與博通獲青睞
對半導體企業而言,資本支出預期保持穩定,為未來訂單提供了需求依據。但在專案延期期間,部分供應商仍可能面臨交貨放緩、庫存增加和利潤率下滑,因此反彈機會需要結合企業自身情況判斷。
摩根士丹利更偏好規模較大、資本實力雄厚的龍頭,包括輝達 (NVDA)、博通 (AVGO) 及台積電 (TSM)。該行給予博通 505 美元目標價,較報告參考股價隱含約 72% 的上漲空間。
在估值明顯回落的硬體領域,該行還關注希捷科技 (STX)、威騰電子 (WDC),以及 Lumentum (LITE)、Coherent (COHR) 和 Arista Networks (ANET)。篩選重點是,企業能否在訂單波動期間維持獲利,並承受營收實現遞延帶來的資金壓力。
與此同時,摩根士丹利認為,AI 投資機會將逐步向軟體與應用擴散。企業開始將 AI 投入實際業務,有望為基礎設施之外的公司創造營收,也為持續投入算力提供商業回報依據。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。