费城半导体指数上涨6%,重返一万点:大摩指AI长期投资逻辑并未发生根本变化,偏好英伟达与博通



AI播客


美东时间11月9日,费城半导体指数大涨超6%。摩根士丹利指出,美国中期选举引发的审批担忧导致市场过度反应,部分数据中心项目虽延期,但AI长期投资需求未变,维持大型云企资本开支预测。建设节奏放缓有助于缓解供应链压力。半导体投资建议重点关注英伟达、博通等抗风险能力强的龙头企业,同时看好AI向软件应用扩散的趋势。

TradingKey - 美东时间11月9日,费城半导体指数盘中上涨超6%重返10000点,市场重新评估数据中心建设放缓对AI产业链的影响。
此前,美国中期选举引发审批趋严的担忧,推动AI相关股票大幅调整。摩根士丹利在周末发研报指出,市场反应过度,政策变化主要影响项目建设时间,AI长期投资需求并未发生根本变化。
简单来说,如果客户只是推迟建设,芯片订单和收入可能延后兑现;而此前的抛售,已经计入了对投资持续性更悲观的预期。
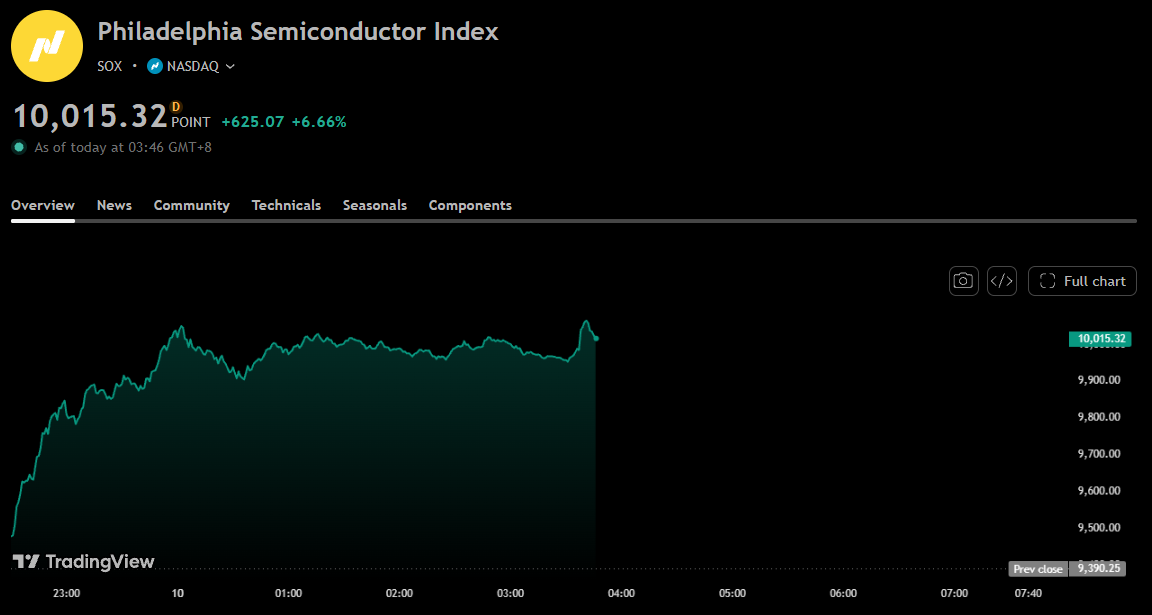
费城半导体指数,来源:TradingView
数据中心项目可能延期,大摩维持AI资本开支预测
摩根士丹利预计,美国约20%原定于2028年的数据中心项目可能推迟至2029年,涉及约5吉瓦IT负载容量,相当于全球相关项目的约10%。已经进入施工阶段的项目,预计不会受到明显影响。
按该行测算,美国数据中心新增容量将在2028年同比下降约4%,随后于2029年反弹约38%。这意味着,建设压力可能改变收入兑现节奏,但尚不足以证明整个投资周期转向收缩。
因此,摩根士丹利仍维持大型云计算及科技企业2027年、2028年整体资本开支分别约1.6万亿美元和1.8万亿美元的预测。其依据是,大模型及AI应用向数十亿用户推广,仍需要持续增加计算资源。
建设节奏放缓也可能带来部分缓冲。该行认为,这有助于缓解供应链失衡、改善融资环境,并支撑算力租赁价格。不过,如果审批延迟进一步扩大,2028年资本开支预测仍可能下调。
半导体逢低布局重在盈利能力,英伟达与博通获青睐
对半导体企业而言,资本开支预期保持稳定,为未来订单提供了需求依据。但项目延期期间,部分供应商仍可能面临交付放缓、库存增加和利润率下降,因此反弹机会需要结合企业自身情况判断。
摩根士丹利更偏好规模较大、资本实力雄厚的龙头,包括英伟达(NVDA)、博通(AVGO)及台积电(TSM)。该行给予博通505美元目标价,较报告参考股价隐含约72%的上涨空间。
在估值明显回落的硬件领域,该行还关注希捷科技(STX)、西部数据(WDC),以及Lumentum(LITE)、Coherent(COHR)和Arista Networks(ANET)。筛选重点是,企业能否在订单波动期间维持盈利,并承受收入兑现后移带来的资金压力。
与此同时,摩根士丹利认为,AI投资机会将逐步向软件和应用扩散。企业开始将AI投入实际业务,有望为基础设施之外的公司创造收入,也为持续投入算力提供商业回报依据。