輝達股價較高點回檔25%:2028財年本益比接近約11倍,現在是值得買入的時機嗎?



AI 播客


輝達股價近期受AI資本支出疑慮、政策阻力及管理層風波影響顯著回檔。儘管估值隨股價跌至約175美元而下降,但市場獲利預測尚未同步下修。當前本益比顯示股價已為部分成長放緩預留安全邊際,若獲利預測下修幅度可控,其估值仍具吸引力;但若終端需求與訂單兌現受阻,低本益比優勢恐將減弱,後續應密切關注財報中的訂單與利潤率變化。
TradingKey - 從 10 月 6 日的高點到 11 月 5 日,輝達(NVDA)股價累計回檔約 25%。一個月間,投資人的關注焦點從算力需求成長,轉向客戶能否承擔持續擴張的成本。隨後,黃仁勳(Jensen Huang)承認婚外情,股價進一步跌至約 175 美元。
接連出現的負面消息壓低了估值,但市場獲利預測尚未同步下修。這一落差,也讓輝達是否已經足夠便宜成為新的爭論焦點。
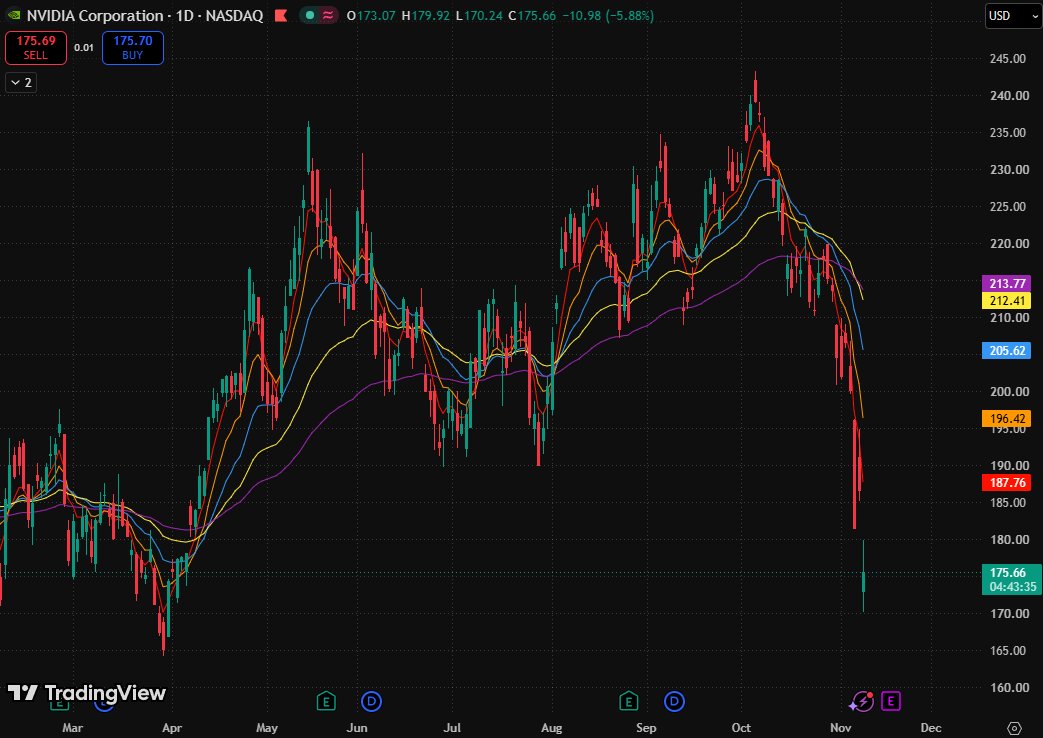
輝達股價走勢圖,來源:TradingView
輝達下跌時間線:AI投資疑慮、建設阻力與黃仁勳風波
最先發生變化的是市場對 AI 資本支出的態度。10 月下旬,大型科技公司持續提高投入計畫,卻未能消除投資人對回報的疑慮。路透社報導指出,融資成本上升與 AI 投資回收緩慢的擔憂,已從股票市場蔓延至信貸市場。
客戶的資本支出原本是輝達的成長來源。但如果客戶需要用更昂貴的資金購買算力,營收回收又跟不上,採購就可能被延後。市場因此開始降低對未來訂單持續高速成長的信心。
11 月初,資料中心建設又面臨政策層面的變數。民主黨在期中選舉中贏得關鍵州州長職位,引發市場對審查收緊和建設放緩的擔憂。11 月 5 日,輝達單日下跌 9.3%。
這使風險從資金延伸到交付:即使客戶願意投入,機房、電力與審查未能到位,也可能延後設備採購及營收兌現。輝達的長期需求未必消失,但成長兌現時間可能後移。
11 月 8 日,黃仁勳公開承認對妻子不忠。董事會同時宣布,就相關國家安全報導展開獨立調查,並表示仍信任黃仁勳及管理團隊。
家庭資產安排也因此受到關注。公司揭露,截至 3 月 23 日,僅黃仁勳與妻子共同擔任受託人的一項家庭信託,就持有約 5.29 億股。目前沒有已宣布離婚的可靠消息。若未來離婚涉及現金支付,或股份分配後出現集中減持,可能形成額外賣壓。
輝達2028會計年度預估本益比約11倍,現在是值得買進的時機嗎?
股價持續回檔,市場獲利預測卻相對穩定。據 Tenet Investing 截至 11 月 9 日彙整的數據,輝達 2027、2028 會計年度每股盈餘預測分別為 9.29 美元和 15.81 美元,過去 30 天分別微升 0.1% 和 0.2%。
以 175 美元計算,對應本益比分別約 18.8 倍和 11.1 倍。後者建立在 2028 會計年度每股盈餘成長約 70% 的預期上。如果成長兌現,投資人相當於用約 11 倍的本益比,持有一家獲利仍在高速擴張的公司。
不過,資料中心建設和客戶融資面臨的壓力,也可能影響這份成長預期。將獲利預測下修後的估值放在一起比較,可以更直觀地判斷當前價格留出了多少緩衝。
獲利情境 | 每股盈餘 | 對應本益比 |
2027 會計年度市場預測 | 9.29 美元 | 18.8 倍 |
2028 會計年度市場預測 | 15.81 美元 | 11.1 倍 |
2028 會計年度預測下修 20% | 12.65 美元 | 13.8 倍 |
2028 會計年度預測下修 40% | 9.49 美元 | 18.4 倍 |
註明:後兩項為壓力測試,均固定使用 175 美元股價計算。
假設 2028 會計年度每股盈餘預測下修 20% 至約 12.65 美元,本益比將升至 13.8 倍,但每股盈餘仍較 2027 會計年度預測成長約 36%。這說明,當前價格能夠容納一定程度的成長放緩,估值吸引力不會隨獲利預測下修而立即消失。
如果預測下修 40%,情況就明顯不同。每股盈餘將降至約 9.49 美元,僅較 2027 會計年度預測成長約 2%,本益比則回升至 18.4 倍。此時,獲利接近停滯,原本由高速成長支撐的買進理由就會減弱。
市場的分歧正集中於此。看多者認為,股價下跌、獲利預測穩定,意味著可以用更低的價格買到相近的預期收益;謹慎者則擔心,分析師尚未充分計入融資和建設壓力,低本益比可能依賴偏樂觀的預測。
判斷哪一種觀點更有依據,需要回到訂單兌現。如果建設放緩主要來自審查、電力接取或施工延期,而客戶保留採購計劃,影響更多體現為營收遞延。如果客戶因資金不足或回報偏低而削減採購,壓力就可能進一步傳導至營收、定價和利潤率。
175 美元已經為部分成長放緩留出了空間。後續財報中的訂單交付、營收指引和利潤率變化,將決定這份估值折價能否轉化為投資報酬。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。