


美國10月CPI前瞻:通膨增速或放緩,美股、美元及黃金如何反應?



AI 播客


美東時間11月10日將公布10月CPI數據,市場預期整體通膨受汽油價格漲幅放緩影響將有所降溫,但核心通膨仍具黏性。若核心CPI低於預期,將緩解聯準會12月升息預期,利好美股科技股與黃金反彈,並使美元面臨修正;反之,若核心CPI高於預期,將推升美元與美債殖利率,增加黃金持仓成本並對股市形成壓力。

TradingKey - 美東時間週二(11 月 10 日),美國將公布 10 月消費者物價指數(CPI),這是聯準會 12 月利率決策前的重要通膨數據。美國勞工統計局確認,報告將在美東時間 8:30 發布。市場預期,受汽油價格漲幅放緩影響,10 月整體通膨可能較 9 月有所降溫,但核心通膨仍存在一定黏性。本次數據將影響市場對聯準會 12 月是否繼續升息的判斷,並可能引發美股、美元及黃金(XAUUSD)新一輪行情。
10月CPI或有所降溫,核心通膨仍是關鍵
根據 FactSet 調查,經濟學家預估 10 月整體 CPI 月增 0.24%,低於 9 月的 0.6%;核心 CPI 預估月增 0.2%,亦低於 9 月的 0.3%。不過,各機構預測仍存在一定分歧,RBC 預估整體及核心 CPI 均月增 0.3%,美國銀行則預估整體 CPI 上漲 0.4%、核心 CPI 上漲 0.3%。
需要注意的是,由於 2025 年美國政府停擺期間未能正常蒐集 10 月 CPI 數據,BLS 此次不會公布大多數 CPI 細項的年增率。因此,市場將更加關注整體與核心 CPI 的月增變化,以及住房、商品與服務價格的具體表現。
從通膨組成來看,汽油價格漲幅放緩可能是 10 月整體 CPI 降溫的主要原因。UBS 分析師估計,能源價格對整體通膨的貢獻可能從 9 月的 0.39 個百分點降至 10 月的 0.04 個百分點。同時,新車與二手車價格回落也可能緩解部分通膨壓力。
但核心通膨並不一定同步改善。RBC 經濟學家指出,服飾、鞋類、玩具及資訊科技設備等進口商品價格正加速上漲,關稅成本可能逐步轉嫁至消費端。此外,住房價格與核心服務通膨仍具黏性,意味著美國基礎通膨壓力尚未完全消退。
聯準會政策預期也使本次 CPI 受到更多關注。聯準會 10 月會議維持聯邦基金利率在 3.75%-4.00% 不變,但近期就業數據保持韌性,通膨仍高於 2% 的政策目標。根據期貨市場定價,12 月再次升息 25 個基點的機率已經升至約 80%,明顯高於先前的 67%。
Morningstar 援引 Natixis 首席美國經濟學家 Christopher Hodge 的觀點指出,即使 10 月通膨有所放緩,只要物價上漲仍具黏性、勞動力市場維持穩定,聯準會 12 月仍可能需要進一步升息。因此,本次 CPI 即使符合市場預期,也未必足以改變當前偏鷹派的政策定價。
對美股、美元及黃金的影響
美股方面,如果 10 月核心 CPI 月增率維持在 0.2% 或更低,市場可能認為基礎通膨壓力有所緩解,聯準會 12 月升息預期有望降溫,美債殖利率回落將有利於那指、AI 及半導體等高估值類股修復。反之,如果核心 CPI 達到 0.3% 甚至更高,尤其是商品與服務價格同時上漲,市場可能進一步強化升息預期,推升美債殖利率,對科技成長股形成壓力。需要注意的是,如果整體 CPI 偏高主要來自能源,而核心通膨仍然溫和,美股受到的負面影響可能相對有限。
美元方面,美元走勢主要取決於 CPI 是否改變聯準會 12 月的政策預期。若整體與核心 CPI 均高於預期,通膨黏性將強化美國利率維持高檔甚至進一步升息的可能性,美元可能獲得新的上漲動能。若核心 CPI 低於預期,市場下調 12 月升息機率,美債殖利率回落可能削弱美元的利率優勢,美元指數則面臨階段性修正。不過,如果只有整體 CPI 因能源價格上漲而偏高,美元的上漲空間可能受限。
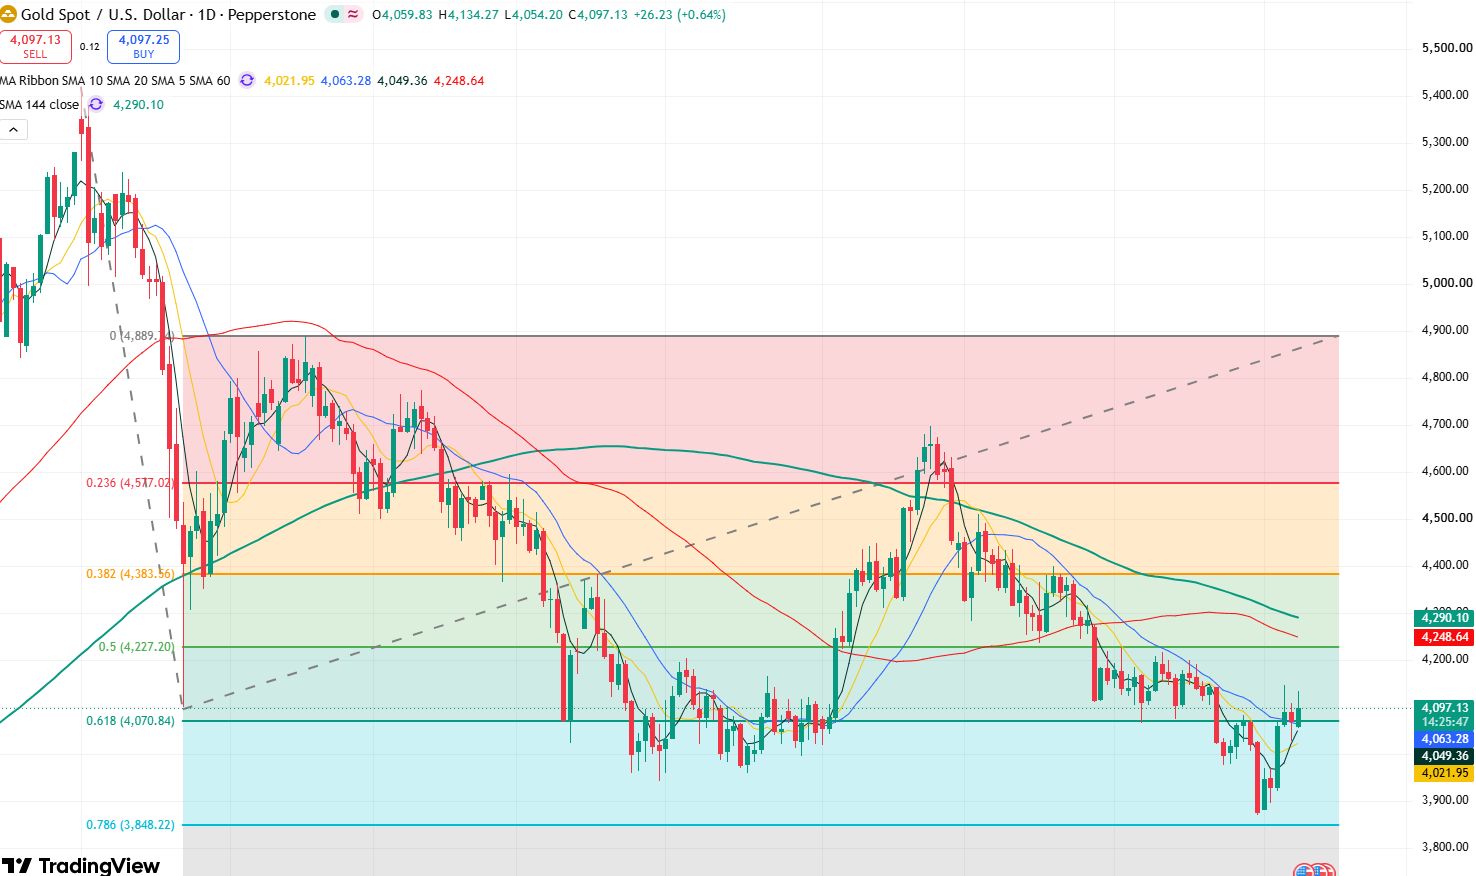
黃金價格日線圖,來源:TradingView
黃金方面,如果核心 CPI 超出預期,聯準會升息預期升溫可能推升美元與美債殖利率走高,增加黃金的持有機會成本,金價可能持續承壓,可能向下測試 4050 美元附近支撐位,甚至可能回落至 4000 美元關卡。相反地,若核心 CPI 低於預期,12 月升息押注降溫,美元與美債殖利率同步回落,將有利於黃金反彈,有望向上測試 4200-4230 美元區間壓力。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










