Rocket Lab財報前瞻:Neutron進度與政府訂單成焦點,華爾街目標價最高132美元



AI 播客


Rocket Lab將於美東時間11月9日盤後公布2026年第三季財報,市場預期營收約2.57億美元,年增66%。營收雙引擎由火箭發射與太空系統支撐,在手訂單規模龐大。投資焦點聚焦於毛利率變化、政府合約執行進度,以及延至2027年的Neutron中型火箭首飛時程。分析師平均目標價顯示潛在上漲空間,但研發進度與獲利能力仍存分歧。
TradingKey - Rocket Lab(RKLB)將於美東時間 11 月 9 日盤後公布 2026 年第三季財報,並於 17 時召開電話會議。
與傳統航太發射企業不同,Rocket Lab 的業務涵蓋 Electron 小型火箭發射、衛星製造、太空載具組件、光學系統及太空基礎設施服務。
隨著美國政府與商業客戶增加衛星部署需求,公司太空系統業務持續發展,已成為重要的營收來源,與火箭發射業務共同支撐公司成長。
公司已將 Neutron 火箭首飛目標調整至 2027 年。除季度營收外,下一季展望、火箭測試與政府合約的執行時間,將影響市場對 2027 年成長的判斷。
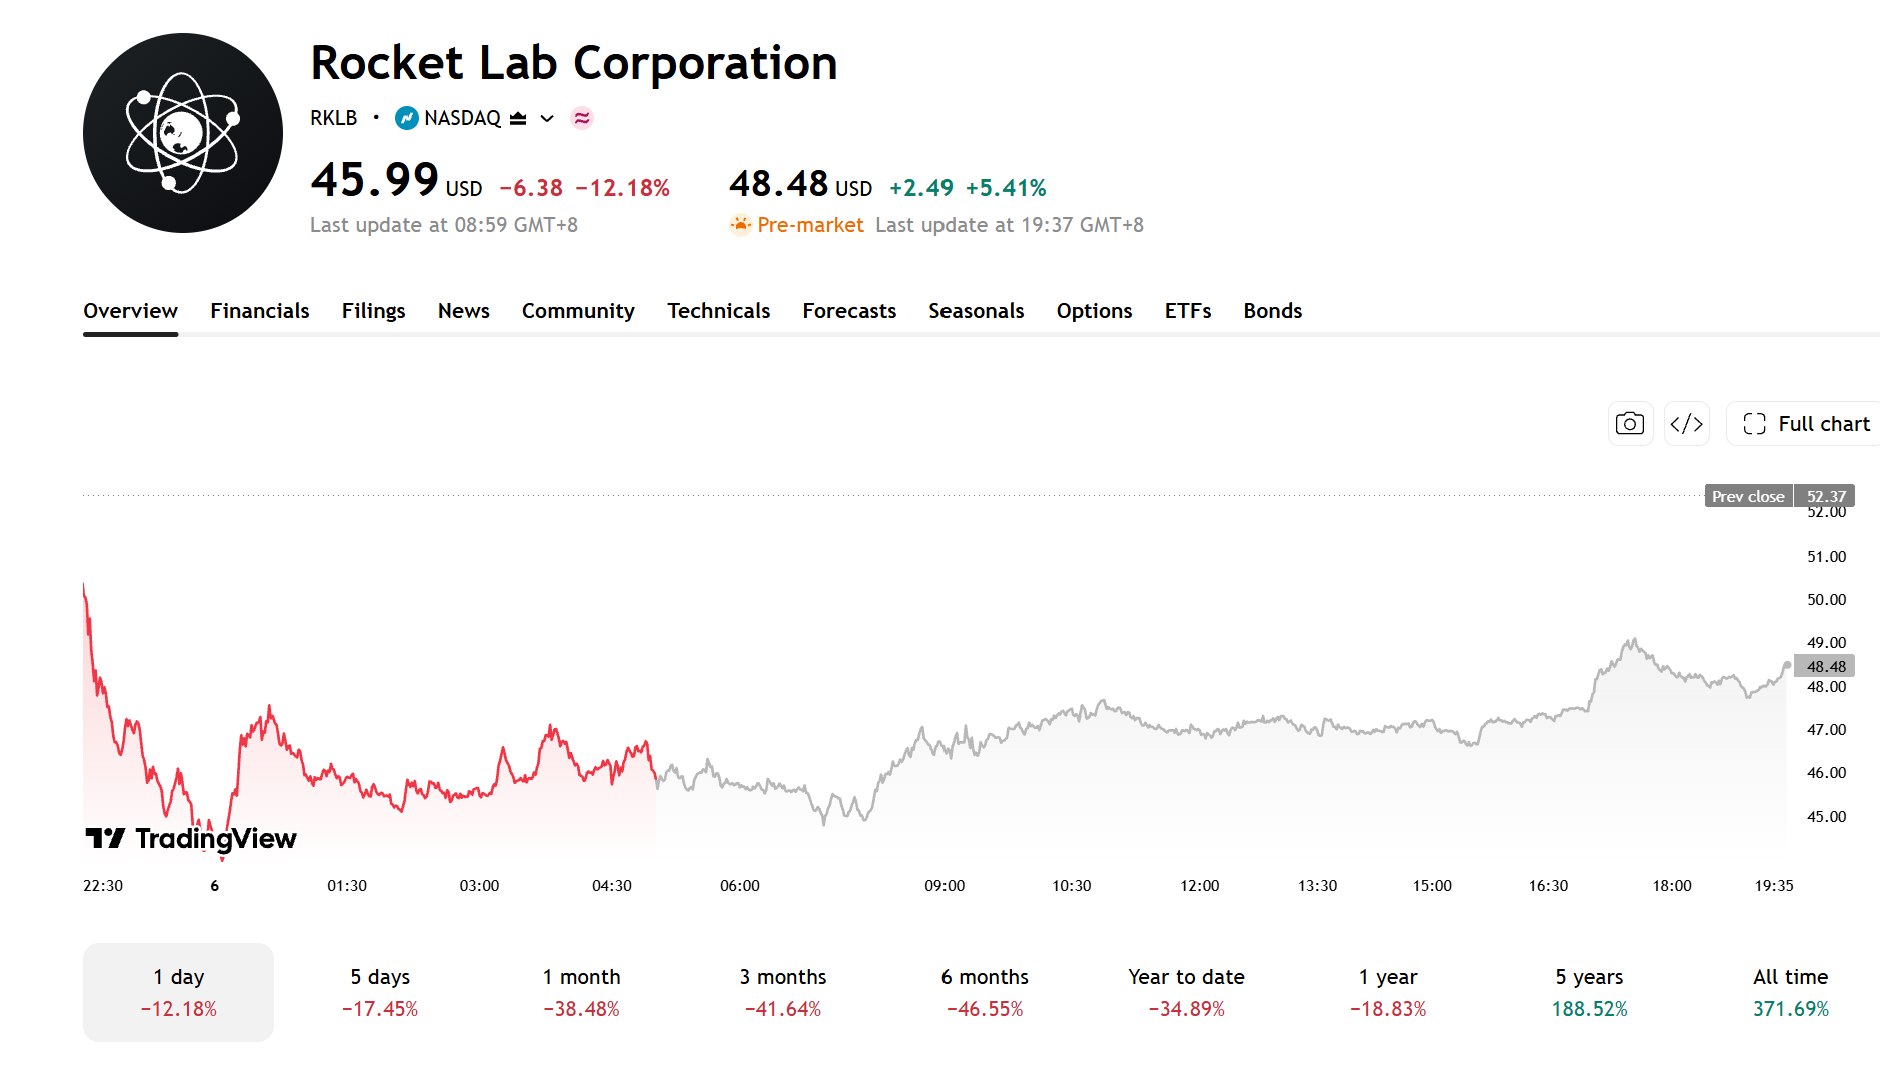
11 月 4 日,Rocket Lab 當日股價收在 45.99 美元,較 5 月 27 日創下的 151 美元階段高點回檔近 70%,回吐先前大部分漲幅。
【來源:TradingView】
市場預期與公司指引基本一致
MarketBeat 統計顯示,分析師預估 Rocket Lab 第三季營收約 2.57 億美元,年增約 66%;每股虧損約 0.07 美元。公司給出的營收財測為 2.50 億至 2.65 億美元,中位數為 2.575 億美元,與市場預期基本相符。
獲利能力方面,公司預估第三季 GAAP 毛利率為 29% 至 31%,低於第二季的 36.1%;調整後 EBITDA 預估虧損 1,700 萬至 2,300 萬美元。因此,除營收能否達到預期外,毛利率變化及虧損收斂情況也是本次財報的重要觀察指標。
回顧第二季,Rocket Lab 營收 2.34 億美元,年增 62%;期末在手訂單達 23.6 億美元,年增 137%。其中,約 45% 預計將在未來 12 個月認列為營收,實際進度仍取決於專案交付及發射安排。
從業務結構看,產品業務營收約 1.81 億美元,年增約 96%,主要來自衛星製造及太空載具組件;服務業務營收約 5,270 萬美元,年增約 2%,包括火箭發射及相關太空服務。
此外,公司還獲得美國太空軍最高約 3.97 億美元的衛星專案合約,以及超過 1.6 億美元的衛星製造合約,進一步擴大政府業務的在手訂單規模。
Q3財報看點:Neutron首飛進度與政府合約交付
Neutron 研發進度及政府合約交付是本次財報的重要看點。
Neutron 是 Rocket Lab 中長期成長的關鍵項目。與現有 Electron 小型火箭相比,Neutron 屬於中型可重複使用運載火箭,主要鎖定大型衛星發射、商業衛星星系及美國政府和國防任務。若順利投入營運,公司將有機會承接更大規模的發射訂單,擴大商業航太市占率。
公司已獲得多項 Neutron 相關合約。第二季,Rocket Lab 獲得一份最高約 3.97 億美元的美國太空軍 Flatellite 衛星專案合約,負責製造多顆衛星,並計劃使用 Neutron 執行發射任務。
不過,專案進度近期有所調整。Rocket Lab 於 10 月 14 日宣布,Neutron 首次發射時間從原定的 2026 年延後至 2027 年。公司表示,仍持續推進關鍵零組件製造和測試,並優化生產流程,以確保火箭達到首飛要求。
此次延期對短期營收影響相對有限,但可能延後相關發射任務及後續訂單兌現,並影響市場對公司中長期成長的預期。因此,本次財報電話會議上,投資人將重點關注一級箭體製造、Archimedes 發動機測試、二級系統驗證及新的首飛時程表。
政府訂單方面,Rocket Lab 近期獲得兩項美國太空軍合約。
一項潛在總價值 2.66 億美元,涵蓋 12 次次軌道發射及最多 6 次額外發射,首次發射預計不早於 2026 年底。
另一項潛在總價值 3.97 億美元,涉及多顆 Flatellite 衛星的設計、製造、發射及營運,屬於 SB-AMTI 計畫,衛星計劃由 Neutron 發射。
後續需關注次軌道發射排程、衛星製造進度及合約選擇權的行使情況。其中,3.97 億美元合約的衛星發射取決於 Neutron 的研發及首飛進度。兩項合約金額均包含選擇權,實際營收仍取決於合約執行及選擇權行使情況。
華爾街最高目標價看至132美元
【來源:TipRanks】
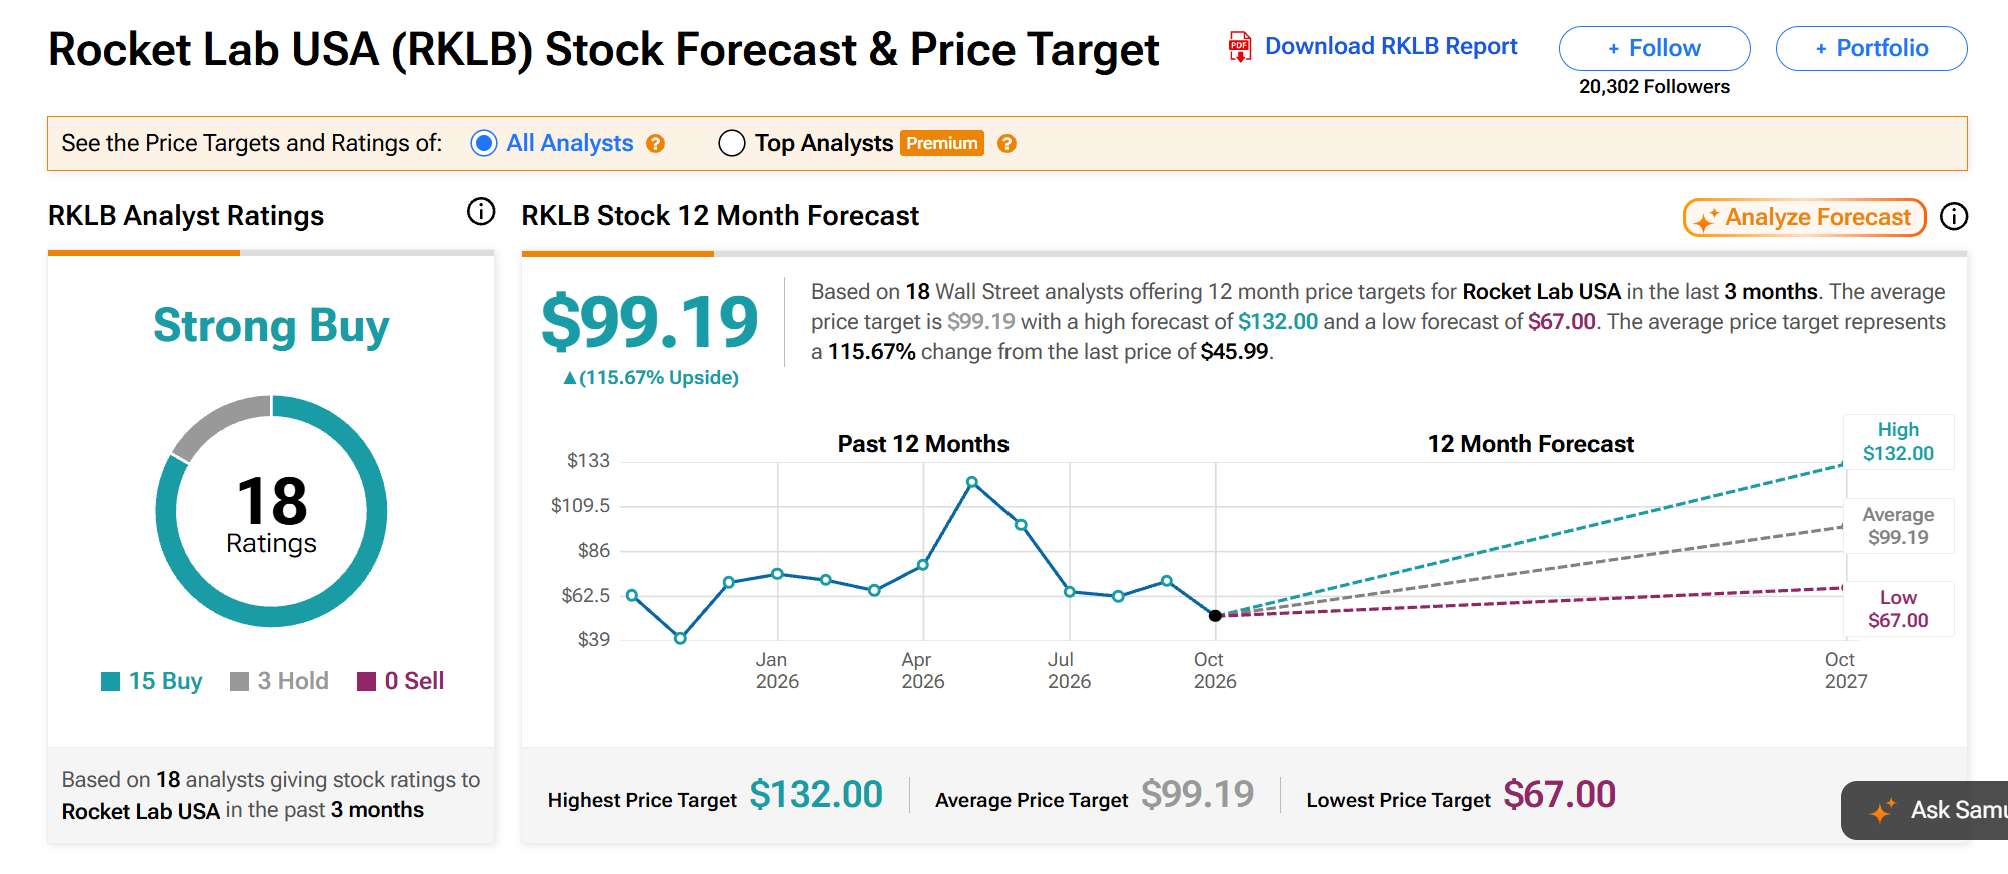
截至 11 月 6 日,據 TipRanks 統計,過去三個月共有 18 位分析師對 Rocket Lab 給予評等,平均目標價為 99.19 美元,較當前股價隱含 115.67% 的上漲空間;最高為 132 美元,最低為 67 美元。
其中,Stifel 於 10 月 15 日維持「買進」評等及 132 美元目標價;高盛 (GS) 則維持「持有」評等,並將目標價從 75 美元調降至 67 美元。
分析師目標價差異較大,反映出市場對 Neutron 研發進度、政府訂單交付及公司未來獲利能力存在不同預期。
若本季營收與獲利率達到財測指引,政府專案按計畫推進,管理層又能給出更明確的 Neutron 測試安排,RKLB 股價可能獲得支撐。若毛利率低於預期、專案交付延遲或首飛時間再度延後,即使營收成長較快,2027 年獲利預期仍可能承壓。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。