Rocket Lab财报前瞻:Neutron进度与政府订单成焦点,华尔街目标价最高132美元



AI播客


Rocket Lab将于美东时间11月9日盘后公布2026年第三季度业绩。市场预期Q3营收约2.57亿美元,GAAP毛利率预计降至29%至31%,调整后EBITDA预计亏损1700万至2300万美元。核心看点包括Neutron中型火箭首飞推迟至2027年后的最新进展、关键发动机测试及美国太空军等大额政府合同的交付执行情况。分析师平均目标价为99.19.美元,市场对其盈利能力与项目进度存在分歧。
TradingKey - Rocket Lab(RKLB)将于美东时间11月9日盘后公布2026年第三季度业绩,并于17时召开电话会。
与传统航天发射企业不同,Rocket Lab的业务涵盖Electron小型火箭发射、卫星制造、航天器组件、光学系统及空间基础设施服务。
随着美国政府和商业客户增加卫星部署需求,公司太空系统业务持续发展,已成为重要的收入来源,与火箭发射业务共同支撑公司增长。
公司已将Neutron火箭首飞目标调整至2027年。除季度收入外,下一季度展望、火箭测试和政府合同的执行时间,将影响市场对2027年增长的判断。
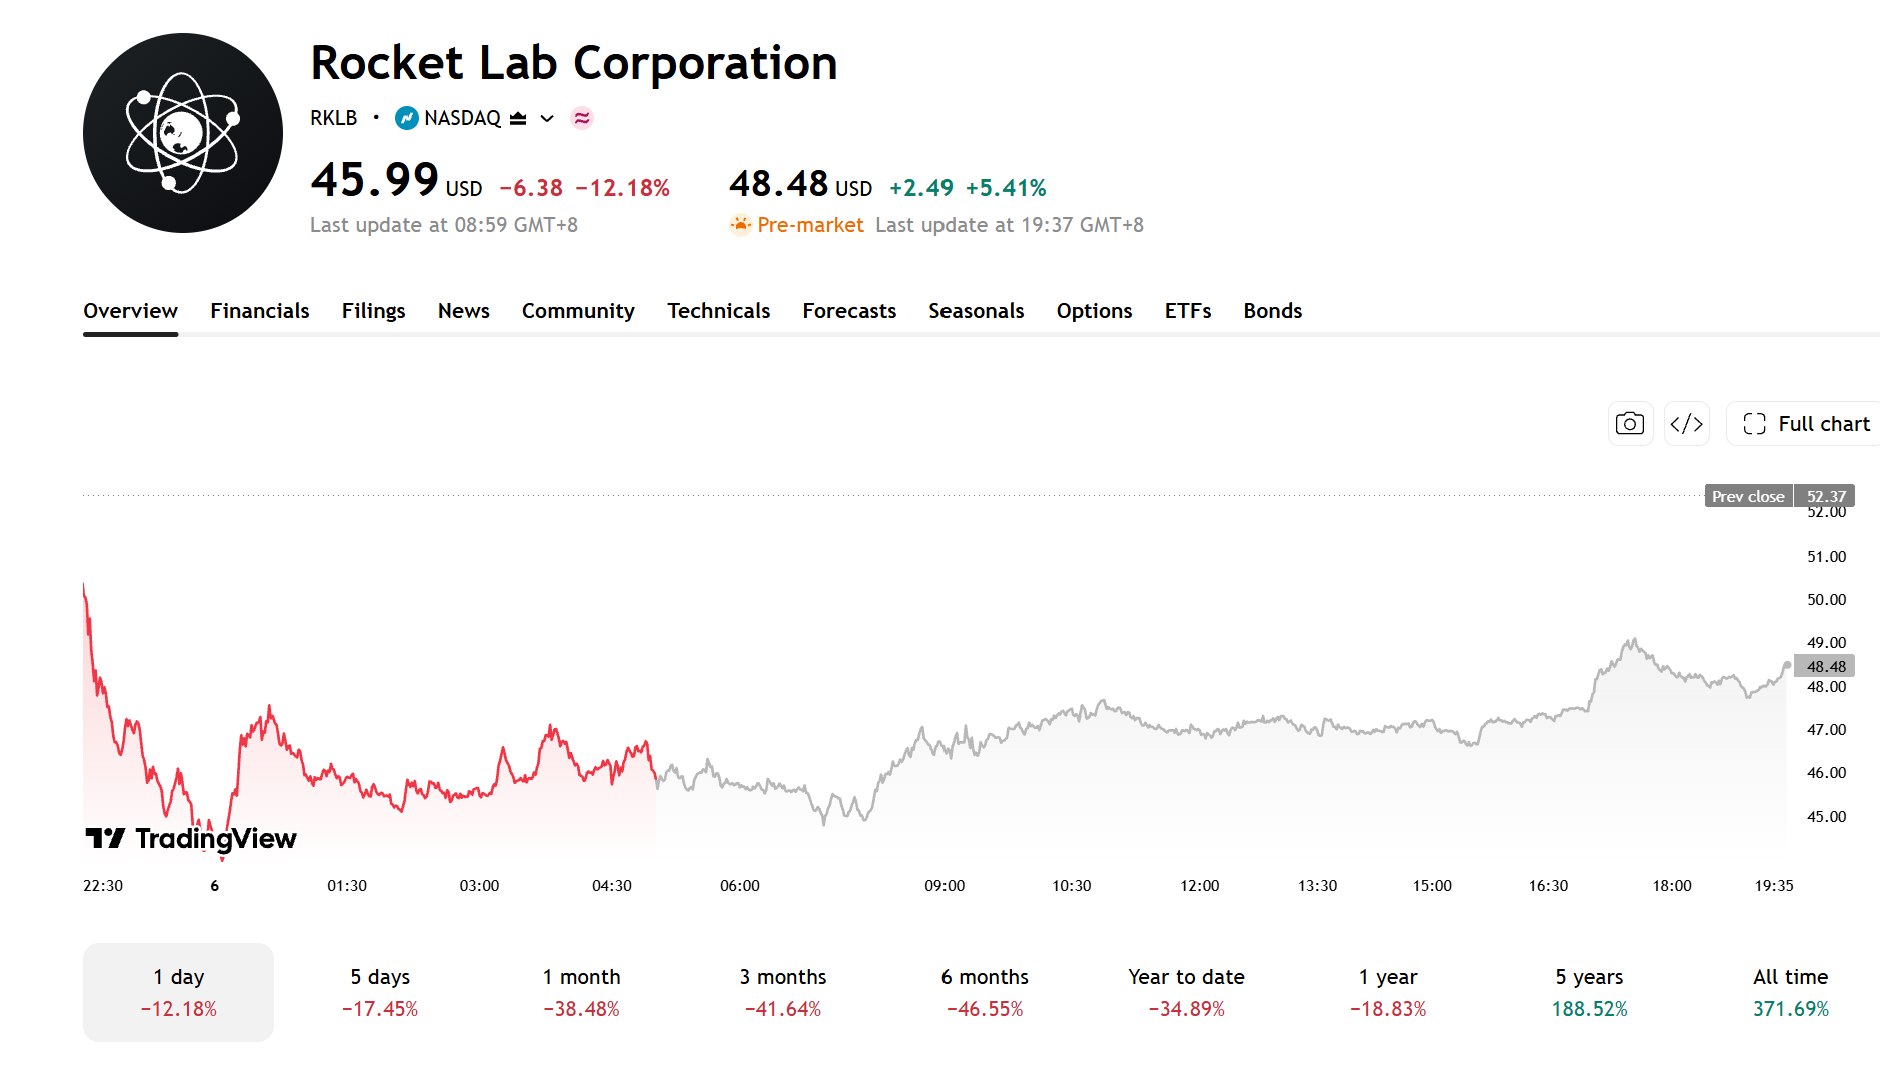
11月4日,Rocket Lab股价当日收报45.99美元,较5月27日创下的151美元阶段高点回落近70%,回吐此前大部分涨幅。
【来源:TradingView】
市场预期与公司指引基本一致
MarketBeat统计显示,分析师预计Rocket Lab第三季度营收约2.57亿美元,同比增长约66%;每股亏损约0.07美元。公司给出的营收指引为2.50亿至2.65亿美元,中值为2.575亿美元,与市场预期基本一致。
盈利能力方面,公司预计第三季度GAAP毛利率为29%至31%,低于第二季度的36.1%;调整后EBITDA预计亏损1700万至2300万美元。因此,除营收能否达到预期外,毛利率变化及亏损收窄情况也是本次财报的重要观察指标。
回顾第二季度,Rocket Lab营收2.34亿美元,同比增长62%;期末在手订单达23.6亿美元,同比增长137%。其中,约45%预计将在未来12个月确认为收入,实际进度仍取决于项目交付及发射安排。
从业务结构看,产品业务营收约1.81亿美元,同比增长约96%,主要来自卫星制造及航天器组件;服务业务营收约5270万美元,同比增长约2%,包括火箭发射及相关航天服务。
此外,公司还获得美国太空军最高约3.97亿美元的卫星项目合同,以及超过1.6亿美元的卫星制造合同,进一步扩大政府业务的在手订单规模。
Q3财报看点:Neutron首飞进度与政府合同交付
Neutron研发进度及政府合同交付是本次财报的重要看点。
Neutron是Rocket Lab中长期增长的关键项目。与现有Electron小型火箭相比,Neutron属于中型可重复使用运载火箭,主要面向大型卫星发射、商业卫星星座及美国政府和国防任务。若顺利投入运营,公司将有机会承接更大规模的发射订单,扩大商业航天市场份额。
公司已获得多项Neutron相关合同。第二季度,Rocket Lab获得一份最高约3.97亿美元的美国太空军Flatellite卫星项目合同,负责制造多颗卫星,并计划使用Neutron执行发射任务。
不过,项目进度近期有所调整。Rocket Lab于10月14日宣布,Neutron首次发射时间从原定的2026年推迟至2027年。公司表示,仍在推进关键部件制造和测试,并优化生产流程,以确保火箭达到首飞要求。
此次延期对短期营收影响相对有限,但可能推迟相关发射任务及后续订单兑现,并影响市场对公司中长期增长的预期。因此,本次财报电话会上,投资者将重点关注一级箭体制造、Archimedes发动机测试、二级系统验证及新的首飞时间表。
政府订单方面,Rocket Lab近期获得两项美国太空军合同。
一项潜在总价值2.66亿美元,涵盖12次亚轨道发射及最多6次额外发射,首次发射预计不早于2026年底。
另一项潜在总价值3.97亿美元,涉及多颗Flatellite卫星的设计、制造、发射及运营,属于SB-AMTI计划,卫星计划由Neutron发射。
后续需关注亚轨道发射排期、卫星制造进度及合同选项的行使情况。其中,3.97亿美元合同的卫星发射取决于Neutron的研发及首飞进度。两项合同金额均包含选择权,实际收入仍取决于合同执行及选项行使情况。
华尔街最高目标价看至132美元
【来源:TipRanks】
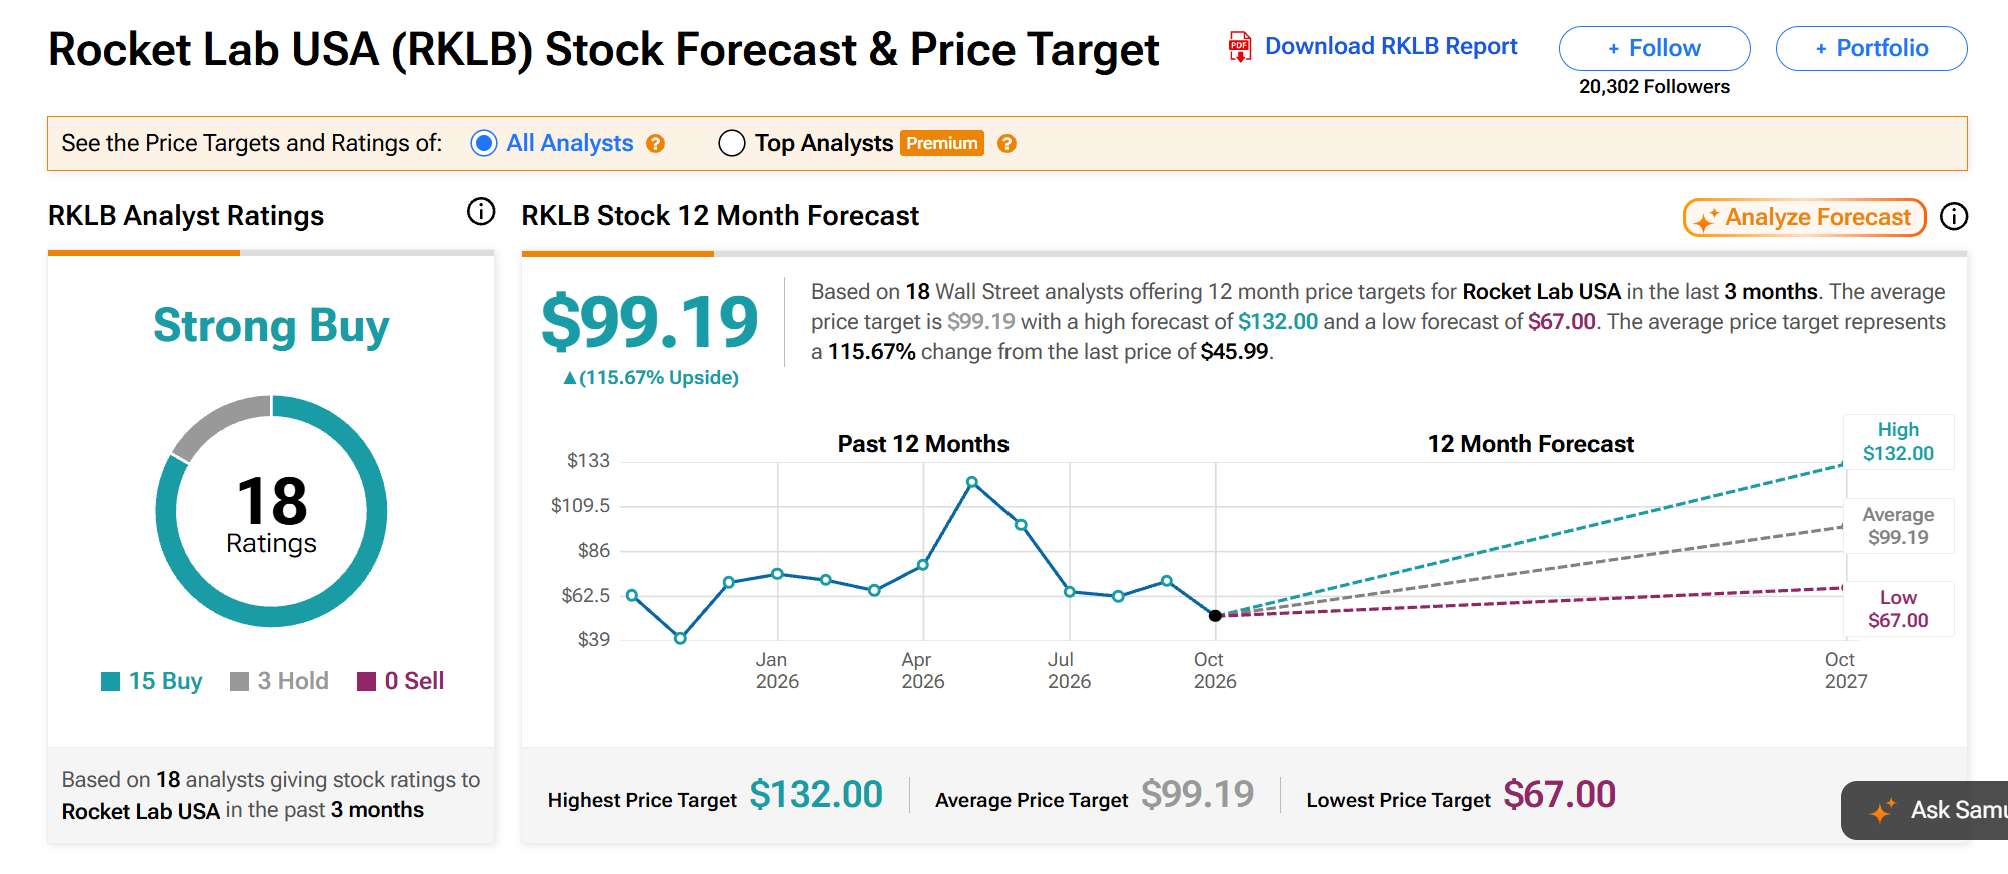
截至11月6日,据TipRanks统计,过去三个月共有18位分析师对Rocket Lab进行评级,平均目标价为99.19美元,较当前股价隐含115.67%的增长空间;最高为132美元,最低为67美元。
其中,Stifel于10月15日维持“买入”评级及132美元目标价;高盛(GS)则维持“持有”评级,并将目标价从75美元下调至67美元。
分析师目标价差异较大,反映出市场对Neutron研发进度、政府订单交付及公司未来盈利能力存在不同预期。
若本季营收与利润率达到指引,政府项目按计划推进,管理层又能给出更明确的Neutron测试安排,RKLB股价可能获得支撑。若毛利率低于预期、项目交付推迟或首飞时间再度后移,即使营收增长较快,2027年盈利预期仍可能承压。