


博通股价预测:迈威尔收购Lumentum,或将威胁其在AI光通信领域的领先地位



AI播客


迈威尔科技拟收购Lumentum,将补齐激光器技术与制造能力,合并后市场份额接近7%,对博通在AI光通信领域的垂直整合优势与定价权构成直接挑战,云服务商采购选择增加或压制博通订单与利润率。技术面上,博通股价处于完整空头排列,短中期方向偏弱,若有效跌破320美元支撑或面临进一步下行风险。

迈威尔补齐激光器能力,挑战博通一体化光互连方案
博通在AI光通信领域的优势,来自同时掌握芯片与光学器件。其产品覆盖Tomahawk交换芯片、数字信号处理器(DSP)以及激光光源,可以围绕客户的网络架构提供相互配合的产品。
迈威尔此前的强项更多集中在电子芯片。Lumentum加入后,将带来磷化铟激光器、光模块及光交换技术,使其能够把芯片、光引擎和激光光源放在一起设计、验证,减少客户协调不同供应商的工作。
这种整合在共封装光学(CPO)和近封装光学(NPO)时代尤其重要。这些架构将光学器件移近计算或交换芯片,以缓解高速传输中的功耗和带宽瓶颈,也提高了不同元件协同设计的重要性。
Counterpoint认为,激光器是这笔交易的核心。即使光互连架构变化、部分方案减少对独立DSP的依赖,光源仍不可缺少。收购Lumentum因此既能补充产品,也能帮助迈威尔保障关键激光器供应。
对博通而言,这意味着客户在选择完整光互连方案时,将有更具竞争力的替代供应商。迈威尔有机会从销售部分芯片,进一步争取整条光连接中更多的产品收入。
AI光通信采购选择增加,博通订单与产品溢价或承压
TrendForce认为,合并后的公司可能帮助英伟达及云服务商保持采购灵活性,降低对博通的依赖。如果迈威尔能够提供性能、成本和交付能力相近的方案,客户就有更大空间分配订单,并在新项目中比较报价。博通未来的收入增量可能因此低于原先预期;若需要通过价格让步保住订单,产品利润率也可能受到影响。
不过,博通已有商业化积累。公司早在2025年10月就宣布第三代CPO交换芯片Tomahawk 6—Davisson开始出货。迈威尔要争取这些客户,仍需在产品验证和规模交付上追赶。
垂直整合也可能给博通带来部分订单机会。Lumentum旗下Cloud Light经营光模块业务,与部分采购迈威尔DSP的客户存在竞争。Counterpoint预计,这些客户可能加强多供应商采购,将部分DSP订单转向博通等厂商。
交易预计2028年上半年完成,尚需股东及监管批准。TrendForce预计,中国审查将关注激光器供应限制、产品捆绑,以及是否优先供应自有模块业务。
因此,这笔收购对博通最直接的挑战,是削弱其完整产品组合的稀缺性。若迈威尔获得更多下一代光互连项目,博通的订单增长和定价优势将受到实质考验,也可能促使市场重新评估其AI业务的增长预期与估值溢价。
博通技术分析
从技术面看,博通目前处于下降趋势中的低位整理,股价仍在0.786斐波那契回撤位(333.84美元)下方。近期虽然出现反抽,但尚未改变高点逐步下移的结构,320美元附近的承接仍在反复接受考验。
当前枢轴是10日指数移动平均线与上述回撤位构成的332.91—333.84美元区域。价格未能持续站稳这里,说明短线修复仍受到压制,暂未形成明确的止跌转强信号。
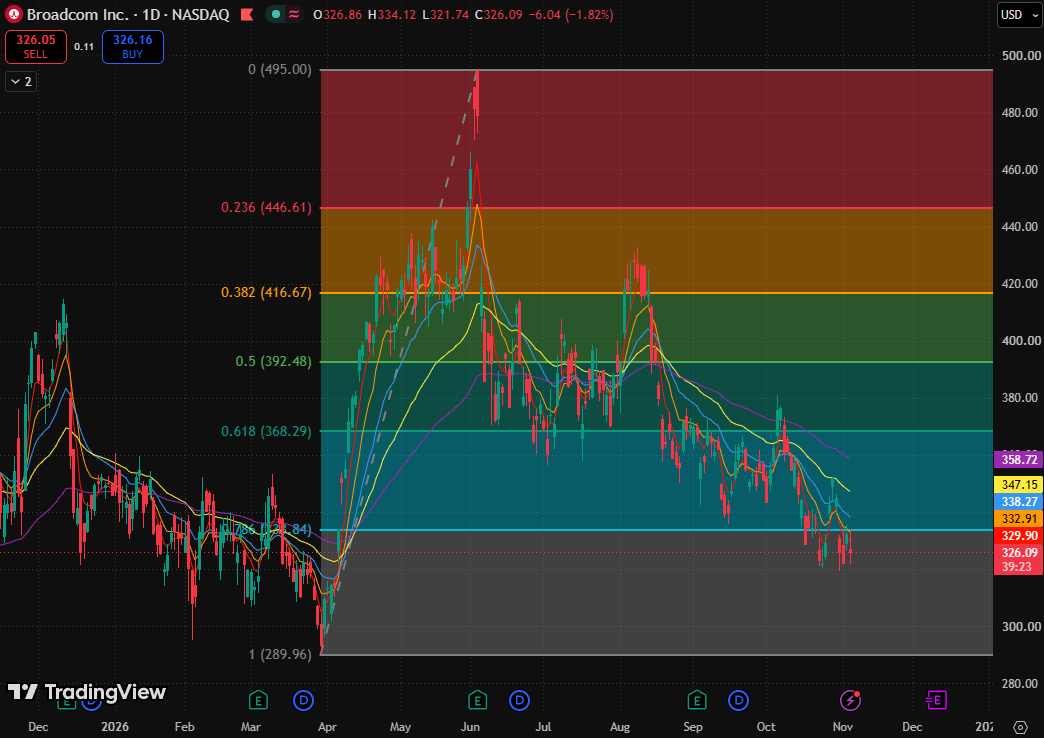
博通股价图,来源:TradingView
均线方面,短期均线在近期反抽中有所靠拢,但相互次序尚未转强。80日指数移动平均线(347.15美元)与160日指数移动平均线(358.72美元)也继续下压。五条均线按周期从短到长依次抬高,保持完整空头排列,短线与中期方向仍然偏弱。
反弹空间方面,若股价站稳332.91—333.84美元区间,随后回踩获得承接,修复才具备延续条件;股价有望进一步修复至20日指数移动平均线与80日指数移动平均线构成的338.27—347.15美元区域。
若股价有效跌破320美元附近的近期低位区,反抽又无法收回,则当前整理将进一步转为向下突破,或将跌至3月底低点(289.96美元)。










