


美光股價預測:資料中心限建令估值受壓,惟長協與HBM漲價將有助於支撐獲利兌現



AI 播客


民主黨期中選舉獲勝引發資料中心限建疑慮,使美光營收實現時間受到關注。不過,花旗與摩根大通認為AI伺服器需求仍大於供給,2027年DRAM與NAND供需缺口將收斂但未消失。美光透過增加至26份長約及2027年HBM漲價鎖定營收與毛利率,為獲利提供保障。技術面呈完整空頭排列,短期為急跌後局部修復,若失守650美元支撐恐進一步下探。

TradingKey - 民主黨在美國期中選舉中獲勝,部分新當選州長主張限制資料中心建設,使市場重新評估 AI 基礎設施的擴張速度。若審查收緊、專案延期,伺服器及儲存設備採購也可能延後,美光 (MU) 未來營收實現的時間因此受到關注。
不過,花旗與摩根大通近期的研究顯示,伺服器儲存需求成長仍快於供給擴張。美光持續增加的長期供貨協議,以及已經談妥的 2027 年 HBM 價格,則為其因應需求波動提供了更具體的獲利保障。
花旗與摩根大通看好記憶體供需,AI需求仍超過新增供應
花旗調升主要記憶體廠商的供應預測後,將 2027 年 DRAM 供需缺口從 8.7% 收斂至 3.8%,NAND 缺口從 6.1% 收斂至 3.3%。供應增加正在緩解短缺,但尚不足以滿足全部需求。
支撐主要來自伺服器。花旗預估,2027 年伺服器 DRAM 和企業級固態硬碟需求分別成長 53% 和 52%,而手機 DRAM 需求下降 11%。依此預測,AI 相關需求仍有能力吸收新增產能,為記憶體價格提供支撐。花旗研究報告報導
摩根大通同樣認為,產業基本面有望保持強勁至 2028 年,未來六個月獲利預測下修的可能性較低。該行指出,NAND 漲價速度雖然放緩,但短期尚未出現明顯的價格下跌跡象。摩根大通研究報告報導
這意味著,部分資料中心專案延期,未必立即導致記憶體市場轉向過剩。現有供需缺口能夠提供緩衝,但消費需求偏弱,也使美光科技的成長更加依賴 AI 客戶採購能否持續。
美光長約增至26份,價格下限與HBM漲價支撐獲利
根據美光科技財報顯示,公司已將策略客戶協議從先前的 16 份增至 26 份,部分期限延伸至 2031 年。公司預計,這些協議將涵蓋截至 2030 年期間超過 35% 的營收,提高未來訂單和營收的確定性。
公司年報顯示,協議包含具約束力的多年採購量承諾,採用「照付不議」安排,即客戶須依合約承擔約定採購量對應的付款義務。多數協議設有價格上下限,客戶亦提供現金押金或信用狀作為履約保障。
美光科技預計,即使依價格下限執行,相關協議的毛利率仍將顯著高於以往週期的季度高峰。因此,在按約交付、成本可控的情況下,長約既能保障銷量,也能減輕市場價格回落對獲利的衝擊。
HBM 合約則為 2027 年獲利成長提供支撐。美光科技表示,2027 年絕大部分 HBM 位元供應已完成簽約,價格較 2026 年顯著提高,有助於縮小 HBM 與傳統 DRAM 的毛利率差距。
摩根大通報告引用的彭博預測顯示,美光科技當時對應的 2027 年預期本益比約 4.8 倍,反映市場仍擔憂高獲利能持續多久。若限建主要帶來專案延期,而非長期採購承諾縮減,長約與 HBM 漲價將有助於支撐獲利兌現。不過,該行認為短期缺乏明確催化劑,基本面支撐尚未必立即轉化為股價反彈。
美光技術分析
從技術面來看,已進入 7 月底前低(737.88 美元)失守後的下跌延伸階段,本次上漲首先是在修復前一根急跌 K 線。反彈仍停留在跌破位置下方,原有下降結構尚未改變。
從趨勢與結構來看,10 月反彈未能突破 6 月高點,隨後價格重心再次下移。近期不僅跌破先前整理區間,還進一步失守 7 月底前低,使更低高點與更低低點的下降結構更加明確。本根日 K 最高觸及 724.80 美元,尚未重返原有前低,說明目前仍是急跌後的局部修復。
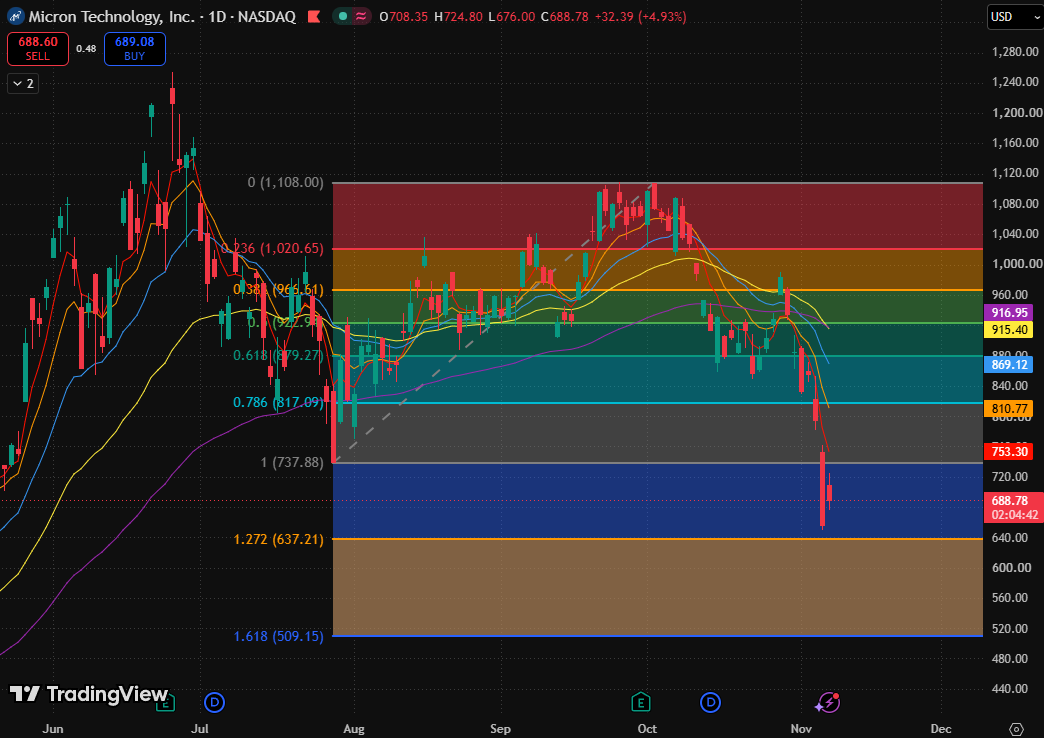
美光科技股價圖,來源:TradingView
均線方面,5 日指數移動平均線(753.30 美元)、10 日指數移動平均線(810.77 美元)和 20 日指數移動平均線(869.12 美元)持續下壓,短期均線向下發散。80 日指數移動平均線(915.40 美元)已略低於 160 日指數移動平均線(916.95 美元),中期均線也轉為空頭順序。五條均線形成完整空頭排列,不過中期兩條均線仍較接近,尚未明顯拉開。
樂觀方面,若股價收復並站穩 7 月底前低與 5 日指數移動平均線構成的 737.88—753.30 美元區間,短線有望轉入持續修復。
下方支撐方面,近日低點(650 美元)為短線承接觀察位置,若跌破該價位,或將至 1.272 費波那契擴展位(637.21 美元)尋找支撐。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。











