


納指大跌2.86%,創6月以來最大跌幅;投資人拋售AI相關股票,費半跌超7%,英特爾大跌28%



AI 播客


美東時間 10 月 30 日,美股三大指數大幅下挫,資金轉向防禦性類股。科技股重挫,亞馬遜第三季財報疲弱且現金流為負,英特爾因展望不佳及信用違約風險飆升大跌 28.58%,費城半導體指數大跌 7.2%。宏觀方面,達拉斯聯準銀行總裁洛根暗示需再升息 50 個基點;美銀警告 AI 發債潮壓制科技債表現,市場壓力緩解或需至 2027 年上半年。

TradingKey - 美東時間 10 月 30 日,美股週五大幅下挫,投資人拋售 AI 相關股票,轉向必需消費品及醫療保健等防禦性類股。美國中期選舉臨近,午後賣壓進一步加劇,那指跌幅顯著超過道指。
截至收盤,道瓊指數跌 1.09%,報 51770.31 點;那斯達克綜合指數跌 2.86%,報 25437.00 點;標普 500 指數跌 1.82%,報 7580.07 點。
科技股表現
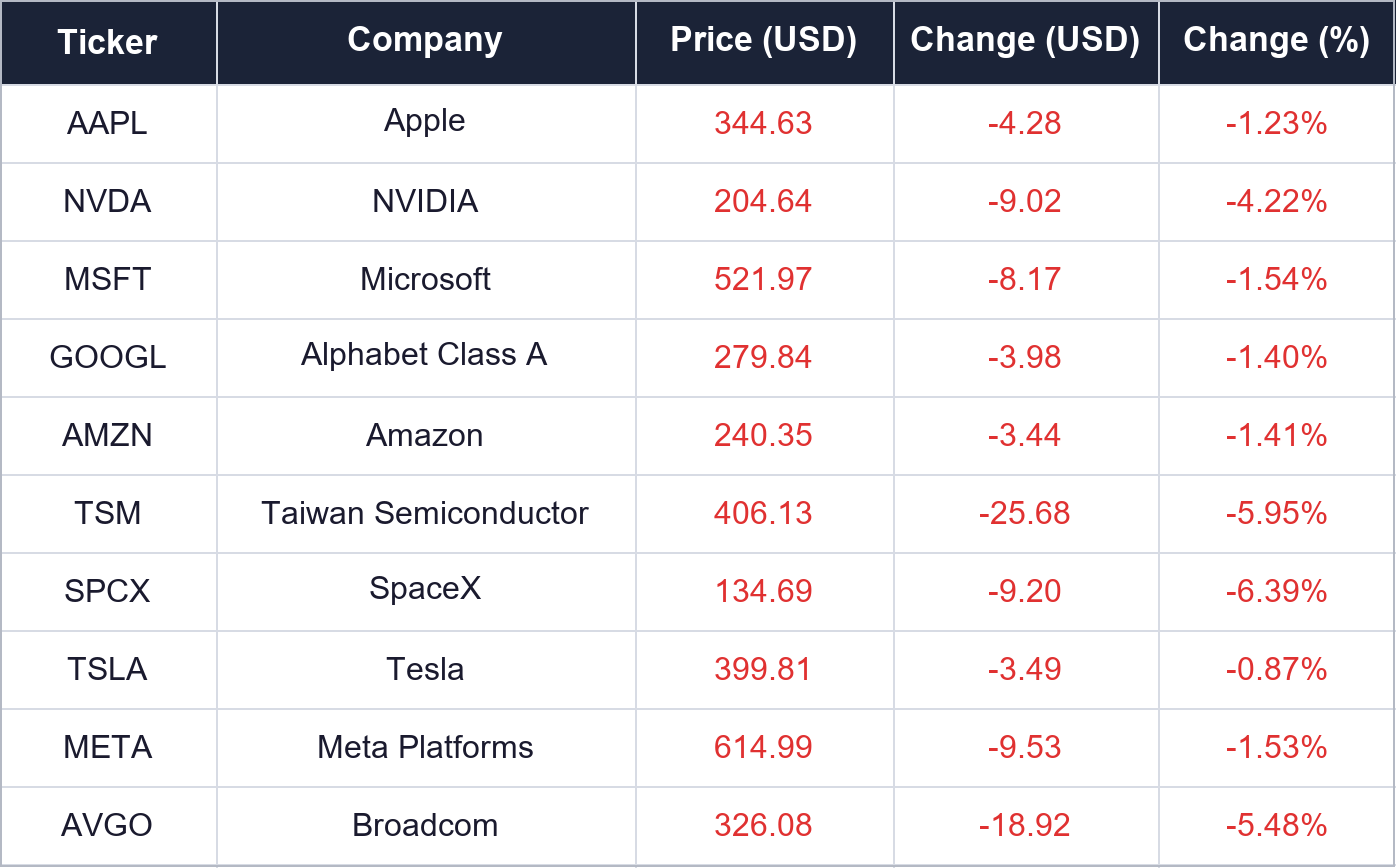
亞馬遜 (AMZN) 收復早盤跌幅,收跌 1.41%,報 240.35 美元。
公司第三季營收及獲利均低於市場預期,同時揭露自由現金流為負 424 億美元,並維持 2026 年 2200 億美元的資本支出預期。據亞馬遜向美國證監會 SEC 提交的季度文件,公司可在 2027 年初至 2028 年第三季期間自主決定是否動用這項融資安排,貸款將以部分相關採購資產作為抵押。亞馬遜此前主要依靠營運現金流和債券發行支援資料中心建設及晶片採購,此次進一步拓展融資管道,凸顯 AI 基礎設施擴張對資金籌措和現金流管理提出的更高要求。
英特爾 (INTC) 跌 28.58%,報 65.76 美元。
公司對當前季度的展望疲軟,反映 PC 市場需求放緩。客戶運算與物理 AI 部門營收年減 5%,至 81 億美元。英特爾警告,受 PC 市場疲軟影響,公司預計今年現金流將出現淨流出,信用市場擔憂隨之升溫。據 Markit 數據,英特爾五年期信用違約交換 (CDS) 利差擴大 17.5 個基點,至 124.75 個基點,創歷史新高,單日升幅可能為 2022 年 10 月以來最大。
大型科技股於今日的表現如下圖:
費城半導體指數跌 7.2%,報 10688.8 點。30 檔成分股中,29 檔下跌,1 檔上漲。
晶片股遭重挫,英特爾跌逾 28%,晟碟跌逾 13%,高通跌逾 11%,AMD 跌逾 10%,台積電、博通跌逾 5%。
公司消息
黑石據悉認為 Anthropic 上市後或難立即獲得投資級評等
據英國《金融時報》引述知情人士報導,黑石向投資人表示,Anthropic 上市後可能無法立即獲得投資級信用評等,更可能獲得 BB 級或以上評等。這項判斷較其先前預計公司年底前獲得投資級評等的看法更為謹慎。報導指出,部分保險公司與退休基金受到非投資級債務投資限制,這可能限制 Anthropic 的融資管道,使其繼續依賴信用評等較高的供應商提供融資支持。
英國 CMA 調查 Meta 商業條款,關注出版商內容使用安排
英國競爭與市場管理局(CMA)週五表示,將調查 Meta (META) 是否透過商業條款濫用市場支配地位,不公平地損害出版商及廣告商的利益。相關條款原計劃於 11 月 20 日起修訂,可能允許 Meta 未經出版商同意收集其網站內容,用於開發包括 AI 功能在內的產品及服務。目前,擬議修訂已暫緩實施。Meta 回應稱,啟動競爭調查缺乏理由,並表示已承諾在與出版商及其他利益相關方協商前,不會修改相關條款。
產業&宏觀消息
聯準會洛根:聯準會至少還需升息 50 個基點,隨後暫停評估
達拉斯聯準銀行總裁洛根週五表示,聯準會至少還需兩次各 25 個基點的升息,累計提高利率 50 個基點,隨後暫停並評估經濟及金融情勢。她本週支持維持聯邦基金利率目標區間在 3.75% 至 4%,但認為暫緩一次升息不會改變最終政策目標。
洛根表示,目前金融環境仍在支持經濟成長,政策需要進一步緊縮,才能推動通膨回落至 2%。科技投資前景及地緣政治局勢加劇市場波動,在此背景下,漸進升息有助於降低經濟活動出現不必要大幅惡化的風險。政策溝通方面,洛根主張明確傳達政策目標,與聯準會主席沃什傾向僅在危機時期提供此類指引的觀點不同。她認為,只要市場理解政策計畫,具體升息時點對長期借貸利率的影響有限。
美銀:AI 發債潮壓制科技債,市場壓力緩解或需等到 2027 年上半年
美銀全球投資策略團隊 10 月 29 日發布的《Flow Show》週報指出,AI 超大規模雲端服務業者今年的債務發行規模已達 1820 億美元,遠高於 2024 年的 170 億美元。新增債券供給正在壓制科技債表現,美國投資級科技債相對於整體投資級債券指數的總報酬已降至 30 年低點。
報告指出,過去六個月全球央行累計升息 42 次,美元走強及美債殖利率上升令科技股承壓。報告發布時,費城半導體指數較高點已回落約 20%。
策略師 Michael Hartnett 認為,政策制定者不會放任債券殖利率無序上漲,殖利率曲線控制 (YCC) 或量化寬鬆 (QE) 等政策選項可能對殖利率形成約束。但風險資產及 AI 股票壓力的持續緩解,仍有賴於債券殖利率下降和金融條件寬鬆。他判斷,這一時間視窗更可能出現在 2027 年上半年,催化因素包括地緣政治和平進展、油價大幅回落及升息週期結束。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。








