


美光股價預測:輝達Rubin Ultra擬下調HBM層數,記憶體單機用量下降或拖累營收成長



AI 播客


輝達下調Rubin GPU的HBM4頻寬規格,並考慮在Rubin Ultra採用8層HBM配置,這使美光面臨高階產品溢價下降與單機銷售容量減少的壓力,但製造成本與交付效率有望改善。技術面上,美光股價在反彈後回檔,短中期壓力佔據主導,若跌破910.48美元支撐位,反彈失敗風險將顯著上升。

TradingKey - 輝達 (NVDA) 下調 Rubin GPU 的 HBM4 頻寬規格,使美光 (MU) 的成長前景出現新的變數。輝達當前產品頁面列出的單顆 GPU 頻寬為 19.2 TB/s,較此前的 22 TB/s 降低約 12.7%,記憶體容量仍為 288GB。
頻寬下調並未減少這款 GPU 的記憶體容量,但可能改變供應商之間的競爭。與此同時,Rubin Ultra 可能採用 8 層 HBM 的消息,則涉及單機記憶體用量。
對美光而言,兩項調整分別影響產品溢價和銷售容量,需要沿不同路徑評估獲利衝擊。
輝達HBM4頻寬要求降低,美光面臨供貨改善與溢價壓力
美光今年 3 月宣布,針對 Vera Rubin 設計的 36GB、12 層 HBM4 已於第一季開始量產出貨。因此,此次調整對美光的意義,主要在於現有產品能否更有效率地滿足客戶要求。
較低的頻寬要求,有望讓供應商在運作速度、功耗與製造良率之間獲得更多調整空間。如果更多產品能夠達到交付標準,美光就可能提高有效產出,分攤製造成本。
但競爭對手同樣可能受益。隨著符合要求的產品增加,輝達在供應商選擇與採購議價上將擁有更多空間,美光依靠高效能產品獲取溢價的難度也可能上升。
這意味著,頻寬下調對利潤的影響取決於售價與成本如何變化。交付效率改善可以支撐獲利,競爭加劇則可能壓低產品溢價。
Rubin Ultra若轉向8層HBM,單機用量下降或拖累營收成長
相比頻寬調整,堆疊層數變化對記憶體需求的影響更直接。據 ZDNet 報導,輝達正考慮為 Rubin Ultra 採用 8 層 HBM4 與 HBM4E 的混合配置,以緩解高層堆疊的散熱和良率壓力。
若單層容量與堆疊組數保持不變,從 12 層降至 8 層,每顆 GPU 所需的 DRAM 晶片數量及記憶體容量將減少三分之一。對美光而言,即使 GPU 銷量成長,其對應的 HBM 銷售容量也可能低於原先按 12 層配置測算的水平。
按這一假設計算,GPU 出貨量需要增加 50%,才能抵銷單機記憶體用量下降帶來的影響。這使美光的營收成長更加依賴客戶擴大採購數量,而非單機容量升級。
另一方面,減少堆疊層數也有望降低製造成本、改善良率,並讓有限的記憶體產出支援更多 GPU 交付。如果供應瓶頸緩解帶動整機出貨,新增需求可以抵銷部分用量下降。
因此,美光面臨的壓力主要落在高階產品溢價和單機銷售容量上,同時也可能獲得成本與出貨效率的改善。
美光技術分析
從技術面來看,美光當前結構屬於反彈後的回檔再確認,價格尚未跌破 0.236 斐波那契回檔位 (910.48 美元),仍有望延續反彈趨勢。
從價格路徑看,股價在 10 月下旬於 849.25 美元附近止跌後連續反彈,重新收復多條短中期均線,並一度接近前期高點。但這次反彈沒有突破 1108.72 美元附近的前高區域,隨後出現開高走低的長黑線,說明上方賣壓仍然明顯,反彈暫時沒有轉化為新的高點墊高結構。
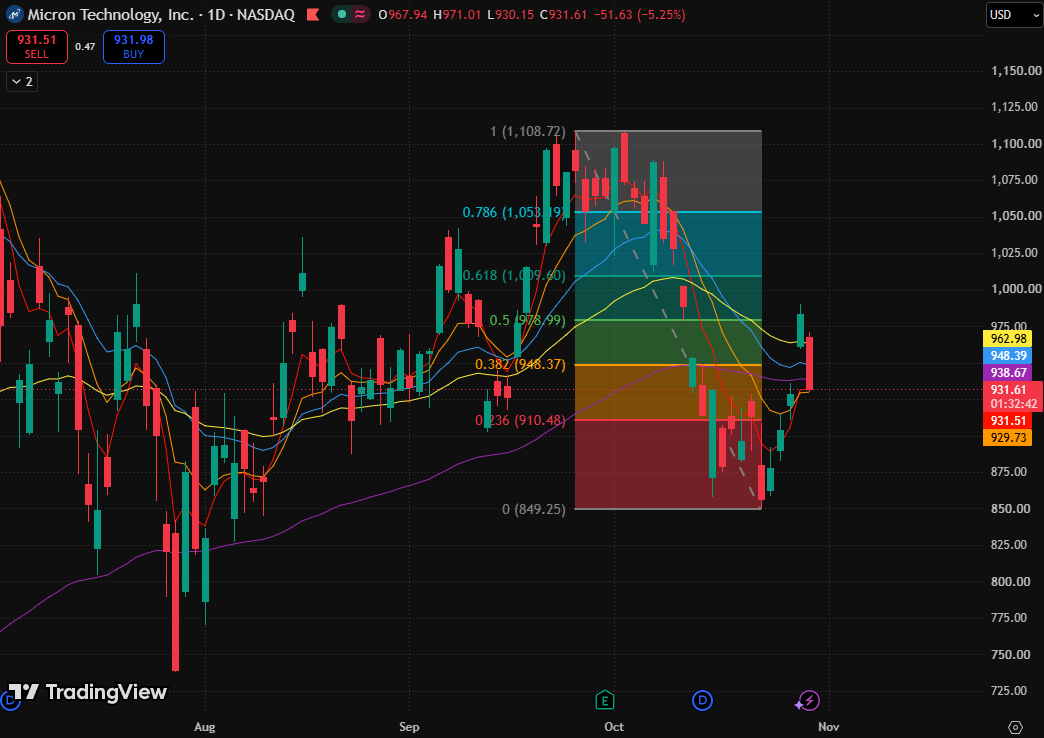
美光日線圖,來源:TradingView
均線方面,當前價格已經跌破 5 日、10 日、20 日、80 日指數移動平均線;160 日指數移動平均線約為 929.60 美元,暫時仍在股價下方。這樣的排列顯示短中期壓力重新佔據主導,160 日指數移動平均線是當前唯一仍在提供支撐的長期均線,但這並不構成完整的多頭或空頭排列。
上行空間方面,上方壓力先看 931.27—962.94 美元的均線密集區;若股價重新站回區間中點 948.37 美元並收復短中期均線,回檔可視為正常調整,並有望挑戰 0.5 斐波那契回檔位 (978.99 美元)。
若有效跌破 929.60 美元並繼續失守 910.48 美元,則反彈失敗的判斷將明顯強化;或將跌至 0.236 斐波那契回檔位 (910 美元) 附近尋找支撐。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。








