


闪迪盘前跌超9%:季度营收同比大增378%并超预期,市场仍担忧增长持续性



AI播客


美东时间10月30日,闪迪盘前下跌9.02%至1210.09美元。公司2027财年第一季度营收与每股收益均超预期,数据中心业务高速增长,且第二财季指引向好并宣布8比1拆股。但因营收环比增速放缓、消费业务下滑、高毛利率持续性存疑,加之半导体板块整体走弱,导致股价走低。

TradingKey - 美东时间10月30日,截至发稿,闪迪(SNDK)盘前下跌9.02%,报1210.09美元。
公司最新季度营收和调整后每股收益均超过市场预期,但股价在财报公布后仍然走低。营收环比增速放缓、消费业务收入下降,以及市场对高毛利率持续性的疑虑,成为投资者关注的因素。
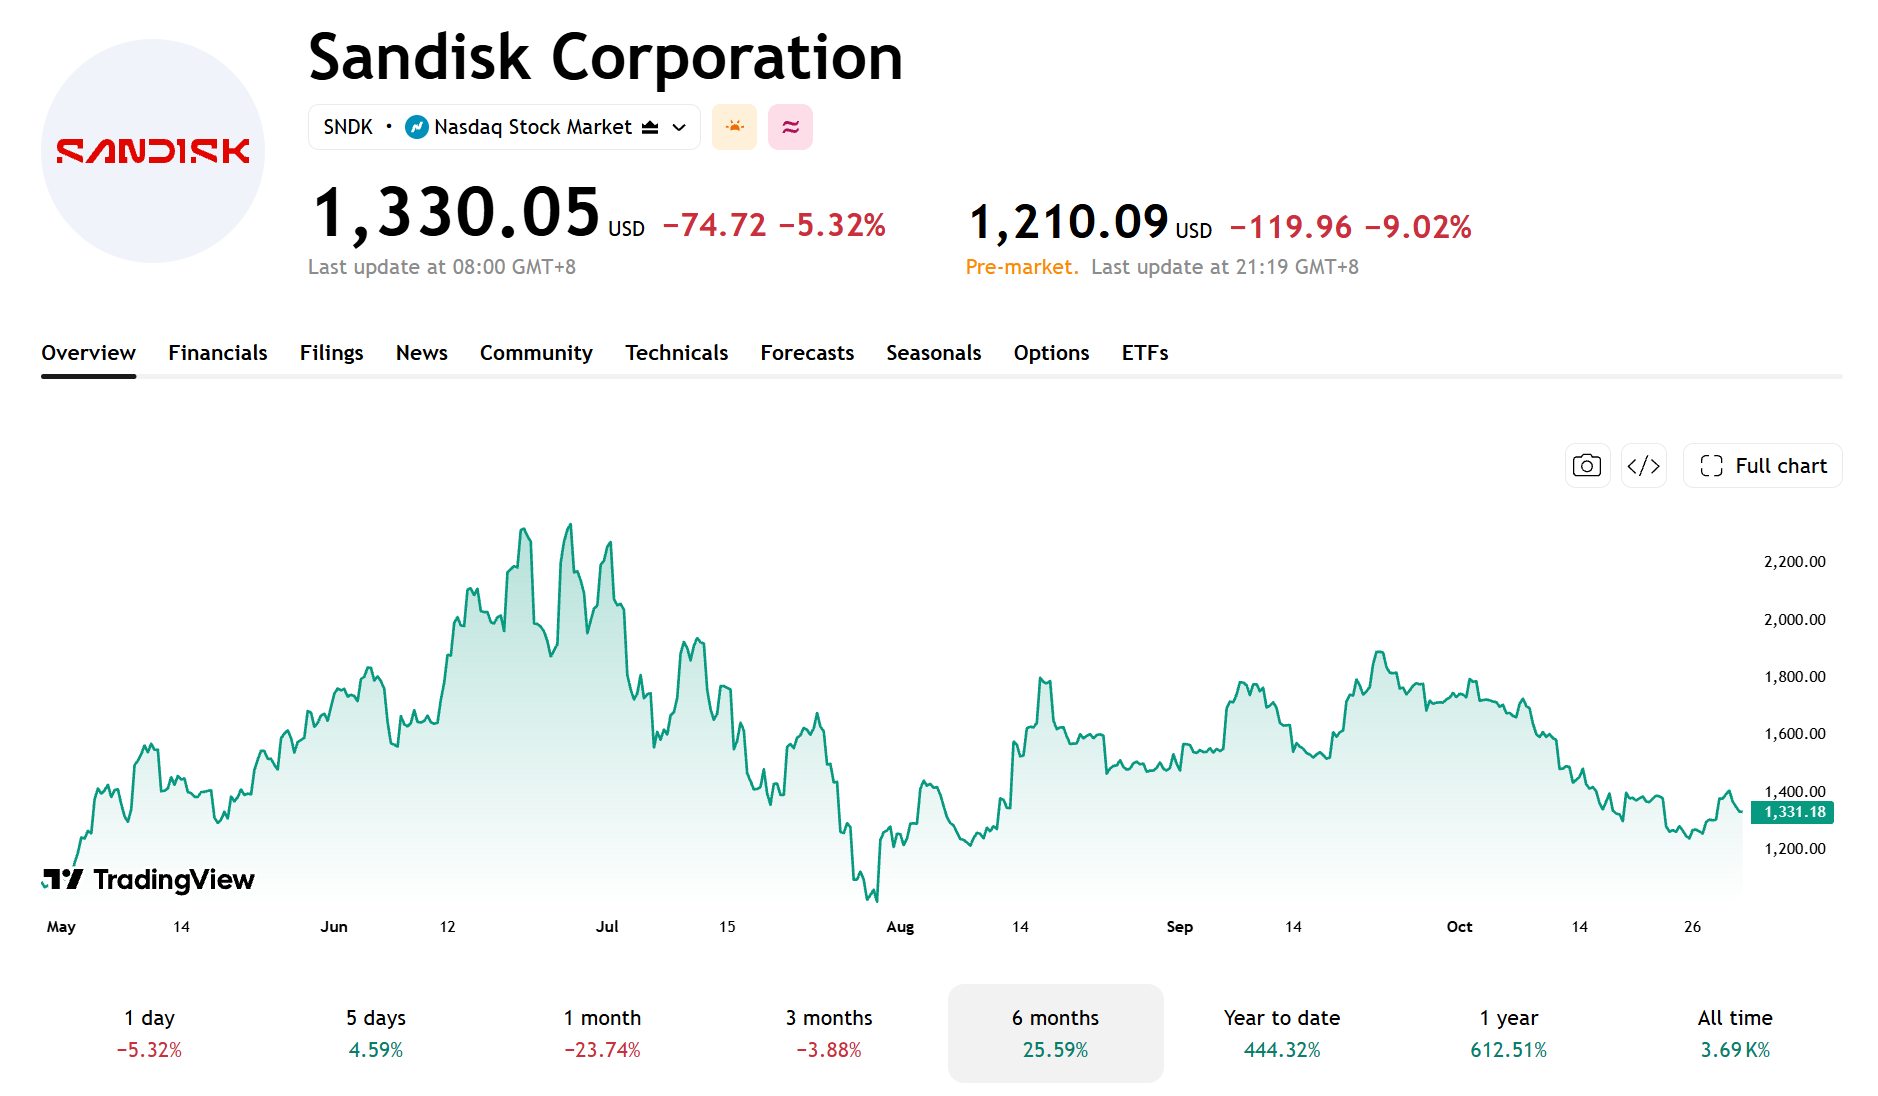
【来源:TradingView】
Q1营收同比增长378%,数据中心收入环比增长61%
闪迪于10月29日公布2027财年第一季度业绩。截至10月2日,公司实现营收110.31亿美元,环比增长23%,同比增长378%,高于市场预期的约107亿美元;非GAAP每股收益为49.51美元,高于市场预期的约47.15美元。非GAAP毛利率为85.1%,较上一季度提高0.5个百分点。
分业务来看,数据中心收入为48.02亿美元,环比增长61%;边缘业务收入为58.32亿美元,环比增长7%;消费业务收入为3.97亿美元,环比下降29%,同比下降39%。
按环比增幅计算,数据中心业务是本季度增长最快的板块;消费业务则继续下滑,收入低于上一季度和去年同期水平。
营收增速放缓,高毛利率持续性受关注
尽管闪迪本季度业绩强劲,营收环比增速已从上一季度的51%放缓至23%。与此同时,消费业务收入继续下滑,数据中心收入占总营收的比重则从上一季度的约33%升至约44%,业务增长对数据中心市场的依赖进一步提高。
此外,公司本季度非GAAP毛利率达到85.1%,处于较高水平。闪迪预计2027财年第二季度非GAAP毛利率为84.5%至85.5%,显示管理层预计短期内仍能维持相近水平。
不过,NAND平均售价、市场供需及产品结构变化,仍将影响后续毛利率表现。若存储价格涨势放缓或出货量增长减弱,公司营收和利润增长可能面临压力。
第二财季指引高于预期,宣布8比1拆股
闪迪预计2027财年第二季度营收为122亿至126亿美元,非GAAP每股收益为55至57美元,指引中值分别高于市场预期的约123.1亿美元和53.60美元。需要注意,上述每股收益数据均为拆股前口径。
公司同时宣布实施8比1股票拆分。以11月9日收盘时登记在册的股东为对象,公司计划于11月19日收盘后按每持有1股额外发放7股,拆股调整后的股票预计于11月20日开盘开始交易。此次拆股不会改变公司的总市值及股东持股比例。
总体来看,闪迪数据中心业务增长强劲,下一季度业绩指引也高于预期。不过,营收增速、NAND价格走势及高毛利率能否维持,仍是投资者关注的重点。
与此同时,英特尔(INTC)财报后股价大幅下跌25%,半导体板块整体走弱,也使闪迪面临更大的板块波动压力。








