


美光股價預測:較6月歷史高點回檔約25%,MU恐跌破900美元



美光科技股價近期顯著回檔,主因受三星電子財報未達預期及科技巨頭資本支出引發的 AI 投資回報疑慮拖累。儘管 AI 記憶體中長期需求與基本面未變,但短期技術面轉弱,空方暫佔優勢。目前股價面臨 960 至 970 美元壓力區,下方需關注 900 美元整數關卡支撐,若失守恐面臨更深層次調整。

TradingKey - 美光科技 (MU) 股價再度承壓,最新收於 934.27 美元,單日下跌近 5%,盤後價格進一步回落至 903 美元附近。與 6 月創下的約 1250 美元歷史高點相比,股價累計回檔約 25%,此前由人工智慧記憶體需求推動的強勢上漲結構已明顯降溫。
此前,SK 海力士 (SKHY) 創紀錄的單季業績一度推動記憶體股集體上漲,但三星電子隨後公布的淨利及半導體業務表現未能跨過市場不斷墊高的預期門檻,投資人迅速撤出此前漲幅較大的記憶體晶片股,美光也隨之回吐部分漲幅。
三星雖然實現創紀錄的單季營業利潤,但半導體部門利潤略低於分析師預測,淨利與市場共識之間的差距更為明顯。公司同時未能提供令投資人滿意的股東回報新方案,與 SK 海力士此前公布的大規模股利及買回庫藏股計畫形成反差。相關結果提醒市場,即使記憶體價格和 AI 需求保持強勁,企業獲利仍可能因為執行、產品結構和資本配置差異而偏離預期。
更廣泛的科技股拉回也加劇了美光的賣壓,Alphabet (GOOGL) 財報暴露出 AI 基礎設施投資快速成長、自由現金流量轉負以及資本回報週期拉長等問題,令投資人重新審視雲端廠商能否持續擴大資料中心支出。由於美光的 HBM、伺服器 DRAM 及企業級儲存需求與大型雲端服務業者資本支出高度相關,市場對 AI 投資回報的擔憂很快傳導至整個記憶體產業鏈。
不過,記憶體產業的基本面並未因此發生明顯逆轉,SK 海力士預計,AI 伺服器、企業級記憶體及高頻寬記憶體需求將推動供不應求狀態延續至 2030 年,公司已透過長期協議鎖定超過一半的 2027 年至 2028 年規劃產能。對美光而言,HBM 出貨增加和 DRAM 供應偏緊仍為中長期獲利提供支撐,只是市場短期不再願意為遠期成長支付過高溢價。
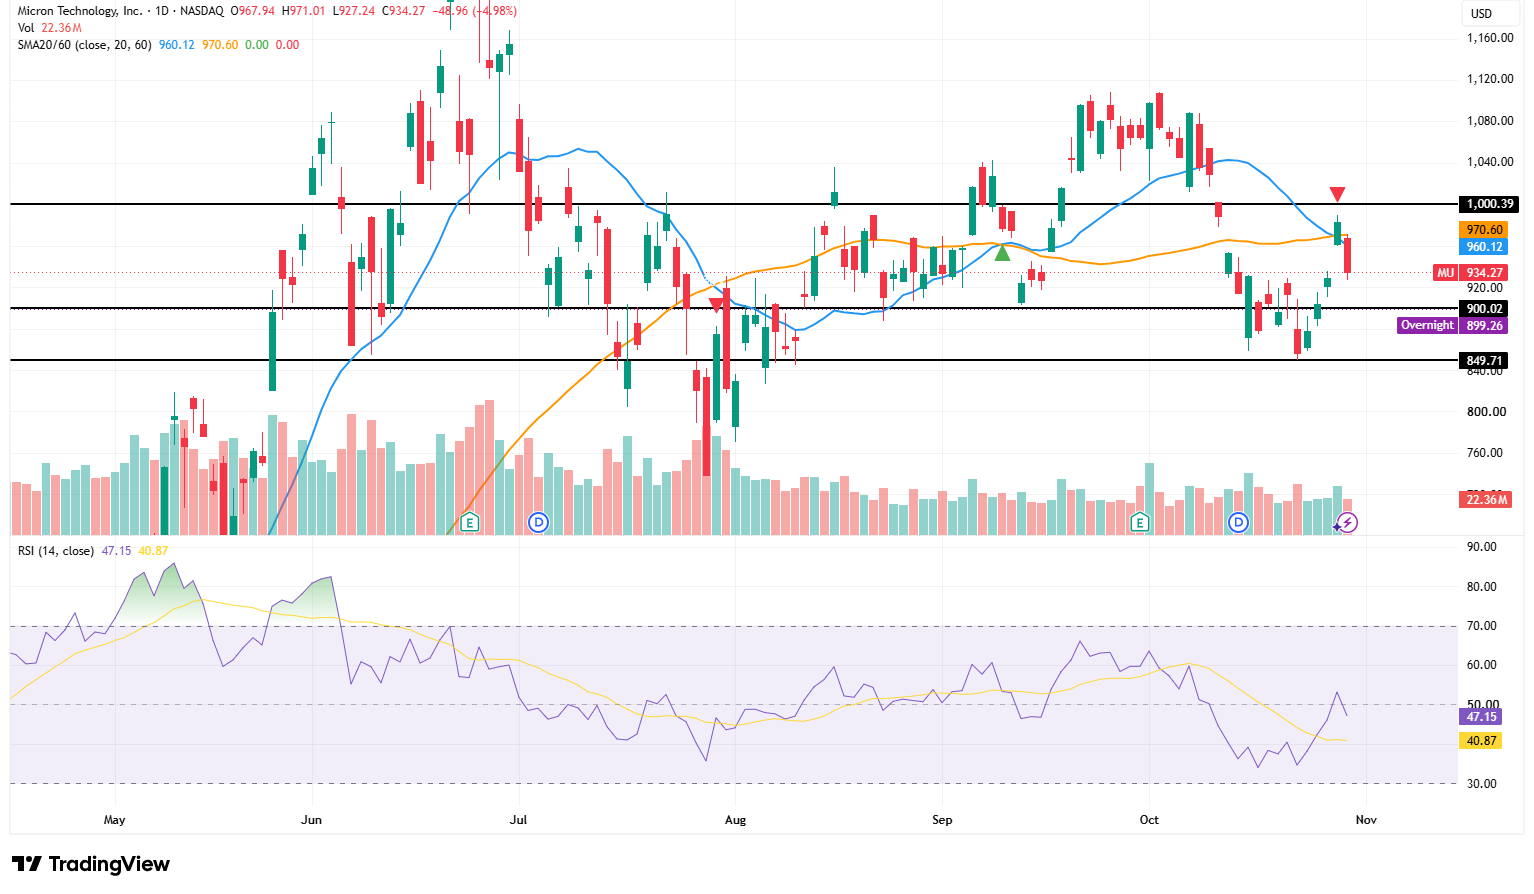
來源:TradingView
從技術面來看,美光股價已經跌破 20 日均線 960.12 美元和 60 日均線 970.60 美元,短期結構重新轉弱。兩條均線集中在 960 至 971 美元之間,使該區域由此前的支撐轉變為反彈壓力。只有重新收復 970 美元,MU 才有機會再次挑戰 1000 美元整數關卡;若能夠放量站穩 1000 美元,下一目標可看向 1050 至 1100 美元區域。
動能指標同樣顯示股價尚未完全恢復強勢,14 日 RSI 為 47.15,雖然高於其平滑訊號線 40.87,說明此前的超賣壓力有所緩解,但 RSI 仍低於 50 中軸,反映空方暫時佔據優勢。當天股價衝高至 971.01 美元後迅速回落,並以接近最低價的位置收盤,也說明 960 至 970 美元附近存在較重賣壓。
下方首先需要關注 900 美元整數關卡。該位置不僅接近盤後價格,也是近期橫盤區間的重要心理防線。如果 MU 能夠守住 900 美元,並在後續交易中重新站上 960 至 970 美元,當前調整仍可被視為區間震盪,股價存在重返 1000 美元的可能。
相反,若股價以日線收盤有效跌破 900 美元,市場可能進一步測試 850 美元附近的前期低點。850 美元若再次失守,下一個較強支撐將下移至 800 美元。以 934.27 美元收盤價計算,跌至 800 美元對應約 14% 的潛在下行空間,意謂著美光可能重新進入更深層次的調整階段。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










