英特尔盘前暴跌超27%,股价或创52年来最大单日跌幅,PC寒冬击碎复苏预期



AI播客


英特尔公布第三季度财报后股价暴跌,主要因第四季度营收与每股收益指引远不及预期,显示短期经营动能转弱。传统PC业务需求下滑及工厂事故限制服务器芯片供应,导致公司两端承压;同时代工业务持续亏损加剧现金流压力。多家华尔街机构已迅速下调其目标价,投资者正重新评估基本面复苏前景。

TradingKey - 英特尔(INTC)股价正遭遇新一轮抛售。
英特尔公布第三季度财报后,股价在盘后交易中暴跌超过23%,进入周五盘前时段,跌幅进一步扩大至27%以上。若这一跌势延续至常规交易收盘,英特尔将录得1974年以来、约52年内最大单日跌幅,公司市值也可能蒸发超过千亿美元。
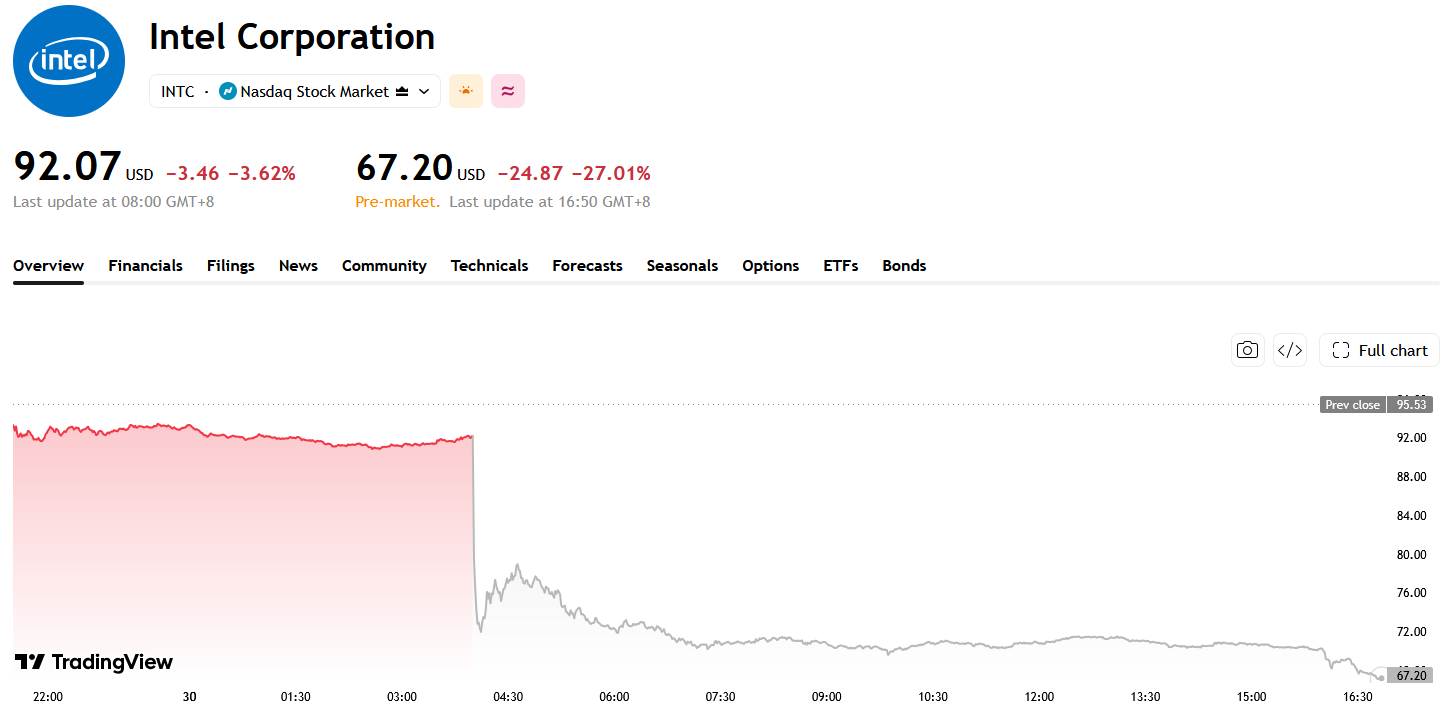
来源:TradingView
英特尔第三季度实现营收165亿美元,同比增长21%,整体符合市场预期;调整后每股收益为0.52美元,也高于分析师预测。
然而,这些增长未能抵消第四季度展望带来的压力。英特尔预计,第四季度营收仅为150亿至160亿美元,明显低于华尔街约170.7亿美元的平均预测;调整后每股收益预计为0.25美元,同样不及市场预期的0.43美元。以收入指引中值计算,英特尔下一季度营收可能较第三季度下降约6%,显示公司短期经营动能正在转弱。
问题主要集中在传统PC业务,第三季度客户端计算及物理AI部门收入降至81亿美元,同比下滑5%,环比下降9%。存储芯片短缺与价格上涨推高了整机制造成本,企业IT预算也受到挤压,促使电脑厂商加快削减库存,并减少对处理器的采购。管理层预计,第四季度客户端业务收入将环比下降超过20%,PC市场疲软可能至少延续至2027年上半年。
与此同时,英特尔也未能充分受益于服务器处理器需求增长。本月发生在以色列基里亚特加特工厂的爆炸事故导致生产暂停约两周,预计将令第四季度收入减少约3亿美元,并拖累毛利率约两个百分点。公司估计,该事故在连续两个季度造成的收入损失可能达到约6亿美元,进一步限制至强服务器芯片的供应能力。
这使英特尔陷入两端承压的局面,PC处理器需求走弱,而服务器CPU虽然供不应求,却因工厂停产、先进封装基板短缺和制造瓶颈无法及时转化为收入。数据中心业务的高速增长因此难以完全抵消客户端业务下滑及生产受限带来的冲击。
英特尔代工业务同样仍处在高投入阶段,尽管收入明显增长,但该部门第三季度仍录得约18.5亿美元营业亏损。管理层预计2027年仍将是重要投资年份,公司可能继续面临负自由现金流压力。
英特尔股价此前因AI服务器需求、外部融资和制造战略改善而大幅上涨,较年初已经翻倍,这也意味着市场对复苏前景计入了较高预期。如今第四季度指引暴露出PC需求、供应链和现金流三重压力,投资者开始重新评估公司此前涨幅是否透支了基本面改善速度。
与此同时,多家华尔街机构迅速下调英特尔目标价。摩根大通(JPM)将目标价从85美元下调至80美元,派杰投资(PIPR)从110美元降至90美元,杰富瑞(JEF)则由120美元大幅下调至85美元。连续下调反映出分析师正在重新评估PC市场低迷、生产受阻及高额制造投入对英特尔盈利前景的影响,也进一步加重了股价的短期压力。