麥當勞股價預測:MCD暴跌創2022年新低,持續探底還是超跌反彈?



AI 播客


美東時間8月23日,麥當勞股價暴跌近5%至234美元,自歷史高位累計回檔30%。主因管理層長期營運目標保守、中低收入客群消費力降溫及海外市場成長放緩,加劇市場拋售壓力。目前本益比降至19.3倍,股息率回升至3.2%至3.3%,技術面已進入嚴重超賣區。短期內有望在230至240美元區間築底反彈,惟中長期仍需觀察超值套餐策略對提升來客數的實際成效。

TradingKey - 麥當勞股價暴跌5%,進一步擴大今年跌幅,還會繼續下跌嗎?
美東時間8月23日,麥當勞(MCD)遭遇新一輪顯著拋售壓力,股價日內暴跌近5%,盤中最低跌至234美元,創下2022年10月以來新低。今年3月,麥當勞股價升至341.75美元創下歷史新高,隨後持續下行,迄今累計下跌30%。那麼,麥當勞股價已經觸底還是繼續下跌呢?
昨天,麥當勞舉辦投資者日,其管理層公佈的長期營運目標與營收擴張預期相較市場極高標準偏向保守,引發短線資金獲利回吐與避險賣壓,使其股價跌幅擴大。過去兩年麥當勞透過漲價轉嫁人工與食材成本,但近期消費者對速食漲價的抗拒心理劇增,強行漲價容易失去市場份額,而促銷降價則會直接擠壓加盟商與總部的營業利潤率。
麥當勞股價下跌的深層原因是中低收入客群消費力降溫,而根源是高通膨疊加高利率的滯後效應,導致麥當勞的核心消費族群(中低收入家庭)減少外出用餐外帶頻率。即使推出了超值套餐,仍然面臨客單價下降或來客數成長放緩的雙重挑戰。
麥當勞不僅美國本土的來客數呈現負成長,而且海外市場成長放緩,也成為其股價受挫的重要壓力。其中,中東地區的抵制行動以及歐洲部分市場消費力疲軟,持續對國際加盟特許市場(IDL)的同店銷售額成長構成拖累。
隨著麥當勞股價下修至238美元附近,其本益比(P/E)已回落至 19.3x,遠低於歷史高位(25x–28x);而且股息率已回升至 3.2%–3.3% 左右,對長線價值型資金與收益型基金具有強大的下行保護與吸金力。簡單地說,作為具備高護城河與穩定自由現金流的防禦型龍頭,當前估值已具有相當吸引力。
從技術分析來看,RSI 與 MACD 指標均已進入嚴重超賣區域,具備技術性反彈的需求。從短線來看,麥當勞極可能在230–240美元區域形成防禦性築底並迎來技術性反彈。 然而,若要重新開啟震盪上行趨勢,麥當勞需要證明其在美國發起的超值套餐策略能夠有效拉回中低收入客群,提升來客數。
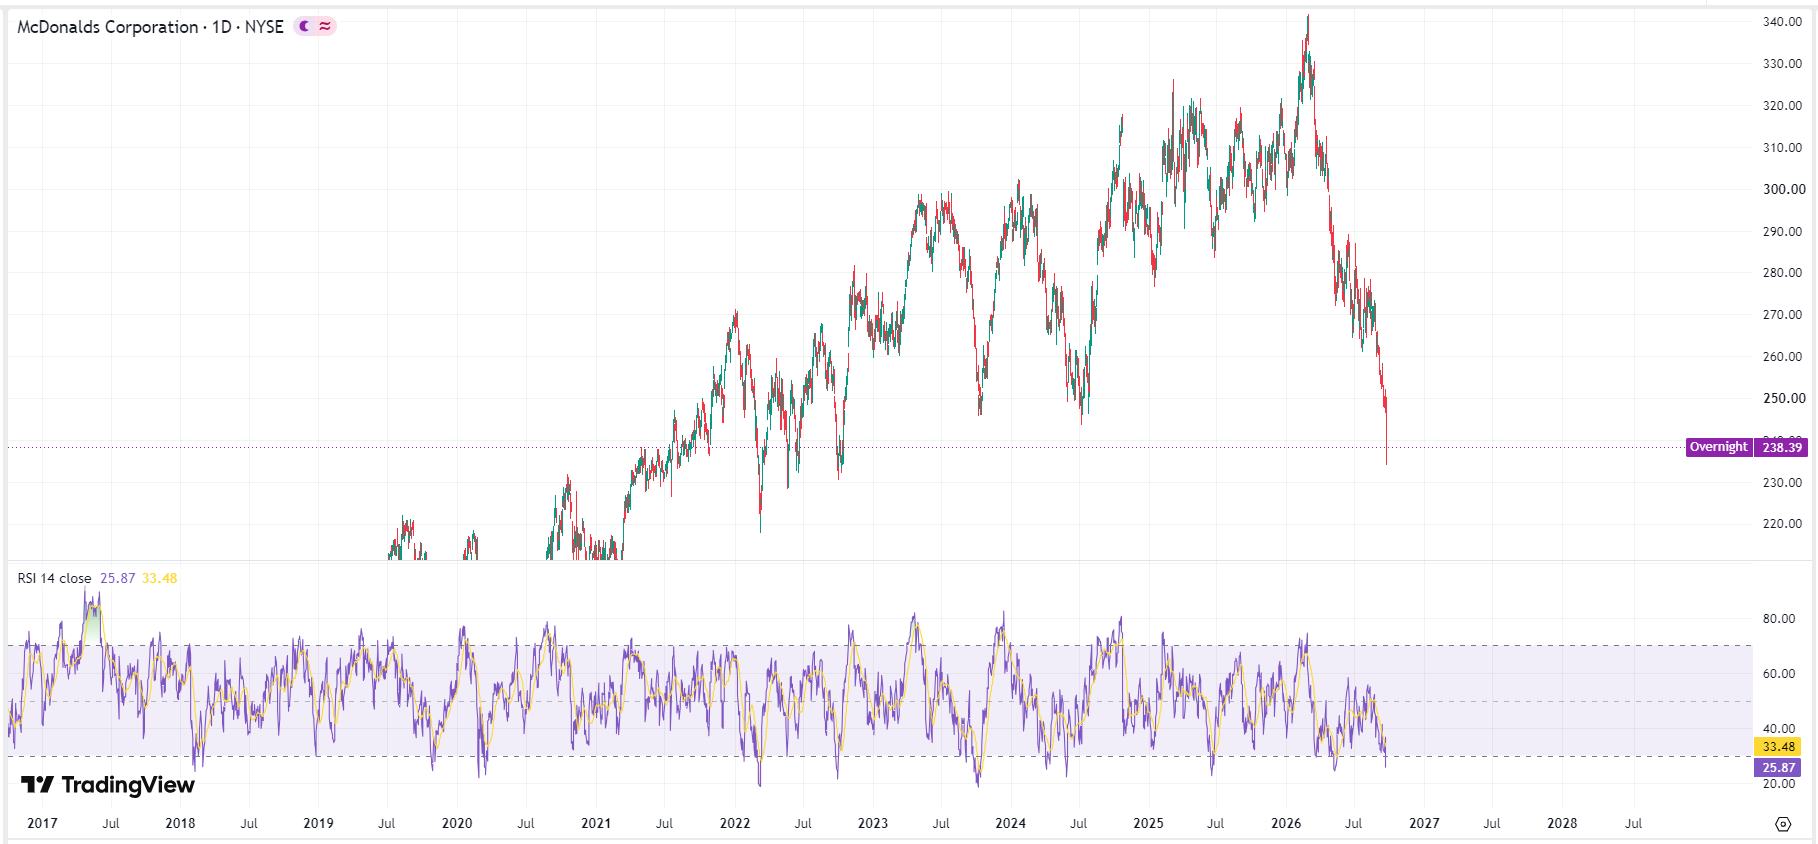 麥當勞股價圖表,來源:TradingView