


1. 技术平台的可扩展性
目标:建立长期的创新护城河我们关注的不仅是拥有单一产品的公司,而是那些具备先进技术平台、能够持续产出候选药物的企业。此类平台应具备跨疾病适用的潜力,使企业能够通过单一核心技术构建多元化的研发管线,在显著提升整体估值上限的同时,降低单一项目失败带来的风险。


 优惠
本策略是一个专注于“科学突破”的高风险、高回报组合。它绕开了依赖专利悬崖和稳定现金流的传统大型药企,转而重仓目前处于临床研发阶段、拥有颠覆性技术平台的生物科技公司。此策略的收益来源并非稳定的药品销售,而是由成功的临床数据、监管批准或重磅新药诞生所驱动的“事件型”价值重估。
 TradingKey 智能策略
回测区间: 2021-01-04—2026-11-19

医药行业的核心价值正在从传统的规模扩张,转向深层次的科研创新。本策略避开依赖成熟药品专利与稳健现金流的大型传统药企,更倾向于重点投资处于前沿临床研究阶段、拥有颠覆性技术平台的生物科技公司。我们测算的收益主要来自重磅临床数据释出、监管审批突破,以及重大新药上市后所带来的价值重估。
我们关注的不仅是拥有单一产品的公司,而是那些具备先进技术平台、能够持续产出候选药物的企业。此类平台应具备跨疾病适用的潜力,使企业能够通过单一核心技术构建多元化的研发管线,在显著提升整体估值上限的同时,降低单一项目失败带来的风险。
制药行业的价值释放往往呈现跳跃式特征。我们重点筛选处于临床关键阶段的公司,这些机构正接近数据揭盲或监管审批的关键节点。通过深度分析前期数据的科学严密性,我们旨在关键事件发生前进行布局,捕捉临床结果转正后由市场预期转变驱动的剧烈溢价。
本策略优先考虑针对尚无有效疗法或现有疗法存在严重缺陷的疾病领域。通过投资那些试图填补医疗市场空白的先锋企业,我们锁定的不仅是患者群体对新药的刚性需求,更是未来药品获批后,由于缺乏竞争对手而带来的极高商业准入壁垒和定价优势。
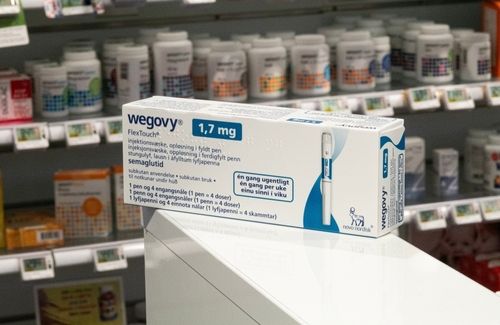
TradingKey - 在与礼来公司的减肥药霸权争夺战中,诺和诺德终于迎来战略转折点!12月22日周一,美国食品药品监督管理局(FDA)正式批准诺和诺德Wegovy注射剂的口服片剂版本,使其成为全球首款获批的GLP-1类口服减肥药。获批消息公布后,诺和诺德在美国上市的股票在盘前交易中上涨超7%。
TradingKey - 当地时间12月8日,在2025创新药高质量发展大会上,中国官方正式公布首批《商业健康保险创新药用药目录》,19款此前因价格高昂而无法进入国家医保目录(NRDL)的重磅创新药首次获批私人医保名单。
TradingKey - 11月25日周二,美联储多位官员主张降息,美股市场三大指数续涨,纳斯达克指数涨2.69%,标普500指数涨1.55%,道琼斯指数涨0.44%。
TradingKey - 作为美国减肥药市场上最重要的两个市场参与者,在特朗普政府“集采”导致GLP-1减肥药出现史上最大幅度降价的挑战下,资本市场对礼来和诺和诺德的态度截然不同。礼来处于显著优势地位的原因主要是更强的市场份额、更快的口服减肥药(orforglipron)上市和管理层更乐观的表态,而经历管理层变动的诺和诺德今年已经四次下调全年财务指引。
TradingKey - 继辉瑞和阿斯利康等大型药企后,“减肥药双雄”诺和诺德和礼来也与美国特朗普政府达成药品降价协议。这是特朗普旨在将美国药品价格下调90%的“最惠国待遇”行动的最近迹象,也打破了医疗保险通常不承保肥胖药物的传统。
TradingKey - 欧洲医药巨头、减肥药双雄之一的诺和诺德(NVO)将于11月5日美股盘前公布2025年三季度财报。华尔街预计,2025年迄今股价跌超40%的诺和诺德将从Q2的四年最惨增速小幅恢复,但利润端承压明显。
TradingKey - 10月10日上周五,美股市场在多重因素交织影响下呈现震荡上行态势,三大指数集体收涨,投资者情绪在贸易局势预期改善与区域银行风险担忧缓解的推动下逐步企稳。
TradingKey - 周四(10月16日),因特朗普公开表示糖尿病药物Ozempic将大幅降价,礼来公司和诺和诺德盘后股价双双下跌。截至发稿时,礼来(LLY)跌超5%,诺和诺德(NVO)跌超3%。
三大股指期货涨跌不一;英特尔盘前续涨超4%,特朗普政府可能降低半导体进口;家具股集体受挫下跌;礼来股价涨超1%,新药Inluriyo与Kisunla均获批;波音股价上涨0.5% 获得挪威与土耳其大笔订单。
金吾财讯 | 礼来(LLY)周四宣布,其针对既往接受过治疗的晚期乳腺癌成人患者的新药已获得美国食品药品监督管理局(FDA)批准。这款名为Inluriyo的获批基于一项晚期临床试验的数据。结果显示,与接受标准治疗的患者相比,使用该疗法的患者癌症进展或死亡风险降低了38%。此外,礼来透露该疗法预计未来数周内在美国上市,400毫克剂量(28天疗程)的标价为2.25万美元。Inluriyo的药品说明书中包含胚胎-胎儿毒性警示,即孕妇在孕期接触该药物,可能对发育中的胚胎和胎儿造成潜在伤害。
.jpg)
2026年,礼来(Eli Lilly)与诺和诺德(Novo Nordisk)依然是全球市场无可争议的双巨头,分别凭借替尔泊肽(Tirzepatide)和司美格鲁肽(Semaglutide)占据核心份额。2026年的关键转折点在于“口服时代”的到来:诺和诺德的口服版维格威(Wegovy Pill)已于年初全面上市,而礼来的重磅口服小分子药物 Orforglipron 也正处于监管审批或上市初期的关键节点。此外,维京治疗(Viking Therapeutics)等新兴生物科技公司凭借其在临床三期表现优异的双靶点/多靶点候选药物,正成为挑战传统巨头的核心力量。
尽管这两家公司在减重领域表现卓越,但本策略的逻辑是“绕开成熟现金流”。礼来与诺和诺德已成长为市值接近或超过万亿美元的庞然大物,其估值中已包含了市场对减重药极其乐观的预期。
估值饱和:巨头的股价波动更多受宏观环境、政府定价政策(如2026年启动的特朗普政府药价协议)影响,而非单一科研成果。
专利悬崖风险:诺和诺德的核心专利已在部分市场面临到期压力。本策略追求非线性价值倍增,因此更倾向于市场尚未充分定价、且正处于临床突破临界点的中型研发型企业。
在2026年的环境下,制药股受以下三大核心因素驱动:
临床实验结果(数据催化剂):对于研发型企业,关键临床阶段(尤其是 II 期或 III 期)的数据揭盲是决定股价瞬间翻倍或腰斩的“生还考验”。
监管与准入政策:2026年,美国政府推行的“最惠国待遇”定价模式(MFN)以及针对Medicare的药价谈判对药企利润率产生了深远影响。药企能否进入医保目录或通过新的直接面对消费者(DTC)平台销售,是决定其商业化成败的关键。
专利保护与并购活动:大型药企为应对“专利悬崖”,在2026年展现出极强的并购欲望。中小型生物科技公司一旦被巨头视为填补管线的关键资产,其股价通常会因收购溢价而获得巨大提振。
风险提示:
本平台展示的策略、个股研究、模型组合及更新记录,未考虑任何用户的个人财务状况、投资目标或风险承受能力,不应视为针对个人的投资建议、适当性判断或交易指令。策略展示顺序、筛选结果及“焦点”等标签不代表收益保证或对个人适用性的认可。
历史表现不预示未来结果。回测及模拟表现不代表真实账户收益,受样本区间、数据质量、模型假设及计算方法影响,可能存在过拟合等偏差。实际结果还会受到交易费用、税费、滑点、流动性及汇率变化等因素影响,可能与展示结果存在显著差异。
AI 及量化模型可能出现错误、偏差或失效,无法准确预测市场变化。风险等级仅反映特定方法与时点下的评估,不代表最大可能损失;证券投资可能导致部分或全部本金损失。
组合成分、模型占比、纳入或移出日期及参考价格,不代表用户的实际持仓、成交结果或可执行价格。数据和研究观点可能存在延迟,并随市场及模型更新而变化。添加自选仅用于信息跟踪,不会自动执行交易。
Pro 订阅提供相应内容与功能的访问权限,不保证研究结论准确、策略有效或取得任何投资收益。请勿仅依据本平台内容作出交易决定;必要时咨询当地具备相应资格的专业人士。