


11月9日のAlphabet Inc Class A (GOOGL) 始値は3.44%上昇:どのようなシグナルを示しているのか?


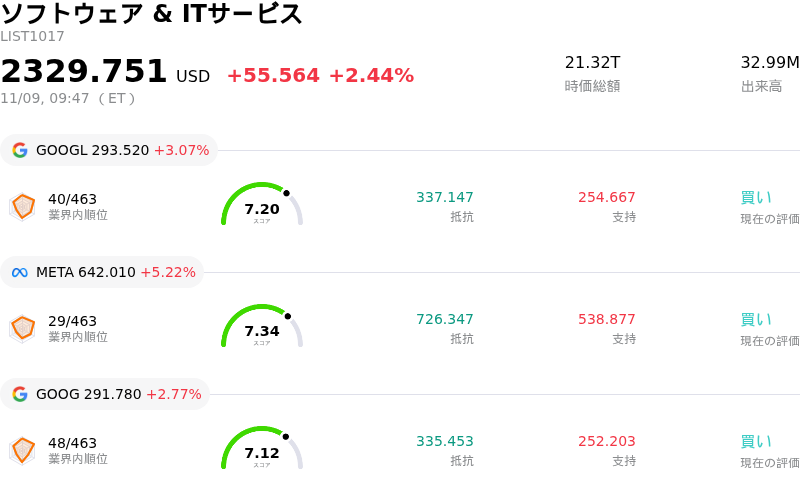
Alphabet Inc Class A (GOOGL) 始値は3.44%上昇しました。ソフトウェア & ITサービスセクターは2.44%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 上昇 3.44%、Meta Platforms Inc (META) 上昇 5.45%、Alphabet Inc Class C (GOOG) 上昇 3.19%。
本日のAlphabet Inc Class A(GOOGL)の株価上昇の要因は何ですか?
当日の取引でアルファベットの株価は顕著な上昇の勢いを見せた。同社のエンタープライズ向け人工知能(AI)ロードマップに対する機関投資家の信認の高まりや、中核事業であるデジタル広告およびクラウド部門における継続的な営業レバレッジの発揮が背景にある。生成AIツールの企業導入がグーグル・クラウド・プラットフォームの市場における地位を直接押し上げていることを示す証拠が増加しており、投資家はこれを好意的に受け止めた。これにより、同社は主要な競合ハイパースケーラーに対する競争優位性(モート)を強固にしながら、持続的な売上高の成長加速を維持している。
市場センチメントを支える主因となっているのは、生成AI時代における検索収益化に対する市場の評価の変化である。アルファベットが統合した検索オーバービュー機能やAIネイティブの商業向け広告フォーマットにおいて底堅いクリックスルーのエンゲージメントと安定した価格決定力が実証されたことで、検索マージンのカニバリゼーション(共食い)や代替検索エンジンへの懸念は大幅に後退した。同時に、YouTubeのマルチフォーマットによる収益化、特にショート動画やコネクテッドテレビ(CTV)広告枠が、従来のリニア放送からシフトした広告予算を継続的に獲得しており、現在のバリュエーション水準を支える確かなキャッシュフローの可視性を提供している。
業界動向およびマクロ経済の観点からは、大型テック企業のインフラ銘柄に対する持続的な選好を背景に、株主還元を犠牲にすることなく巨額の設備投資サイクルを維持できる強固な財務体質(バランスシート)へ機関投資家の資金が向かっている。アルファベットの潤沢なフリーキャッシュフロー創出能力と着実な自社株買いの継続は、ディフェンシブな安定感をもたらすだけでなく、独自開発シリコンの導入やデータセンター拡張の原資となっている。こうしたインフラ投資について、ポートフォリオマネージャーの間では、中長期的に営業利益率を押し上げる持続的なコスト効率化の手段と捉える見方が強まっている。
アドテク事業や配信契約を巡る反トラスト法(独占禁止法)の監視や規制動向は依然として根強い潜在的リスクではあるものの、市場関係者は現在、当面の事業運営に及ぶ直接的な混乱リスクを割り引いて捉えており、むしろ強固なファンダメンタルズや規律ある事業運営費(OpEx)の支出を重視する姿勢をとっている。機関投資家による先行き業績予想の上方修正や全般的なマクロ経済指標の安定を背景に、アルファベットは機関投資家のポートフォリオにおいて戦略的な中長期の買い増し対象として資金を引きつけ続けている。
Alphabet Inc Class A(GOOGL)のテクニカル分析
技術的に見ると、Alphabet Inc Class A (GOOGL)はMACD(12,26,9)の数値が-4.530で、売りのシグナルを示しています。RSIは38.040で中立の状態、Williams%Rは70.389で売りの状態を示しています。ご注意ください。
Alphabet Inc Class A(GOOGL)のメディア報道
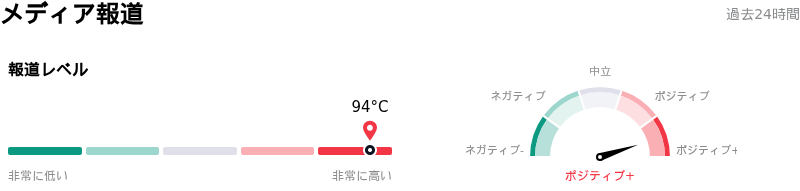
メディア報道に関して、Alphabet Inc Class A (GOOGL)はメディア注目度スコア94を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Alphabet Inc Class A(GOOGL)のファンダメンタル分析
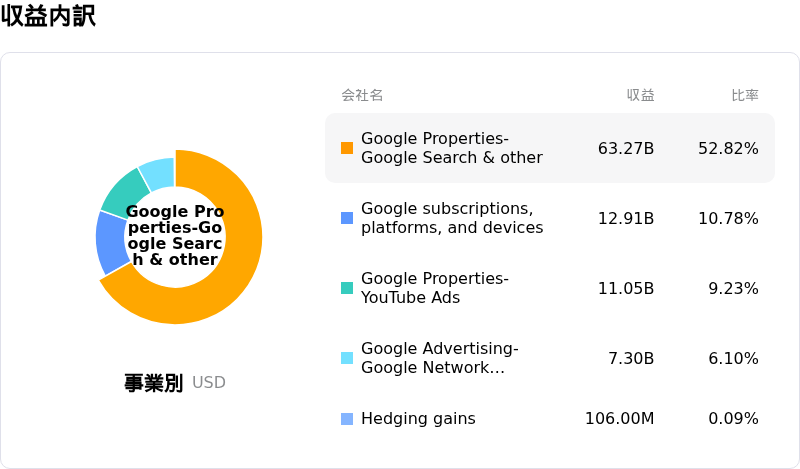
Alphabet Inc Class A (GOOGL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$402.84Bで、業界内で2位です。純利益は$132.17Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$402.31、最高は$500.00、最低は$300.00です。
Alphabet Inc Class A(GOOGL)に関する詳細
企業固有のリスク:
- 検索広告の収益化圧迫:検索トラフィックが「AI Overviews」や対話型の「AI Mode」へと移行する中、これらにおける収益化率やペイドクリックのコンバージョンが従来の検索結果リンクを大幅に下回っているため、中核である検索広告売上の伸びは減速している。
- 設備投資の急増とフリーキャッシュフローの赤字:AIデータセンター向けに通期で1,950億〜2,050億ドルという設備投資ガイダンスを維持したことで、四半期のフリーキャッシュフローはマイナス90億7,000万ドルへと落ち込み、減価償却費の増加が加速して連結営業利益率を圧迫している。
- 長期購入債務の増大と計算資源の割り当て制限:規制当局への開示資料では、数百億ドル規模の追加コミットメントに加え、1兆ドルを超える長期購入債務が浮き彫りとなった。一方で、社内インフラの制約により、外部のグーグル・クラウド法人顧客と社内ディープマインドのトレーニングワークロードとの間でキャパシティの割り当て制限を余儀なくされている。
- 反トラスト法に伴う配信の逆風とバリュエーションマルチプルの重荷:機関投資家による投資判断や目標株価の引き下げは、連邦反トラスト法の司法判断を受けた根強い規制リスク、具体的にはアップルやモバイル端末メーカーとの数十億ドル規模に上るデフォルト検索配信契約が抱える法的・財務的な脆弱性を反映している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。