


11月4日のHome Depot Inc (HD) 値動きは3.32%上昇:主な推進要因が明らかにされました


Home Depot Inc (HD) 値動きは3.32%上昇しました。小売セクターは5.82%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 上昇 7.74%、Home Depot Inc (HD) 上昇 3.33%、Carvana Co (CVNA) 上昇 7.60%。
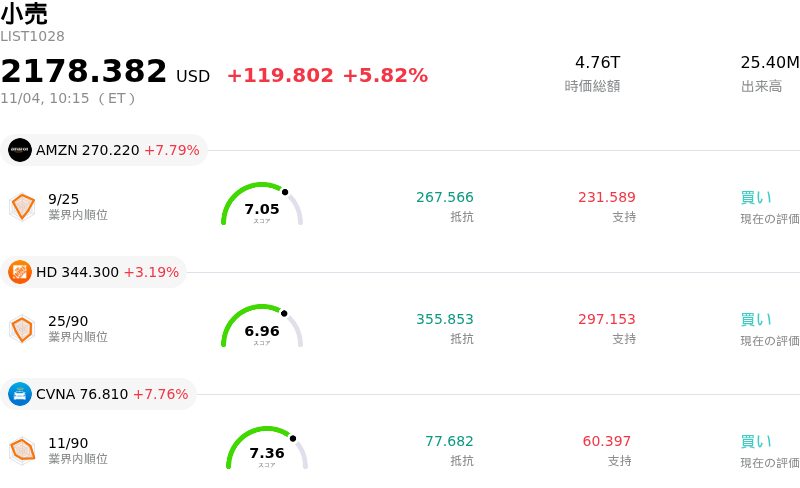
本日のHome Depot Inc(HD)の株価上昇の要因は何ですか?
ホーム・デポ株の堅調な値動きは、金利敏感な一般消費財セクターへの市場全体のローテーションを反映している。マクロ経済センチメントは、中央銀行の金融政策に対する観測の変化や米長期金利の安定によって支えられている。ホーム・デポは住宅ローン金利の動向や住宅市場の流動性に直接的な感応度を持つため、借入コストの一時的な低下であっても住宅取引やリフォーム支出に対する投資家心理を改善させ、大手小売銘柄への資金再流入を促している。
また、市場参加者は同社の第3四半期決算発表を前に積極的なポジション構築を進めている。住宅環境が低迷するなかでも、経営陣が事業執行、コスト管理、市場シェア維持に注力していることが投資家の強気姿勢を支えている。早期のホリデー向けプロモーションやブラックフライデーのセールイベントが短期的な業績の見通しを一段と高めており、季節商品カテゴリにおける客足の伸びが、大型で選択的なリフォームプロジェクトの伸び悩みに対する緩衝材になるとの期待を支えている。
大手資産運用会社が高品質で配当を支払う市場リーダー銘柄へとアロケーションを調整するなか、機関投資家のポートフォリオ調整も売買活動をさらに下支えしている。DIY消費者の間で慎重姿勢が広がるなか、ホーム・デポがプロの施工業者向け事業に戦略的に注力していることは、販売数量の重要な安定要因であり続けている。一方、日中の株価ボラティリティは、好調なモメンタムに乗ろうとする短期テクニカル志向の買い手と、根強く残るマクロ経済の逆風とファンダメンタルズのバリュエーション倍率を天秤にかける慎重な投資家との間での継続的な綱引きを浮き彫りにしている。
Home Depot Inc(HD)のテクニカル分析
技術的に見ると、Home Depot Inc (HD)はMACD(12,26,9)の数値が6.879で、買いのシグナルを示しています。RSIは70.752で買いの状態、Williams%Rは14.874で買われ過ぎの状態を示しています。ご注意ください。
Home Depot Inc(HD)のファンダメンタル分析
Home Depot Inc (HD)は小売業界に属しています。最新の年間売上高は$164.68Bで、業界内で1位です。純利益は$14.16Bで、業界内では1位です。会社概要
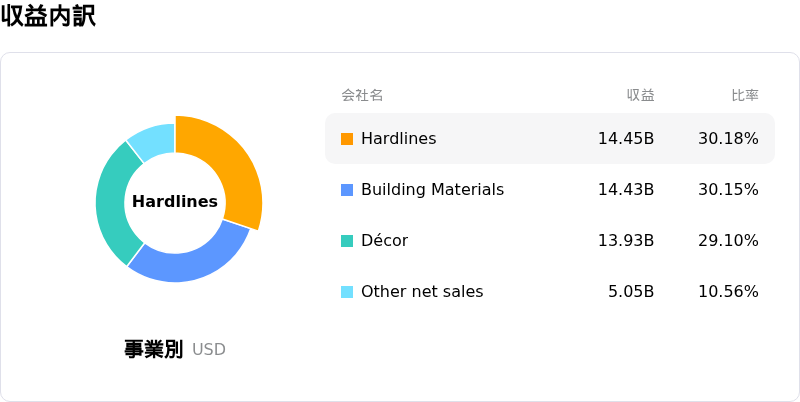
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$372.86、最高は$425.00、最低は$255.00です。
Home Depot Inc(HD)に関する詳細
企業固有のリスク:
- マクロ経済による住宅市場の低迷とリノベーションプロジェクトの延期: 住宅ローン金利の高止まりが米国の既存住宅販売や住宅の買い替えを抑圧し続けており、消費者が高額な選択的リフォームプロジェクトを延期する要因となり、主要なDIY製品カテゴリー全般で販売数量の伸びが鈍化しています。
- 売上高総利益率の縮小と買収によるプロダクトミックスの圧迫: SRS Distributionなどの買収を通じた卸売供給への戦略的拡大により、利益率の低い製品ミックスの割合が高まっており、継続的なサプライチェーン費用と相まって、経営陣は第3四半期の売上高総利益率が50〜60ベーシスポイント低下すると見込んでいます。
- プロ向けセグメントシフトにおける執行および利益率希薄化のリスク: 大規模なプロ向け施工業者や商業建設業者を取り込むための同社の積極的な事業転換は、業務の複雑性と統合リスクを増大させており、潜在的な利益率の希薄化や長期的な収益ボラティリティに対する機関投資家アナリストの懸念を高めています。
- 高水準のバリュエーション・マルチプルとセクターリバランス: 予想PERが約22.7倍、PEGレシオが2.43倍と、従来の小売・卸売業界の平均に対してプレミアム水準で取引されているため、近く発表される第3四半期決算を控え、株価は日中の機関投資家による利益確定売りやセクターローテーションに対して脆弱な状況となっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。