


10月30日のCaterpillar Inc (CAT) 値動きは3.60%下落:どのようなシグナルを示しているのか?


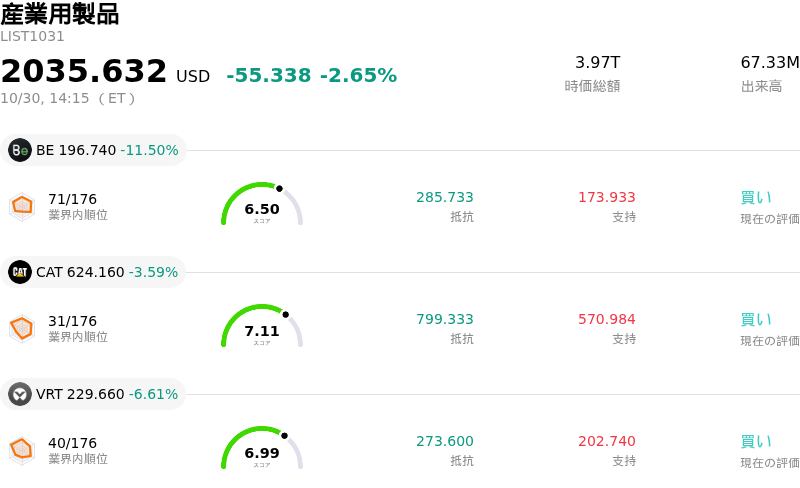
Caterpillar Inc (CAT) 値動きは3.60%下落しました。産業用製品セクターは2.65%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 下落 11.50%、Caterpillar Inc (CAT) 下落 3.59%、Vertiv Holdings Co (VRT) 下落 6.61%。
本日のCaterpillar Inc(CAT)の株価下落の要因は何ですか?
キャタピラーは第3四半期決算の発表を受けて株価が下落傾向となりました。この重工業大手は、データセンター建設に伴う発電需要の急増や過去最高の受注残高に支えられ、前年同期比で堅調な増収を達成し、調整後利益も市場予想を上回ったものの、経営陣が示した将来の見通しが投資家心理の重荷となりました。同社は通期の売上高見通しを引き上げるのではなく、次四半期の売上伸び率を緩やかなものにとどまると予想したため、高まっていた市場の期待を満たすことができませんでした。
売上高の表層的な業績の裏で、機関投資家は顕在化しつつある操業上の摩擦や膨らむコスト圧力に着目しました。キャタピラーは、運賃の上昇、サプライチェーン費用の高騰、ならびに多額の関税負担を理由に、顕著な製造コストの逆風を報告しました。経営陣は、需要が高い事業部門において生産能力拡張のペースが引き続き主要な制約要因となっていることを強調した一方、在庫水準の上昇によって短期的な運転資本の効率性や売上総利益率の持続可能性に対する懸念が高まりました。
保守的な短期的ガイダンスと利益率圧迫リスクの組み合わせを受け、ウォール街の複数の証券会社が目標株価を引き下げました。AIインフラ支出への期待を背景にバリュエーションの拡大を享受してきた同社株は、先行指標が市場予想に届かなかったことで利益確定売りに晒されやすい状況となりました。その結果、機関投資家によるポートフォリオ調整やモメンタムの解消が株価を押し下げる要因となりました。
Caterpillar Inc(CAT)のテクニカル分析
技術的に見ると、Caterpillar Inc (CAT)はMACD(12,26,9)の数値が-19.069で、売りのシグナルを示しています。RSIは24.110で売りの状態、Williams%Rは99.650で売られ過ぎの状態を示しています。ご注意ください。
Caterpillar Inc(CAT)のメディア報道
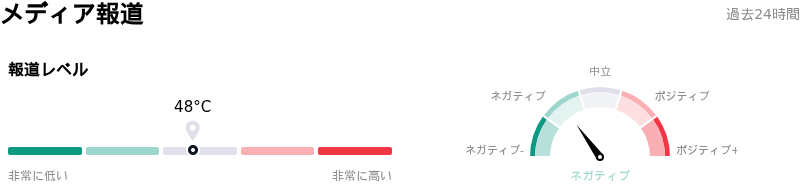
メディア報道に関して、Caterpillar Inc (CAT)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Caterpillar Inc(CAT)のファンダメンタル分析
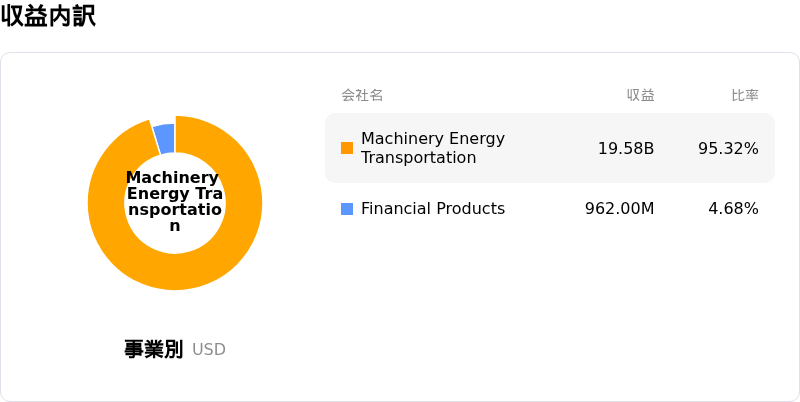
Caterpillar Inc (CAT)は産業用製品業界に属しています。最新の年間売上高は$67.59Bで、業界内で1位です。純利益は$8.88Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Caterpillar Inc(CAT)に関する詳細
個別企業のリスク:
- 売上高の下振れと失望的な業績見通し:キャタピラーが発表した第3四半期の売上高は206億8,000万ドルとウォール街の市場予想を下回った一方、経営陣は通期の売上高ガイダンスを据え置きました。これは第4四半期の予想売上高が約205億ドルにとどまることを意味し、コンセンサス予想の214億ドルを大幅に下回るとともに、前四半期比での成長減速を示唆しています。
- 前四半期比での利益率縮小と関税圧力:製造コストの上昇と関税による4億1,500万ドルの影響を受け、調整後営業利益率は第2四半期の21.9%から第3四半期には20.6%へと縮小しました。さらに、一回限りの関税還付金が前四半期の3億9,200万ドルから1億2,800万ドルへと急減したことが、収益性を一段と押し下げました。
- 鉱山事業における操業遅延と受注残高の伸び鈍化:リソース・インダストリーズ部門は、鉱山操業における予期せぬ機器出荷や試運転の遅延により、社内予想を下回る業績となりました。さらに、リードタイムが2029〜2030年にかけて長期化するなか、前四半期比での受注残高の拡大ペースが鈍化しており、売上化までのタイムラインに対する懸念が高まっています。
- 相次ぐアナリストの目標株価引き下げとマルチプル圧迫:決算の上振れ幅が大幅に縮小したこと(第2四半期の31%に対し1%)を受け、ウェルズ・ファーゴやバーンスタインを含むウォール街のリサーチ企業が目標株価を大幅に引き下げました。アナリストは、売上高のモメンタムが減速しているにもかかわらず、株価が高水準の予想PERで取引されているため、バリュエーションの縮小リスクに晒されていると指摘しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。