


10月29日のMarathon Petroleum Corp (MPC) 値動きは3.91%下落:どのようなシグナルを示しているのか?



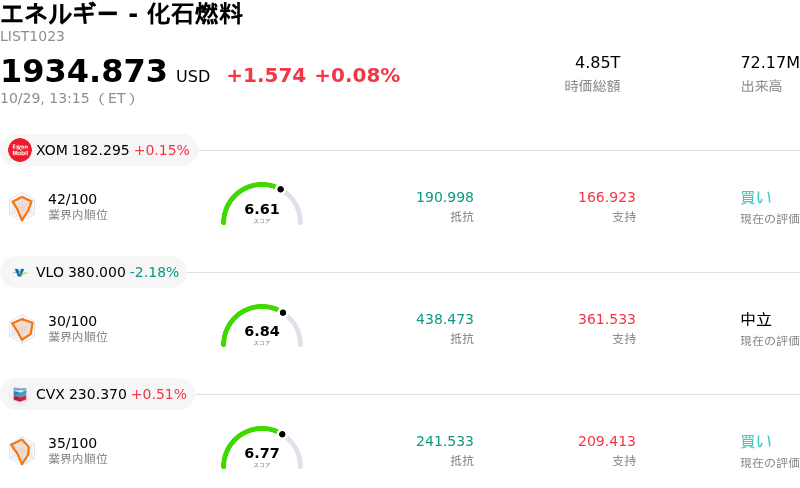
Marathon Petroleum Corp (MPC) 値動きは3.91%下落しました。エネルギー - 化石燃料セクターは0.08%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Exxon Mobil Corp (XOM) 上昇 0.15%、Valero Energy Corp (VLO) 下落 2.18%、Chevron Corp (CVX) 上昇 0.51%。
本日のMarathon Petroleum Corp(MPC)の株価下落の要因は何ですか?
ダウンストリーム領域のエネルギーセクター全体の動向や精製マージンへの懸念が投資家心理の重荷となり、マラソン・ペトロリアムの株価には下押し圧力がかかった。石油精製業界全体では、収益性が高水準だった時期を経て、クラックスプレッドや燃料マージンが縮小する可能性に対し、市場参加者は警戒感を一層強めている。原油価格の変動や石油製品需要の減退懸念を受け、機関投資家が第3四半期決算の発表を前にダウンストリーム銘柄への短期的なエクスポージャーを見直すなか、大手精製他社に広がる利益確定売りは、より広範な資本配分のシフトを浮き彫りにした。
マラソン・ペトロリアムの第3四半期決算発表を控え、同社固有の操業要因も慎重な見方を強める要因となった。経営陣は以前、主にメキシコ湾岸地域および中西部地域の処理設備を中心に、計画的な定期修理と製油所メンテナンス費用として約2億9000万ドルを見込んでいると発表していた。これらの大規模なメンテナンス作業により、二次分解装置の稼働が一時的に制約されて高付加価値製品の生産能力が制限されるほか、バレルあたりの精製営業費用が押し上げられる。同社は最近10%の四半期増配を発表したものの、市場の関心はコスト圧力や、精製マージンの獲得水準が過去のピークを維持できるかどうかに集まっている。
年初の株価大幅高を受けて今後の業績に対するバリュエーションのハードルが高くなっているため、投資家心理は過敏な状態が続いている。11月初旬に第3四半期決算発表を控えるなか、市場参加者は定期修理費用の増加、マージンの正常化、今後の業績見通しに伴う潜在的な逆風を回避するため、ポジションのリスク軽減(デリスキング)を進めている模様だ。
Marathon Petroleum Corp(MPC)のテクニカル分析
技術的に見ると、Marathon Petroleum Corp (MPC)はMACD(12,26,9)の数値が-14.936で、中立のシグナルを示しています。RSIは42.873で中立の状態、Williams%Rは95.659で売られ過ぎの状態を示しています。ご注意ください。
Marathon Petroleum Corp(MPC)のファンダメンタル分析
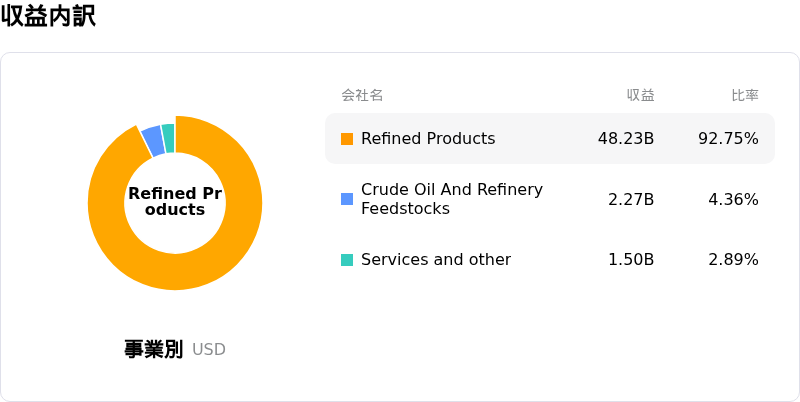
Marathon Petroleum Corp (MPC)はエネルギー - 化石燃料業界に属しています。最新の年間売上高は$133.43Bで、業界内で6位です。純利益は$4.04Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$425.11、最高は$560.00、最低は$186.93です。
Marathon Petroleum Corp(MPC)に関する詳細
企業固有のリスク:
- 計画的な製油所のメンテナンスおよび定修による逆風:経営陣は、主にメキシコ湾岸およびミッドコンチネントの施設に影響する計画定修費用を約2億9,000万ドルと見込んでおり、これが製油所の転換処理量を制限し、精製操業費をバレルあたり5.60ドルに押し上げ、第3四半期決算を前に操業上の足かせとなっています。
- バリュエーションの高騰と過度な業績期待:年初来で170%を超える株価上昇を受け、アナリストは現在の株価が持続不可能なほど高いミッドサイクルの精製マージンを反映していると警告しており、発表を控える第3四半期決算が高水準のコンセンサス予想を下回った場合、株価は利益確定売りやバリュエーション倍率の低下に対して脆弱な状態となっています。
- 燃料輸出制限の可能性に伴う規制リスク:国内の燃料インフレを抑制するための米国産ディーゼル燃料の輸出禁止または制限に関する連邦政府の政策議論は、マラソンの海外市場アクセスに対する直接的なリスクとなり、国内の精製クラックスプレッドを縮小させる恐れがあります。
- 操業費用の増大と精製マージンの正常化:見通しとして示された16億5,000万ドルの物流コスト上昇や2億6,000万ドルの全社費用に加え、デリバティブ解消のような一時的なマージン獲得の追い風が減退することにより、世界の精製能力が安定化するなかで同社はマージン圧迫のリスクに晒されています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。