


10月29日のAlphabet Inc Class A (GOOGL) 始値は12.82%下落:完全な分析



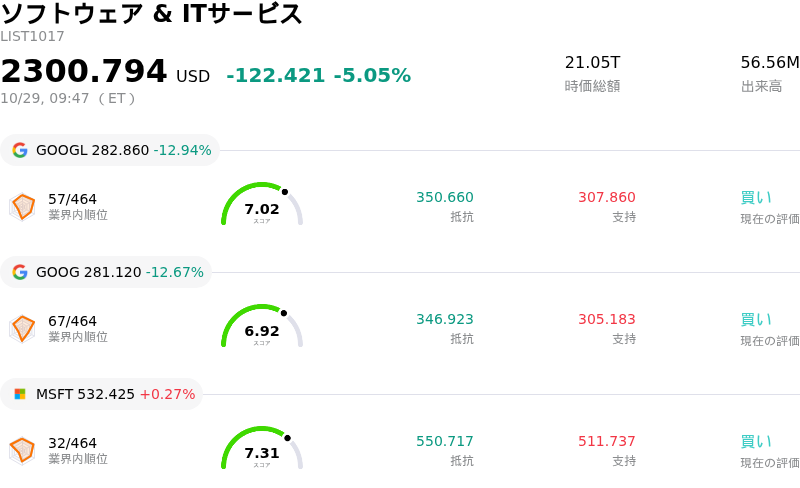
Alphabet Inc Class A (GOOGL) 始値は12.82%下落しました。ソフトウェア & ITサービスセクターは5.05%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 12.82%、Alphabet Inc Class C (GOOG) 下落 12.59%、Microsoft Corp (MSFT) 上昇 1.55%。
本日のAlphabet Inc Class A(GOOGL)の株価下落の要因は何ですか?
アルファベット(Alphabet Inc.)は、2026年第3四半期決算の発表後、主要な事業および収益性指標がウォール街の予想を下回ったことを受け、株価に大幅な下押し圧力がかかった。連結売上高は前年同期比25%増の1,276億ドルに拡大したものの、市場のコンセンサス予想をわずかに下回った。特に注目されるのは、当四半期の希薄化後1株当たり利益(EPS)が2.12ドルに減少してアナリスト予想を下回った点である。業績の下振れは、主にスペースX(SpaceX)への出資に係る評価額の下落に起因する87億ドルの保有株式の評価損によって増幅され、当四半期の希薄化後EPSを0.55ドル押し下げた。さらに、グーグルの主力である検索・広告部門の売上高伸び率は前四半期の17%から前年同期比12%へと減速し、AI収益化の課題やデジタル検索における競争圧力に対する投資家の懸念を強める結果となった。
市場のネガティブな反応は、アルファベットの積極的な人工知能(AI)設備投資計画と、それがキャッシュフローに直ちに与える影響に対する懸念の強まりが主因であった。同社がデータセンターおよび独自開発のTensor Processing Unit(TPU)インフラの拡張を継続したことで、当四半期の設備投資額は514億ドルに急増した。当四半期の営業キャッシュフロー(423億ドル)が設備投資額を下回ったため、フリー・キャッシュフローはマイナス91億ドルと赤字に転落し、2四半期連続でのキャッシュ不足を記録した。経営陣が2026年通期の設備投資目標レンジである1,950億〜2,050億ドルを維持しつつ、2027年には設備投資がさらに大幅に増加することを示唆したため、投資家心理は一段と冷え込み、短期的な利益率圧迫への懸念が高まった。
全体的な弱さの中でもグーグル・クラウド(Google Cloud)は明るい材料となり、AI計算能力に対する堅調な企業需要に支えられて、同部門の売上高は前年同期比103%増の307億ドルに急増し、営業利益は3倍に膨らんだ。しかし、クラウド事業の超高速成長をもってしても、資金燃焼(キャッシュバーン)や自社株買いの一時停止、ハイテク株のバリュエーション倍率を押し下げる金利全般の不確実性に対する市場の不安を打ち消すには至らなかった。その結果、投資家が長期的なインフラ投資よりも足元のフリー・キャッシュフローの視認性を優先したため、機関投資家によるポートフォリオ調整とリスク許容度の低下が大幅な売りを誘発した。
Alphabet Inc Class A(GOOGL)のテクニカル分析
技術的に見ると、Alphabet Inc Class A (GOOGL)はMACD(12,26,9)の数値が-10.080で、売りのシグナルを示しています。RSIは22.036で売りの状態、Williams%Rは97.223で売られ過ぎの状態を示しています。ご注意ください。
Alphabet Inc Class A(GOOGL)のメディア報道
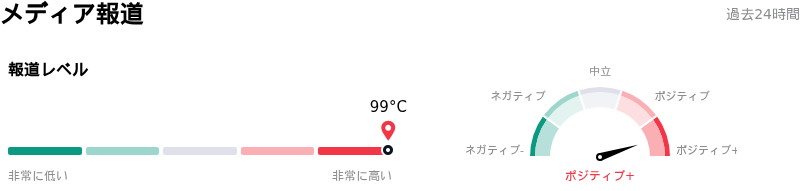
メディア報道に関して、Alphabet Inc Class A (GOOGL)はメディア注目度スコア99を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Alphabet Inc Class A(GOOGL)のファンダメンタル分析
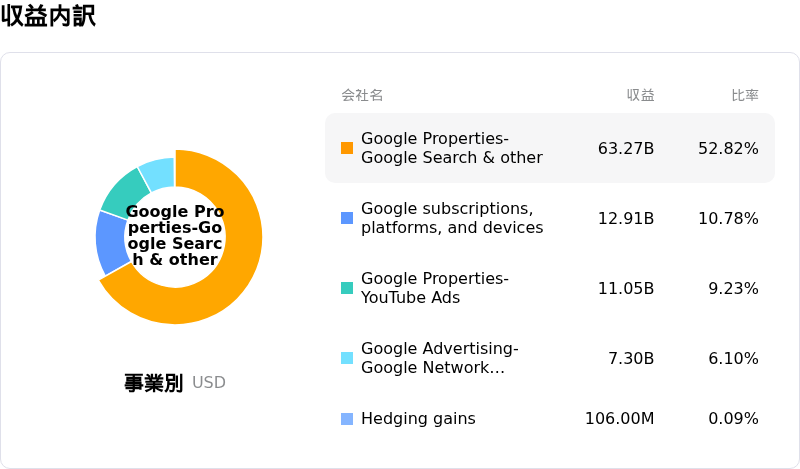
Alphabet Inc Class A (GOOGL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$402.84Bで、業界内で2位です。純利益は$132.17Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$418.89、最高は$500.00、最低は$300.00です。
Alphabet Inc Class A(GOOGL)に関する詳細
企業固有のリスク:
- 第3四半期決算の下振れとキャッシュバーンの深刻な加速:アルファベットの第3四半期決算は、売上高が1,276億ドル、EPSが2.12ドルとなり、検索およびYouTube広告収入の伸び悩みを理由に、コンセンサス予想の1,280億ドルと3.02ドルをそれぞれ下回りました。AIインフラ向けの設備投資額は前年同期比114%増の514億ドルに急増し、フリーキャッシュフローをマイナス91億ドルに押し下げたことで、利益率に対する懸念が広がっています。
- 検索事業の成長減速とマネタイズの圧迫:主力の検索事業の成長率は第2四半期から第3四半期にかけて約5パーセントポイント減速し、シチズンズのアナリストによる投資判断引き下げやウォール街全体での目標株価引き下げを招きました。アナリストらは、検索クエリの件数が過去5年ぶりの高水準に達したものの、AI Overviewsやエージェンティック検索への移行によってクリック課金型広告のマネタイズが減殺されていると警告しています。
- 司法省(DOJ)のアドテック反トラスト是正措置とシェア縮小:米司法省によるアドテック分野の反トラスト法執行に伴う規制圧力は、グーグル・アドエクスチェンジのビジネスモデルにとって直接的な脅威となっています。中立的な広告オークションの義務付けがなされた場合、落札率が低下し、デジタル広告支出が競合のプログラマティック・プラットフォームへ流入する恐れがあります。
- 証券集団訴訟と法的責任:新たに提起された証券集団訴訟では、アルファベットが事業の安定性および売上成長の見通しに関して、重大な虚偽かつ誤解を招く説明を行ったと主張されています。この法的紛争は、同社の財務報告を巡る既存の規制上の懸念やヘッドラインリスクを増幅させています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。