


8月21日のSnowflake Inc (SNOW) 終値は3.58%上昇:投資家が知っておくべき情報



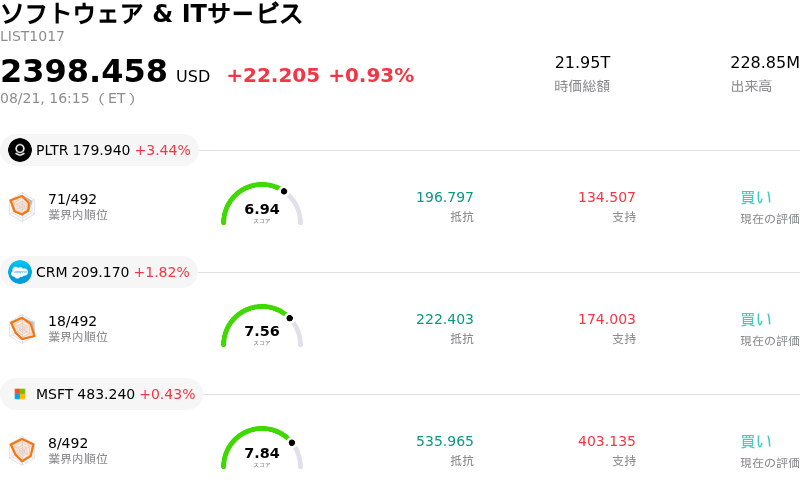
Snowflake Inc (SNOW) 終値は3.58%上昇しました。ソフトウェア & ITサービスセクターは0.93%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Palantir Technologies Inc (PLTR) 上昇 3.44%、Salesforce Inc (CRM) 上昇 1.82%、Microsoft Corp (MSFT) 上昇 0.43%。
本日のSnowflake Inc(SNOW)の株価上昇の要因は何ですか?
スノーフレイクは、近く予定されている四半期決算の発表を前に、ウォール街の主要金融機関から相次いで出された強気の調査レポートや目標株価の引き上げを主な追い風として、本日の取引で堅調な展開となりました。主要証券各社は、クラウドデータインフラおよび企業向けAI(人工知能)導入に対する底堅い需要を強調し、業績予想を大幅に上方修正しました。アナリストらは、企業顧客がスノーフレイクの統合プラットフォームや「Cortex AI」スイートを活用してカスタムモデル学習用の大規模データセットを整備し、初期のAI実証実験から本格運用への移行を積極的に加速させていると指摘しています。同社の事業は従量課金型の収益モデルを採用しているため、こうしたデータ集約型のAIワークロードの増加は、プラットフォーム利用率の向上とプロダクト収入の拡大に直結すると期待されています。
日中の取引は著しいボラティリティに見舞われ、積極的な機関投資家の買いと、直近の規制開示内容に対する市場の消化の動きとの間で攻防が繰り広げられました。一連の開示書類により、同社経営陣が「Rule 10b5-1」に基づく事前設定型の取引計画に従い、相当規模のインサイダー株式売却を実施していたことが判明しました。インサイダーによる売却は個人投資家の間で短期的な警戒感を誘発することがあるものの、機関投資家はこれらの自動取引があらかじめ予定されたストックオプションの行使に起因するものであると理解し、概ね悪材料視しませんでした。さらに、短期限コールの売買高が急増するなかでオプションのマーケットメイカーがポジションの再ヘッジを進めたため、オプション満期に伴う影響も相まって終日株価の振れ幅が大きくなりました。
個別の証券会社による材料にとどまらず、より広い業界全体の動向もクラウドおよびデータ分析プロバイダーに対する好意的な市場マインドを後押ししています。企業向けソフトウェア予算において生成AIアプリケーション向けのデータ準備が一段と優先されるなか、クラウドデータウェアハウス分野における競合ポジションは、機関投資家のポートフォリオマネージャーにとって引き続き注目の的となっています。バリュエーションに関する議論は根強く残っているものの、市場全体のコンセンサスは、同社が拡大する市場シェアを取り込む能力に対する高い信頼を反映しています。アナリストからの強い支持、企業でのAI導入加速、決算発表前の良好なポジショニングが相まって、同株は最終的に日中の価格変動を吸収し、上昇軌道を維持しました。
Snowflake Inc(SNOW)のテクニカル分析
技術的に見ると、Snowflake Inc (SNOW)はMACD(12,26,9)の数値が-3.712で、中立のシグナルを示しています。RSIは69.141で中立の状態、Williams%Rは22.897で買いの状態を示しています。ご注意ください。
Snowflake Inc(SNOW)のファンダメンタル分析
Snowflake Inc (SNOW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.68Bで、業界内で69位です。純利益は$-1.33Bで、業界内では604位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$322.58、最高は$500.00、最低は$110.00です。
Snowflake Inc(SNOW)に関する詳細
企業固有のリスク:
- インサイダーによる大規模な株式売却: 2026年8月18日〜20日付のSEC(米証券取引委員会)の提出書類によると、フランク・スルートマン取締役が10b5-1取引計画に基づき約9,740万ドル相当に上る34万8,000株以上を売却し、直接保有分を約90%削減したことが判明したほか、クリスチャン・クライナーマンEVPによる大幅な売却も行われました。過去90日間の累積インサイダー売却額は5億ドルを超えており、顕著な売り圧力(供給過剰)を生み出すとともに、経営陣が短期的なバリュエーションの上値余地をどのように見ているかについての投資家の懸念を高めています。
- 割高なバリュエーション・マルチプルとGAAPベースでの不採算性: 今後12カ月(NTM)予想調整後利益の約155倍、NTM売上高の17倍以上で取引され、GAAP純利益率がマイナス24%近くにとどまるなか、スノーフレイクの現在の株価(320ドル〜329ドル)はウォール街の平均コンセンサス目標株価(約307ドル〜317ドル)を上回って推移しています。この乖離により、2026年9月2日の決算発表を前に業績が強気な予想に達しなかった場合、日中に株価が急反落するリスクを抱えています。
- 業績予想の改定ではなくマルチプル拡大主導のアナリストによる投資判断引き上げ: バンク・オブ・アメリカなどの証券会社による最近の機関投資家向け目標株価引き上げは、ファンダメンタルズとなる売上高や利益予想の上方修正ではなく、ソフトウェアセクター全般のマルチプル拡大によるものであることが明記されています。これは、広範なクラウドソフトウェア市場のセンチメントやマクロ的なリスク許容度が悪化した場合、株価が深刻なマルチプル圧縮(バリュエーション低下)に晒されるリスクを示しています。
- 従量課金型モデルのリスクとAIの実行リスク: スノーフレイクは従量課金型の収益モデルを採用しているため、売上高(トップライン)は顧客による利用の最適化や企業によるクエリ頻度の変動に対してきわめて敏感です。企業のデータパイプライン拡大の減速や、Cortex AIなどの新しいAI製品からの収益化が予想を下回った場合、同社の製品売上高成長ガイダンスへの脅威となります。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。