


2026年米中間選挙が迫るなか、S&P 500指数は投票日後に上昇するか?



AIポッドキャスト


米中間選挙の年は4年サイクルで最も低調かつ高ボラティリティとなり、夏場を中心にS&P 500は平均19.4%の最大ドローダウンを記録するなど軟調な推移を示します。しかし、選挙終了後は不確実性の後退から力強い上昇相場に転じ、1954年以降の中間選挙後12ヶ月間は全勝し平均18.2%のリターンを上げています。特に「ねじれ政府」は市場に好まれる傾向がありますが、2026年の動向は金利やインフレ等のファンダメンタルズ要因に左右されます。

TradingKey - 2026年の米国中間選挙は東部時間11月3日に実施されます。投資家にとっての焦点は、こうした政治的駆け引きがS&P 500指数にどのような影響を与えるかという点です。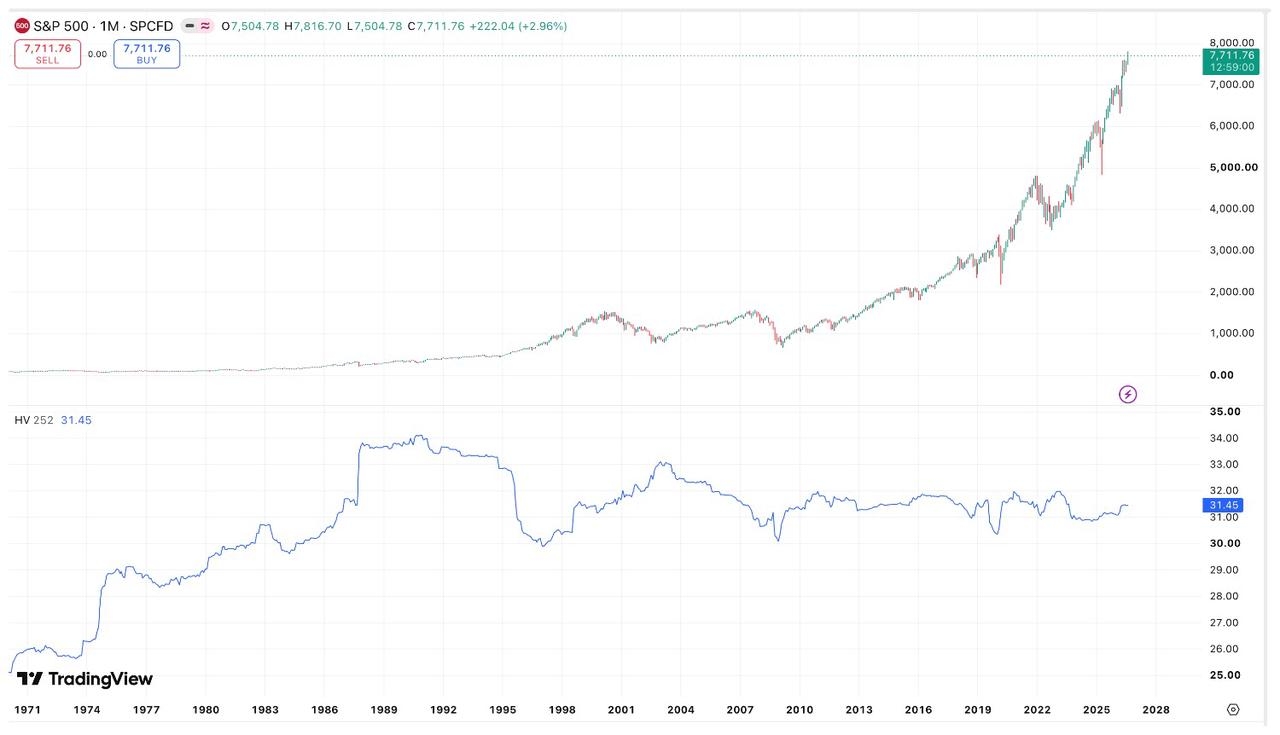
[S&P 500指数のパフォーマンスと年換算ボラティリティ(H252)、出所:TradingView]
中間選挙の年は通常、4年サイクルの中で最も軟調
過去のデータからは明確なパターンが見て取れます。中間選挙の年は、大統領の4年任期サイクルの中で株式市場が最も低調な時期となるのが一般的ですが、選挙が終了すると力強い上昇相場に転じることが多くあります。
Nasdaqのドーシー・ライトによる調査によると、1928年以降の24回の中間選挙の年におけるS&P 500の平均リターンはわずか3.68%にとどまり、歴史的に最も好調とされるサイクル3年目(選挙翌年)の平均リターン13.96%の3分の1未満でした。
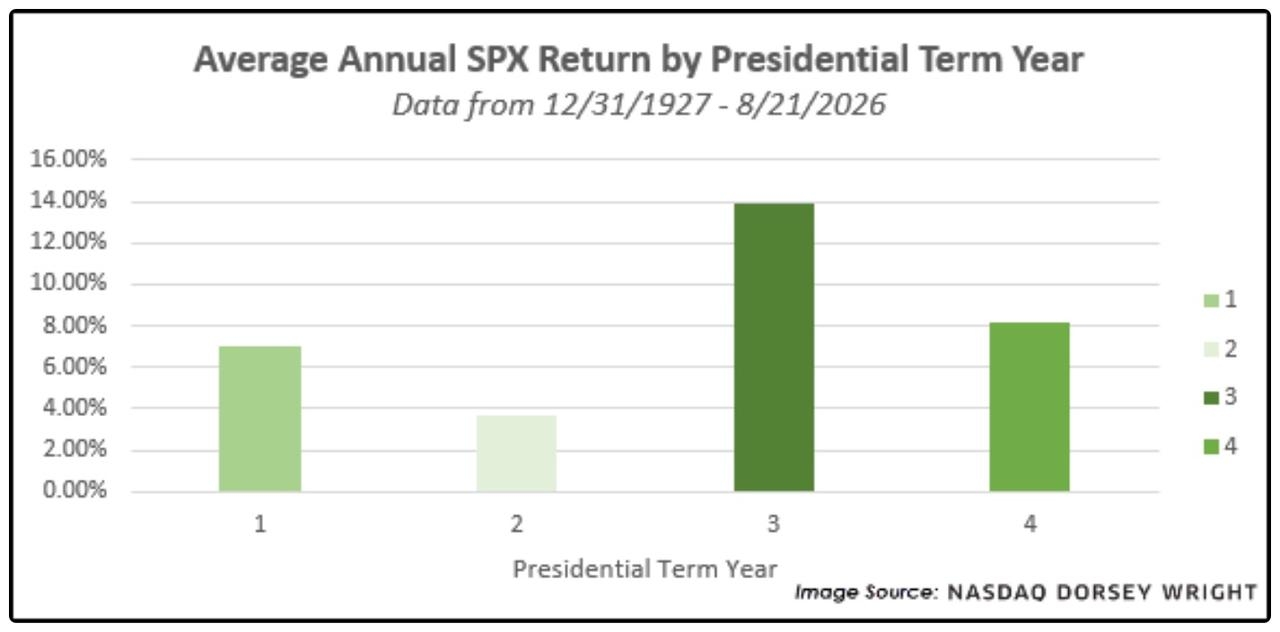
[出所:ドーシー・ライト]
LPLファイナンシャルのデータもこの傾向を裏付けており、中間選挙の年の平均上昇率はわずか4.6%にとどまる一方で、ボラティリティが最も高くなり、通常この局面で最大ドローダウンも発生することを示しています。
さらに注目すべきは、中間選挙の年における下落の深刻さです。S&P 500は1974年に29.7%、2002年に23.4%、1930年に28.5%、2022年に19.4%下落しました。1960年以降、中間選挙の年における平均最大ドローダウンは19.4%となっており、その他の年のわずか12.5%と比較しても大きくなっています。
夏場のパフォーマンス:中間選挙の年は顕著に軟調
1928年から2025年にかけてのダウ・ジョーンズ・マーケット・データの分析によると、中間選挙の年の4月下旬から9月下旬において、S&P500指数は平均約2.8%下落します。これは4年周期の中で最もパフォーマンスが悪い期間です。
年の区分 | 4月下旬から9月下旬の平均パフォーマンス |
中間選挙の年 | -2.80% |
大統領選挙の年 | 0.0505 |
大統領選挙翌年 | 0.0364 |
大統領選挙前年 | 0.0224 |
この平均値は、1930年の25%を超える下落、1974年の29.7%の下落、2002年の23.4%の下落といった、いくつかの極端な年の影響を大きく受けています。これらの極端な値を除外したとしても、残りのすべての中間選挙の年における同期間の平均リターンはわずか+0.006%にとどまり、実質的に無視できる水準です。
選挙後ラリー:最も信頼性の高いパターン
選挙結果が確定した後、市場は通常、力強い回復を見せる。
対象期間 | 平均上昇率 | 上昇確率 | データ対象期間 |
選挙後3ヶ月 | 0.065 | 大半がプラス | 1970年以降 |
選挙後12ヶ月 | 0.182 | 100%(17回中17回上昇) | 1954年以降 |
選挙後12ヶ月 (キャピタル・グループのデータ) | 0.154 | — | 1950年以降 |
LPLファイナンシャルのデータによると、1954年以降の17回の中間選挙において、S&P 500はすべての選挙後12ヶ月間で上昇を記録しており、平均上昇率は18.2%に達している。
キャピタル・グループの分析もこの傾向を裏付けており、1950年以降、中間選挙の翌年における平均リターンは15.4%と、その他の期間のほぼ2倍となっている。
特筆すべきは、キャピタル・グループが1950年の中間選挙も含めて分析している点であり、これが全体の平均を押し下げたものの、それでも選挙のない年の平均を大幅に上回っていた。
四半期サイクルの観点から見ると、中間選挙年の第4四半期は明確な転換点となる。Nasdaq Dorsey Wrightの研究によると、1930年以降、中間選挙年の第4四半期におけるS&P 500の上昇確率は83.33%に達し、第1四半期の44%や第2四半期の52%を大幅に上回っている。
2018年と2022年:2つの典型例
過去2回の中間選挙では、市場の反応パターンがまったく異なっていました。
米中間選挙の投票日となった2018年11月6日、S&P 500種株価指数は約0.63%上昇しました。選挙結果が判明した後の11月7日、S&P 500はさらに2.12%急伸しました。
当時、民主党が下院を奪還する一方で共和党が上院の過半数を維持し、市場は「ねじれ議会」という結果を速やかに織り込みました。選挙結果の発表後、市場は明確な短期ラリーを演じました。
2022年もまた、もう一つの典型的な事例となりました。
中間選挙当日である11月8日の市場の反応は比較的穏やかで、S&P 500指数は約0.96%の微増にとどまりました。しかし選挙翌日、ジョージア州などの主要州で大接戦となり、議会の主導権の行方が不透明となりました。この不確実性が他の悪材料と相まって市場は急落し、S&P 500は2.08%下落、選挙翌日のパフォーマンスとしては2012年以来最悪を記録しました。
特筆すべきは、当時S&P 500指数が年初来ですでに約19.7%下落していた点です。年間を通じて、高インフレや米連邦準備理事会(FRB)による急速な利上げ、経済成長への懸念といった要因が市場の上値を抑え続けていました。
両選挙に共通していたのは、いずれも「ねじれ議会」になると予想されていた点であり、過去のデータは「ねじれ政府」(ホワイトハウスと議会の政党が異なる状態)の期間が株式市場にとって比較的好都合であることを示しています。政治的停滞が大増税や過激な立法を防ぐのに役立ち、それが市場の下支えになると投資家は考えています。
不透明感の後退が選挙後のラリーを後押しする中、選挙前のボラティリティが拡大
中間選挙に至る数か月間は、政策の不確実性が高まり、株式市場のボラティリティが上昇する傾向があります。
キャピタル・グループの日次リターンの標準偏差に基づくデータによると、1970年以降、中間選挙が行われる年のリターンボラティリティの中央値は16%近くに達しており、その他の年の約13%と比較して高くなっています。
しかし、選挙結果が決着すると、市場は通常、力強い回復を見せます。この上昇の背景には、投資家が不確実性を嫌い、選挙の終了によって政策見通しの透明性が高まるという理論があります。
データによると、1970年以降、S&P 500は選挙後の3か月間で平均6.5%上昇しており、選挙前の3か月間における平均2.5%を大幅に上回っています。また、どちらの政党が勝利したかによる上昇規模の差はほとんどありません。
さらに、キャピタル・グループの分析では、1969年以降、ねじれ政府の期間中、S&P 500の年間平均上昇率は約9%であり、単独政党による統治期間の約5%を大幅に上回っていると指摘しています。これは、牽制と均衡の仕組みが急激な政策転換のリスクを減少させるため、投資家が中間選挙後の「政治的停滞(グリッドロック)」を好む理由を説明しています。
要約
2026年を見据える投資家にとって、過去のパターンは重要な参考指標となります。中間選挙がもたらす不確実性は通常短期間にとどまり、選挙結果が確定すれば、市場パフォーマンスは歴史的に大幅に改善する傾向があります。しかし、2026年にこのパターンが繰り返されるかどうかは、最終的には経済成長、インフレ、金利、企業業績、関税、エネルギー価格、地政学といったファンダメンタルズ要因に左右されます。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。