


メモリ株が急騰、マイクロンは11%急伸 モルガン・スタンレーがバリュエーション調整でメモリ株のリスクリワード改善を指摘



AIポッドキャスト


米東部時間11月11日、メモリ関連株はモルガン・スタンレーの強気な見通しを受け急伸した。AIインフラ需要の持続や長期的な投資計画を背景に、サプライチェーンの受注は堅調であり、バリュエーション調整を経てリスクリワードが改善したと指摘されている。特にマイクロン・テクノロジーとサンディスクが選好されている。インフラ投資における土地や電力の制約は局所的な遅延をもたらしているものの、半導体不足が最大のボトルネックとして継続している。当面はレンジ相場が予想されるが、需要の持続性が確認されれば絶好の投資機会となる。

TradingKey - 米東部時間11月11日、メモリ関連株が急伸し、サンディスク(SNDK)が13.95%高、マイクロン・テクノロジー(MU)が11.03%高、シーゲイト・テクノロジー(STX)が9.94%高、SKハイニックス(SKHY)が9.40%高、ウエスタンデジタル(WDC)が7.50%高となった。1カ月間にわたる調整を経て、モルガン・スタンレーはサプライチェーンの受注動向と資本市場のセンチメントとの間に明確な乖離が生じていると指摘。バリュエーションの調整によってメモリ関連株のリスクリワードが改善したとし、同社は特にマイクロン・テクノロジーとサンディスクに対して強気の姿勢を示している。
モルガン・スタンレーのアナリスト、ジョセフ・ムーア氏は、AIインフラ事業の見通し(ビジビリティ)は依然として極めて良好であると指摘した。同社が顧客と行った協議によると、潤沢な資金力を持つ企業は複数年にわたる投資計画の実行に引き続き強くコミットしており、すでに予約済みの生産枠にも新規受注が絶え間なく流入している。資金調達コストの上昇に直面している新興クラウド事業者でさえも、計算資源(コンピュート)の供給不足に直面している状況だ。
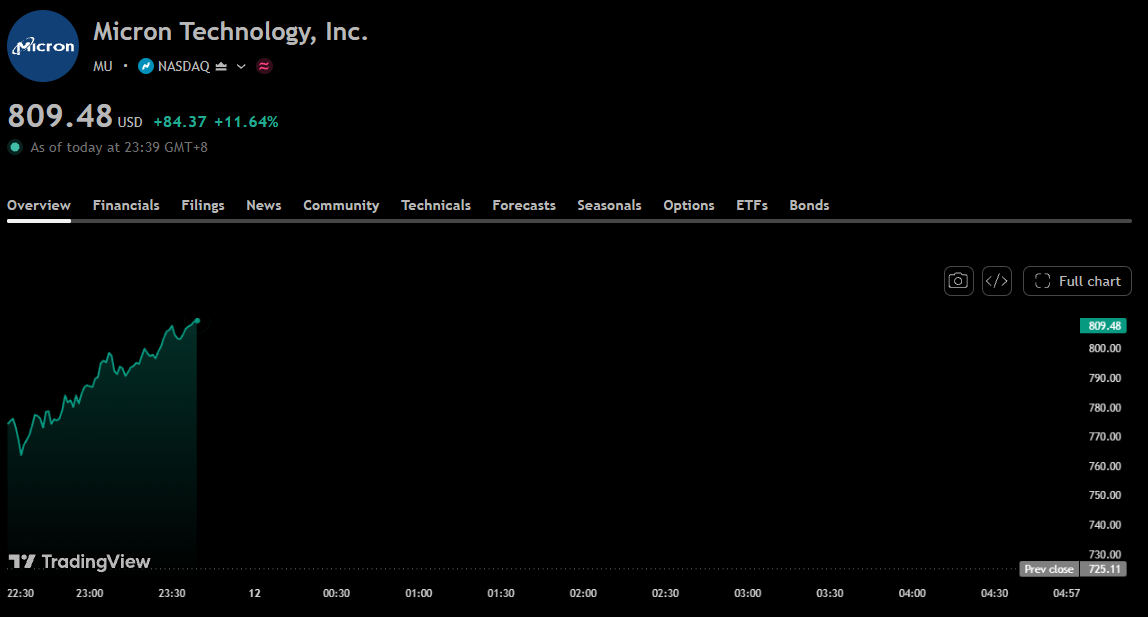
マイクロン株価チャート、出所:TradingView
こうしたフィードバックは、メモリ需要の下支えとなっている。AIサーバーやアクセラレーターの継続的な導入には、付随するメモリやストレージ機器が不可欠だ。同社は、AIコンピュートのトークン使用量が急速な増加を続けており、関連支出の総額が過去最高水準まで回復したほか、主要GPUのレンタル価格も依然として底堅く推移していると指摘した。少なくともこれらの指標に基づく限り、市場の懸念はまだ広範な需要縮小へと発展してはいない。
市場が現在最も注目しているのは、土地、電力、そして施設(ファシリティ)の制約である。モルガン・スタンレーは、テキサス州やオハイオ州などにおける導入の遅れは局所的な混乱にとどまると認める一方、2027年までの最大のボトルネックは依然として半導体供給であるとの見解を示している。すでに承認済みのスペースであっても、顧客は導入を完了させるのに十分なチップを確保できていない。その一方で、企業は米国の他州や米国外で代替拠点を積極的に模索している。
この評価に基づけば、一部のプロジェクトの遅延は調達需要そのものを消失させるというよりも、機器の納入ペースを変化させる可能性が高い。段階的な建設は、上流サプライヤーの需要サイクルを長期化させる可能性もある。メモリメーカーにとっての鍵は、プロジェクトの調整が進む中でも受注が引き続き履行されるか、そして各種製品カテゴリーの需給環境が平均販売価格(ASP)と利益率を下支えできるかにある。
サブセクターの資産配分において、モルガン・スタンレーはメモリをコンピュートに次ぐ2番目の選好分野と位置づけており、バリュエーションの圧縮によって大幅な上昇余地が生じたと主張し、マイクロンとサンディスクの双方に対して同様に強気な見方を維持している。また同社は、今回のサイクルで蓄積されたフリーキャッシュフローが自社株買いに充当されている点にも言及した。企業がキャッシュを創出し続け、発行済株式数を減らすことができれば、1株当たり利益(EPS)と株主還元をさらに後押しすることになる。
もっとも、モルガン・スタンレーは基本シナリオとして同セクターが引き続きレンジ相場にとどまるとみている。足元の事業ファンダメンタルズが株価の下値を支える一方で、資本市場のセンチメントや建設面での制約がバリュエーションの回復を抑制するためだ。この見通しを根底から覆しかねない真のリスクは、顧客が調達削減に転じ、現在の業績がサイクルのピークとなってしまうことである。同社は、足元のサプライチェーンからのフィードバックが需要の持続性を引き続き裏付けていると考えており、セクターがレンジ下限に近づいた局面では積極的にポジションを構築するスタンスに傾いている。今後は、メモリメーカー各社の受注動向、販売価格、キャッシュフローの実績が、今回の株価調整を投資機会に変えられるかどうかを左右することになる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。