记忆体股飙升,美光升11%,大摩指估值回落已改善存储股的风险回报



AI播客


美东时间11月11日,受AI强劲需求及估值回调支撑,存储芯片股大幅飙升。摩根士丹利指出,AI基础设施订单能见度高且算力支出回升,半导体供应仍是核心瓶颈,项目延期仅改变交付节奏。该行将存储列为次优配置方向,重点看好美光科技与闪迪,建议在板块区间低位积极布局,但仍需警惕客户削减采购的潜在风险。

TradingKey - 美东时间11月11日,记忆体股飙升,闪迪(SNDK)涨13.95%,美光科技(MU)涨11.03%,希捷科技(STX)涨9.94%,SK海力士(SKHY)涨9.40%,西部数据(WDC)涨7.50%。在经历长达一个月的回撤后,摩根士丹利认为,产业链订单与资本市场情绪出现明显背离,估值回落已改善存储股的风险回报,并重点看好美光科技和闪迪。
摩根士丹利分析师约瑟夫·摩尔(Joseph Moore)指出,AI基础设施业务的能见度仍然异常强劲。该行与客户的沟通显示,资金充裕的企业仍坚定执行多年期投入计划,新增订单持续进入已被预订的产能。即使融资成本较高的新兴云厂商,也面临算力供应不足的问题。
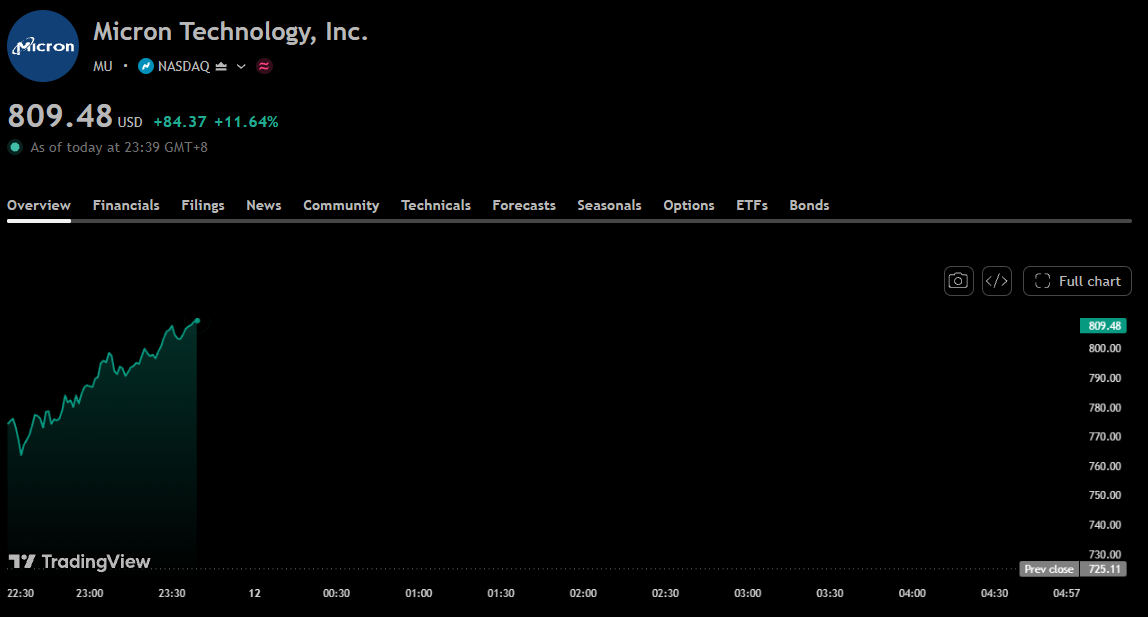
美光股价图,来源:TradingView
这些反馈为存储需求提供了支撑。AI服务器和加速器持续部署,需要配套内存及存储设备;该行观察到,AI算力Token使用量仍快速增长,相关总支出回升至历史高位,主流GPU租赁价格也保持相对强势。至少从这些指标看,市场担忧尚未演变为广泛的需求收缩。
市场当前最关注土地、电力和厂房限制。摩根士丹利承认,得州、俄亥俄州等地的部署放缓构成局部干扰,但认为2027年的主要瓶颈仍是半导体供应:即使在已经获批的空间内,客户也缺乏足够芯片完成部署。企业同时正寻找其他州及美国境外的替代地点。
按照这一判断,部分项目延期更可能改变设备交付节奏,而非直接消除采购需求。建设分阶段推进,也可能延长上游供应商的需求周期。对存储厂商而言,关键在于订单能否随项目调整继续兑现,以及各类产品的供需状况能否支撑售价和利润率。
在子板块配置上,摩根士丹利将存储列为仅次于算力的偏好方向,认为估值压缩已创造明显上行空间,并同等看好美光和闪迪。该行还指出,本轮周期积累的自由现金流正用于回购。若企业能够持续创造现金并减少流通股,将为每股收益和股东回报提供额外支撑。
不过,摩根士丹利仍以板块区间震荡为基准判断:近期业务支撑股价下方空间,资本市场情绪及建设限制则压制估值修复。真正可能打破这一判断的,是客户开始削减采购,使当前盈利成为周期高点。该行认为,目前产业链反馈仍支持需求持续性,因此倾向于在板块接近区间低位时积极布局。存储厂商后续订单、售价及现金流表现,将决定这轮回调能否转化为投资机会。