


ロケット・ラボが6%超急落、過去最高売上高も減益を覆い隠せず、さらなる30%下落に直面



AIポッドキャスト


ロケット・ラボの第3四半期決算は売上高が予想を上回り過去最高を更新した一方、費用急増により1株当たり損失が予想以上に拡大し、株価は時間外で6%超急落した。高PSR水準からのバリュエーション調整やテクニカル面での下落リスクが指摘される中、強力な受注残や宇宙システム事業がファンダメンタルズを下支えしている。市場の過度な下落による調整局面は、長期的な強気派にとってドルコスト平均法を活用した戦略的エントリーポイントとなる可能性がある。

TradingKey - ロケット・ラボの決算が市場予想を下回り、株価は6%超急落。テクニカル分析では、さらに30%の下落リスクが警告されている。
米東部時間2026年11月9日の取引終了後、ロケット・ラボ(RKLB)は第3四半期(Q3)決算を発表した。四半期売上高は過去最高を更新したものの、研究開発費や営業費用の急増が重荷となり赤字幅はさらに拡大し、時間外取引でRKLBの株価は6%超急落した。
発表された決算報告によると、ロケット・ラボの第3四半期売上高は2億6800万ドルに達し、市場予想の2億5700万〜2億6500万ドルを上回って6四半期連続で四半期売上高の過去最高を更新した。しかし、GAAP基準の1株当たり損失(EPS)は0.12ドルと、アナリスト予想の0.07ドルよりも赤字幅が拡大し、2025年同期の0.03ドルの損失から大幅に悪化した。
決算発表前、ロケット・ラボの株価はPSR(株価売上高倍率)で約30〜38倍という高水準で取引されていた。このような高成長ハイテク銘柄のバリュエーションは、赤字縮小やキャッシュフロー黒字化の達成時期に大きく依存している。1株当たり損失が予想から大きく悪化し、前年同期比で赤字が拡大した局面では、高水準のバリュエーション倍率の下方修正は避けられない。
短期的なリスクオフ姿勢とバリュエーション調整が続く場合、テクニカル面で58〜60ドルに強力な上値抵抗線が形成されているため、株価はさらに38〜42ドルのレンジを試して52週安値の37.57ドルに接近する可能性があり、これは決算発表前の水準から約25%〜30%の調整余地があることを示している。
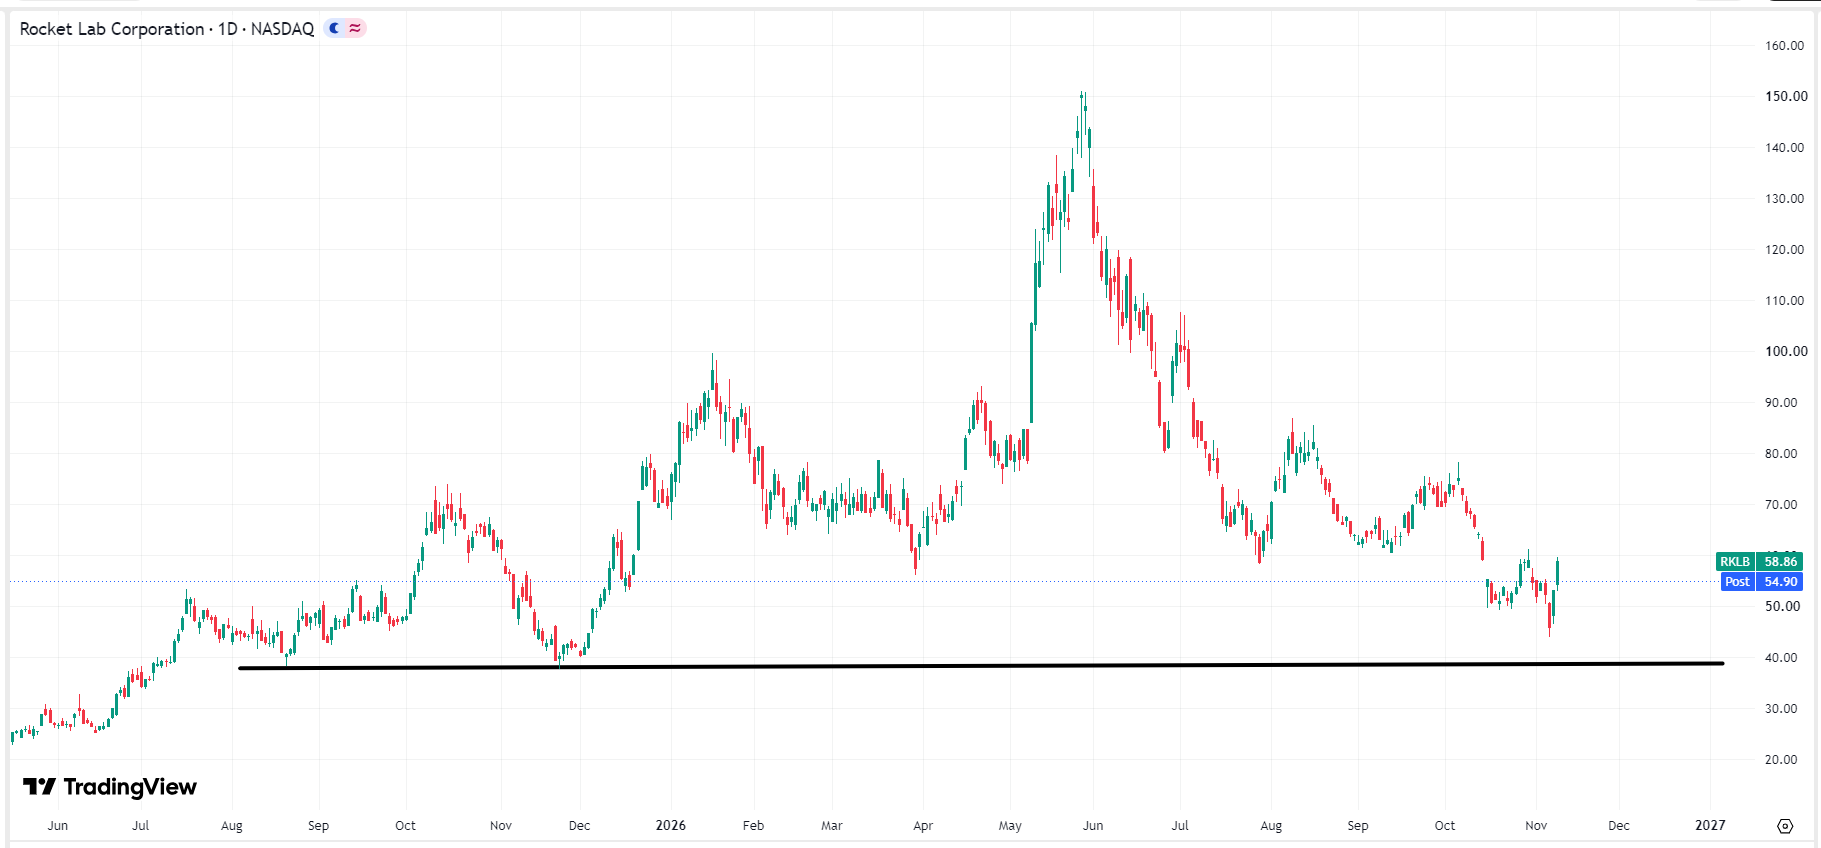 ロケット・ラボの株価チャート、出所:TradingView
SpaceXを除けば商業打ち上げで最高の成功率を誇る世界有数の民間航空宇宙企業として、ロケット・ラボが抱える36億ドルの受注残と急成長する宇宙システム事業は強固なファンダメンタルズの堀となっており、株価が38ドルを割り込む可能性は低いとみられる。そのため、市場の過度な投げ売りによって株価がこの水準付近まで押し戻された場合、Neutronの2027年の初飛行や宇宙経済の長期的な展望に強気な投資家にとっては、ドルコスト平均法による絶好のエントリーポイントとなるだろう。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。