Rocket Lab營收登頂難掩利潤下滑!股價跳水超6%,後市恐續跌30%



AI 播客


美東時間2026年11月9日盤後,Rocket Lab公布第三季財報,營收雖創歷史新高,但因研發與運營成本激增導致虧損擴大,引發股價重挫逾6%。高估值乘數面臨修正壓力,技術面恐有潛在回調空間。不過,憑藉龐大在手訂單與太空系統業務的基本面優勢,若市場過度清算至低位,反為長線投資人提供優質的分批進場點。

TradingKey - Rocket Lab獲利不如預期,令其股價重挫逾 6%,技術面預警恐有 30% 續跌風險。
美東時間2026 年11月9日盤後,Rocket Lab(RKLB)盤後公佈了第三季(Q3)財報。雖然季度營收再次刷新歷史新高,但在研發支出與運營成本激增的拖累下,公司虧損進一步擴大,導致RKLB 股價績後急跌超6%。
根據公佈的財報數據顯示,Rocket Lab Q3 營收達 2.68 億美元,高於市場預期的 2.57億–2.65 億美元,並創下連續 6 個季度營收歷史新高。然而,GAAP 每股虧損(EPS)為 0.12 美元,高於分析師預期的0.07美元,而且相較於 2025 年同期虧損的0.03 美元顯著擴大。
在財報公布前,Rocket Lab 股價對應的市銷率高達 30 倍至 38 倍左右,此類高成長科技股的估值高度依賴於虧損收窄與現金流轉正的時間表。當每股虧損大幅劣於預期且虧損同比擴大時,高估值乘數必然面臨向下修正。
若短線避險情緒與高估值修正持續發酵,技術面上方 58–60 美元形成強烈反壓,股價可能進一步下探 38 – 42 美元區間,接近 52 週低點 37.57 美元,即較財報前價格存在約 25%–30% 的潛在回調空間。
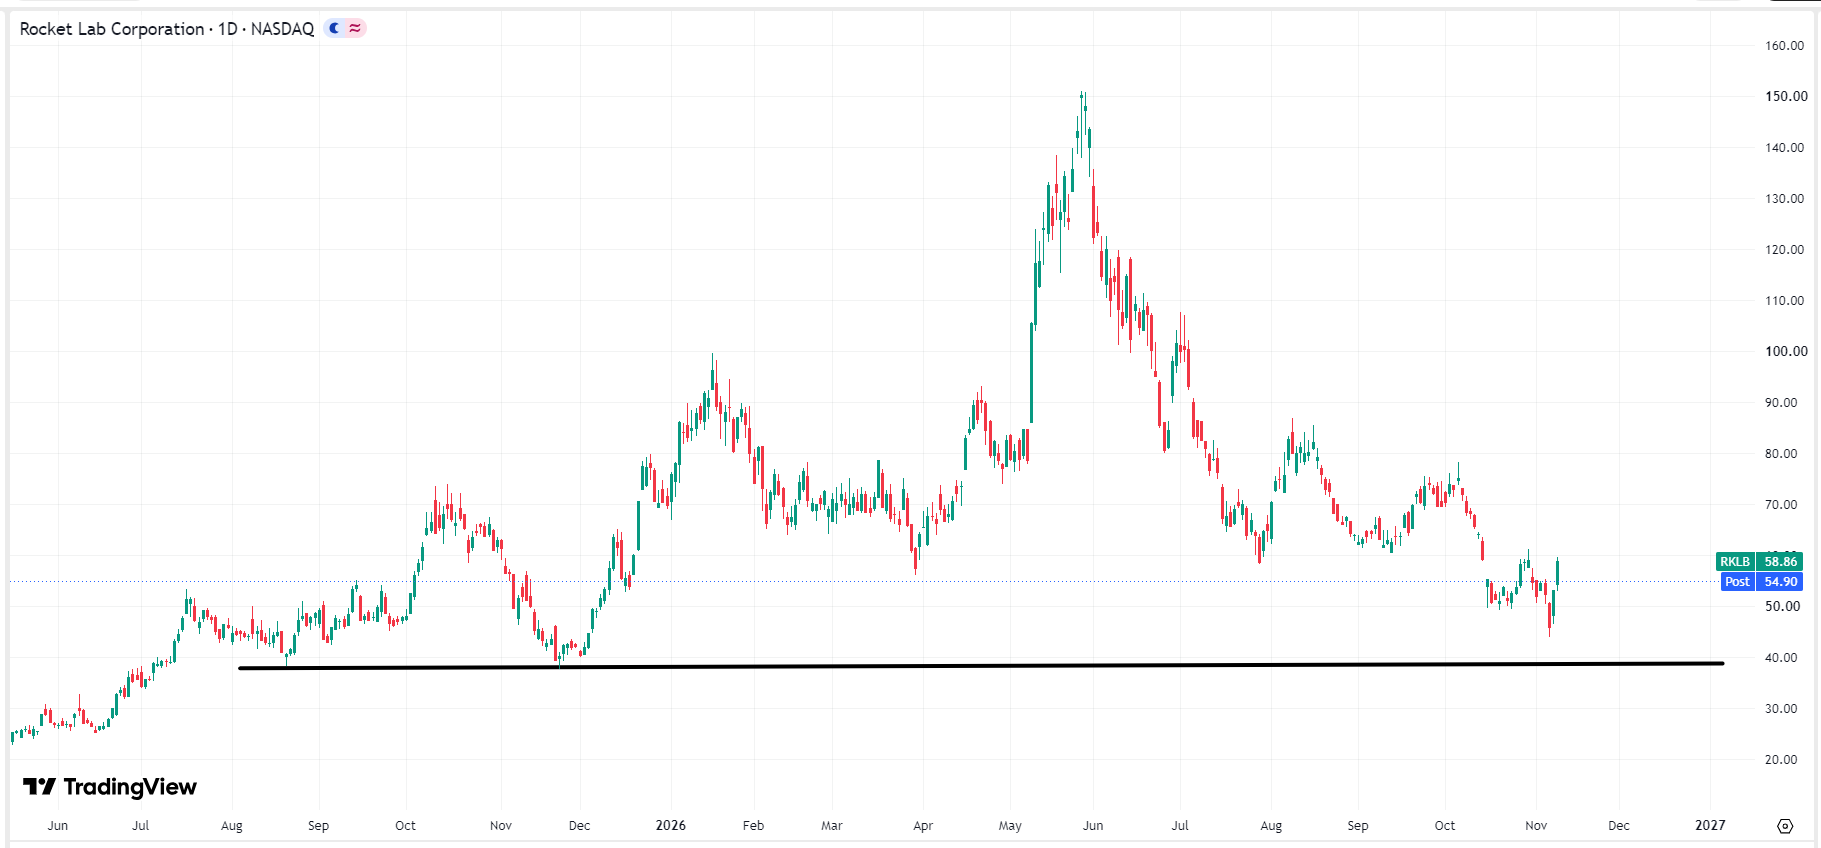 Rocket Lab股價圖表,來源:TradingView
Rocket Lab 作為全球除 SpaceX 外商業發射成功率最高的民營航太龍頭,其 36億美元的在手訂單與高成長的太空系統業務提供了堅實的基本面護城河,使其股價跌破38美元的可能性較小。因此,若市場過度清算將股價拉回至該位置附近,將為看好 2027 年 Neutron 首飛與太空經濟長線願景的資金提供優質的分批定期定額進場點。