


アップル株価見通し:AAPLは350ドルへの短期急騰後に反落、400ドルの大台突破に向け強気見通し



AIポッドキャスト


アップル株は、iPhone需要やAI商用化への期待から一時過去最高値を更新したものの、高水準のバリュエーション、メモリーチップ価格高騰による利益率悪化ガイダンス、ハイテク株全般へのリスク回避姿勢から調整局面を迎えている。しかし、巨額の自社株買いを含む強力な財務基盤、今後の端末買い替えサイクルへの期待、高利益率なサービス部門の成長を背景に、ウォール街のアナリストは中長期的な強気姿勢を維持しており、短期的な調整を経た上で400ドル突破を目指す事業基盤を備えていると評価されている。

アップル株価レビュー:振るい落としで上昇相場が後退
TradingKey - 主力iPhoneの需要やApple Intelligenceの商用化に対する市場の期待を背景に、アップル(AAPL)の株価は10月初旬の約332ドルから上昇基調をたどり、10月29日には前回の高値351.42ドルに迫る348.91ドルまで急伸した。
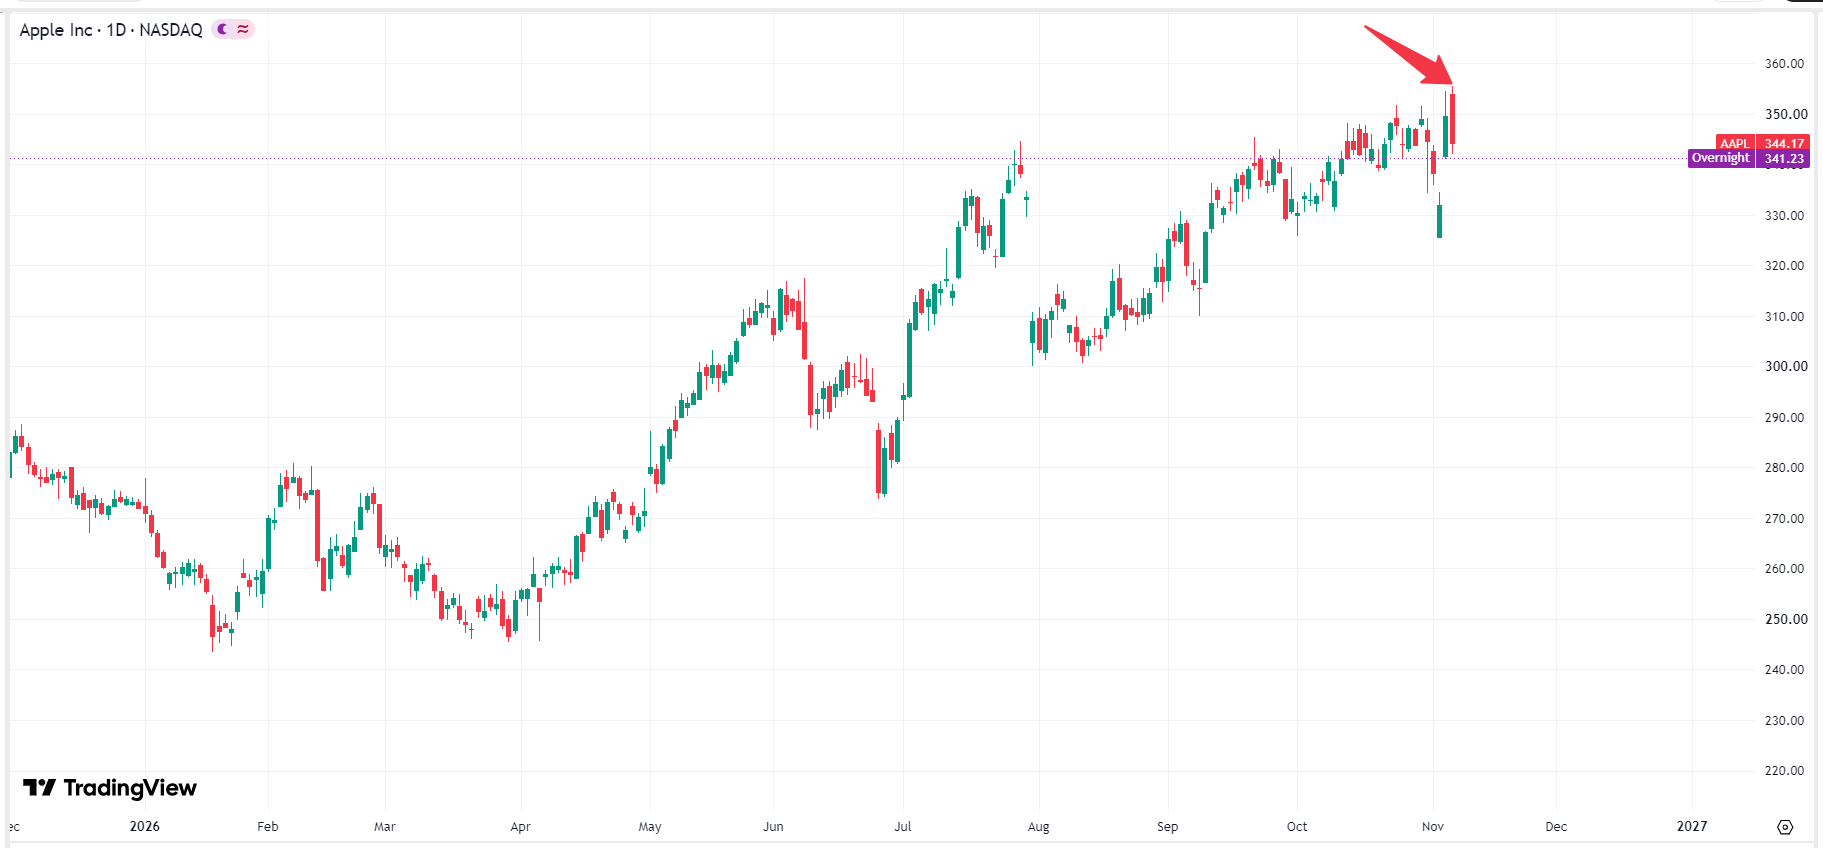 アップルの株価チャート、出所:TradingView
予想PERが36.96倍に達し、バリュエーション・プレミアムが過去のレンジ上限に達するなか、モルガン・スタンレーやウェドブッシュなどの金融機関は目標株価を350ドル近辺に据え置いた。350ドルの水準にオプションの売り圧力が集中したうえ、強気のモメンタムが一巡したことで、株価は急伸後に反落した。11月に入ると、アップル株は一時的な反落を挟んだものの再び反発し、355.38ドルまで上昇して過去最高値を更新した。
アップル株はなぜ下落しているのか?
過去1カ月間、アップルの株価は全体として強気トレンドを維持していたものの、急伸後に反落する展開を繰り返した。これは、極端なバリュエーションの重荷、最新の業績ガイダンスにおける警戒シグナル、そして市場の強いリスク回避姿勢という複数の逆風が絡み合った結果である。10月下旬には、アルファベット(GOOG)が決算発表後に10%急落し、アマゾン(AMZN)も12%大幅下落したことで、巨大ハイテク企業の設備投資やフリーキャッシュフロー(FCF)に対する市場全体の懸念に火がついた。米国株の中で世界最も高い流動性を誇る超大型主力銘柄であるアップルはその矢面に立たされ、リスク回避を目的に現金化を進める機関投資家の換金売り対象となった。
11月2日、アップルは2026年度第4四半期(Q4)決算を発表した。iPhoneの売上高は堅調だったものの、ジョン・ターナス新CEOは決算説明会で、世界的なメモリーチップ価格が前例のない急騰を見せているという異例の警告を発した。これはメモリーチップコストの高騰が粗利益率を大幅に圧迫することを意味する。アップルは10〜12月期(年末商戦期)の粗利益率ガイダンスを45%〜46%へと引き下げたが、これは前四半期の47.9%やウォール街予想の47.1%を下回る水準である。
さらに、アップルの最新決算にはこれ以外の逆風も含まれていた。新たなフラッグシップモデル「iPhone Duo」の投入やサービス部門のサブスクリプションの好調な業績にもかかわらず、ハードウェアの買い替えサイクルや売上成長に対する「Apple Intelligence」の貢献ペースは、ウォール街の最も楽観的な期待を上回るには至らなかった。加えて、中華圏の売上高が前四半期比で減少したことも示され、弱気派が売り圧力を強める格好の材料を与えることとなった。
アップル株にまだ上昇モメンタムはあるか?
アップルは史上最高値から反落した後、足元では340〜350ドルで推移している。ファンダメンタルズおよび中長期的な保有構造の観点から、アップルには依然として十分な上昇モメンタムが存在する。第一に、アップルの年換算フリーキャッシュフロー(FCF)は1,000億ドル水準を維持しており、年間の自社株買いも800億〜1,000億ドルに達している。この積極的な資本還元プログラムは発行済株式数を継続的に減少させ、1株当たり利益(EPS)を着実に押し上げている。
第二に、世界各国の市場やソフトウェアアップデートを通じて「Apple Intelligence」のAI機能の展開が進むなか、依然として旧型iPhoneモデルを使用している膨大なユーザー層が今後1〜2年にわたって一斉の買い替えサイクルを牽引し、フラッグシップモデルの平均販売価格(ASP)と出荷量の双方を押し上げると市場調査会社は予測している。
最後に、App Store、iCloud、Apple Pay、Apple TV+などを含むアップルのサービス部門の年間売上高および加入者数は過去最高を更新し続けている。70%〜75%という高い売上総利益率を誇るサービス事業は、ハードウェア売上の季節的変動に対する効果的な利益の防壁(モート)となり、高いバリュエーション・プレミアムを支えている。
アップル株価見通し:400ドルの大台超えへ続伸の勢い
米中間選挙後のハイテク株全般におけるリスク回避姿勢やメモリーチップのコスト上昇による短期的な下押し圧力に直面しているものの、ウェドブッシュのアナリストであるダン・アイブス氏やエバーコアISI、TDコーウェンをはじめとするウォール街の金融機関やアナリストは、アップルに対して極めて強気な見方を崩しておらず、380〜400ドルという高水準の目標株価を維持している。彼らは、短期的な調整を消化した後のアップルには、400ドルの大台を突破し、時価総額5兆〜6兆ドルに向けて拡大するための中長期的な事業基盤および財務基盤が依然として備わっていると確信している。
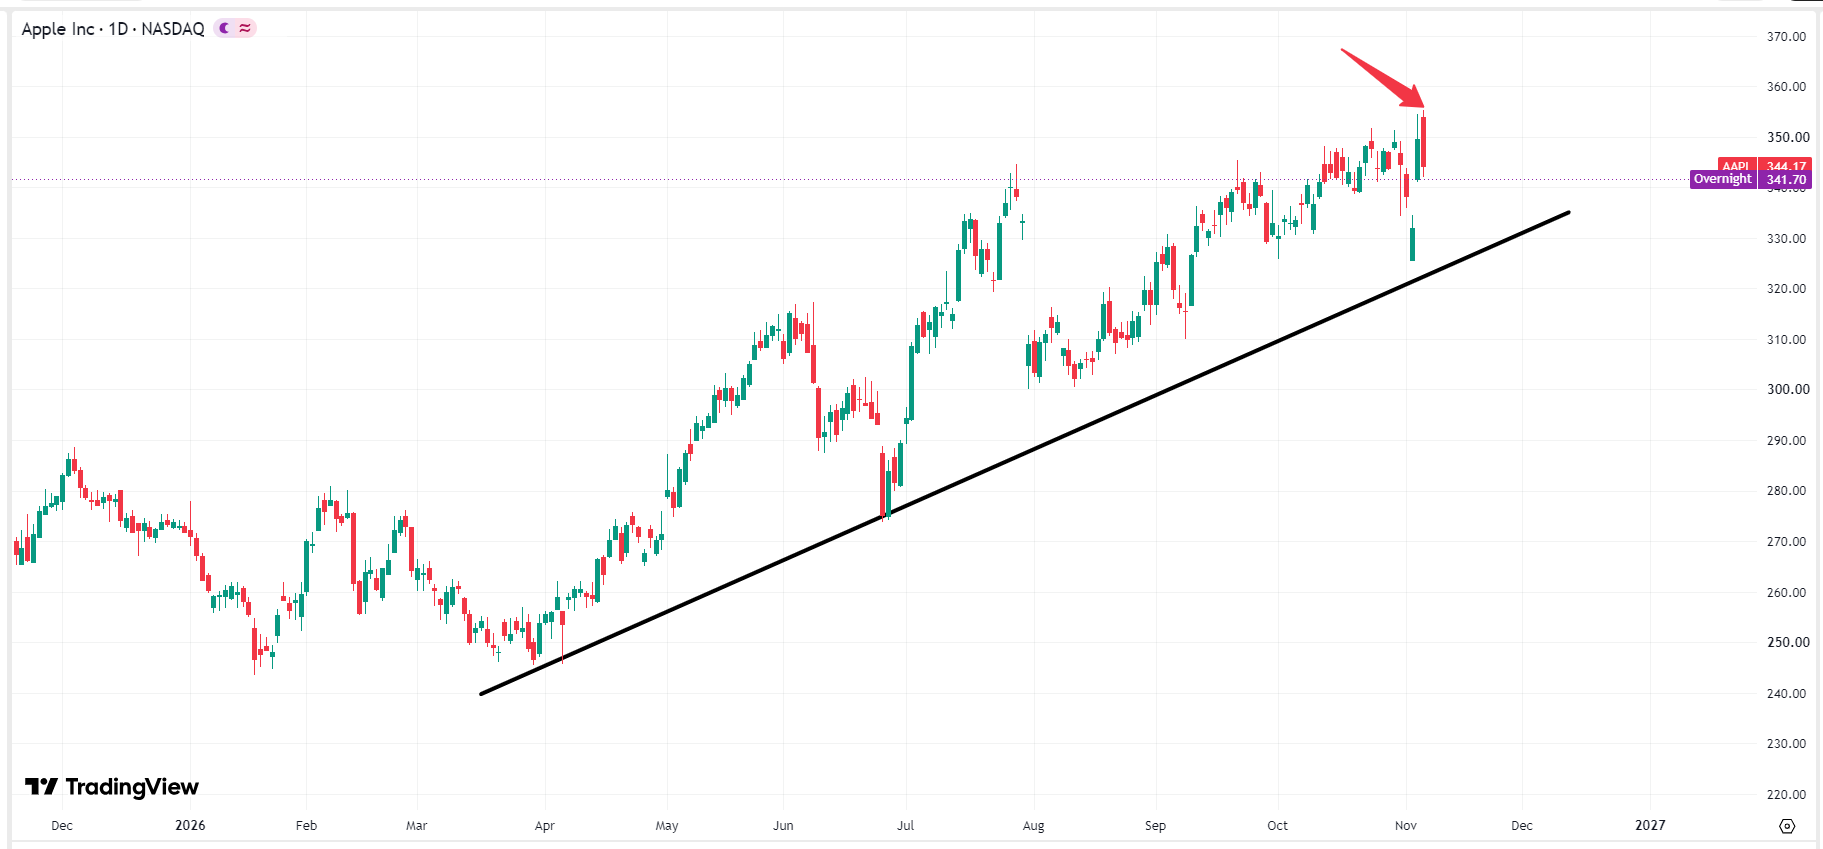 アップルの株価チャート、出所:TradingView
テクニカル分析の観点からは、アップルの株価は今年、大幅な急調整を何度も経験しているものの、一貫して上昇トレンドを維持しており、強気のチャート構造は崩れていない。今後の見通しとして、アップル株は短期的には押し目を迎える可能性があるものの、310.00〜315.00ドルを下回らない限り、再び400ドルを目指して上昇するための勢いを蓄えることにつながるだろう。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。
おすすめ記事












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。