


マーベルが3営業日で30%超下落:ルーメンタム買収が株主の懸念を呼ぶ理由



AIポッドキャスト


マーベル・テクノロジーによるルメンタム買収の正式発表を受け、マーベルの株価は大規模な新株発行による1株当たり利益(EPS)の希薄化懸念から大幅下落している。全株式取引により発行済株式数の約49%増が見込まれ、EPS向上には巨額のコストシナジー実現が不可欠となる。ルメンタムの急騰を受けた高値掴みリスクや2028年前半までの完了見込みという時間的ラグ、統合コストの発生が投資家の慎重姿勢を招いている。事業上の補完性は評価される一方、統合後の確実な成長と実行力が試される局面にある。

TradingKey - 10月28日の取引時間外に買収交渉のニュースが浮上してから、ルメンタム(LITE)の買収が正式発表されるまでの間、マーベル・テクノロジー(MRVL)の株価は継続的な下落圧力に晒され続けています。本稿執筆時点で、同社株は約180ドルで取引されており、10月28日の終値から累計で約28.5%下落しています。
この全株式取引により、ルメンタムの基準企業価値は約1,150億ドルと試算されます。今回の合併はマーベルの光相互接続製品ラインアップを補完する一方で、市場は本取引が見合う価値のあるものかにより注目しています。マーベルは統合後の新会社株式の約3分の1を手放す必要がありますが、それによって得られる利益は、株式規模の拡大を補い、買収対価や統合リスクに見合うものとなるのでしょうか。
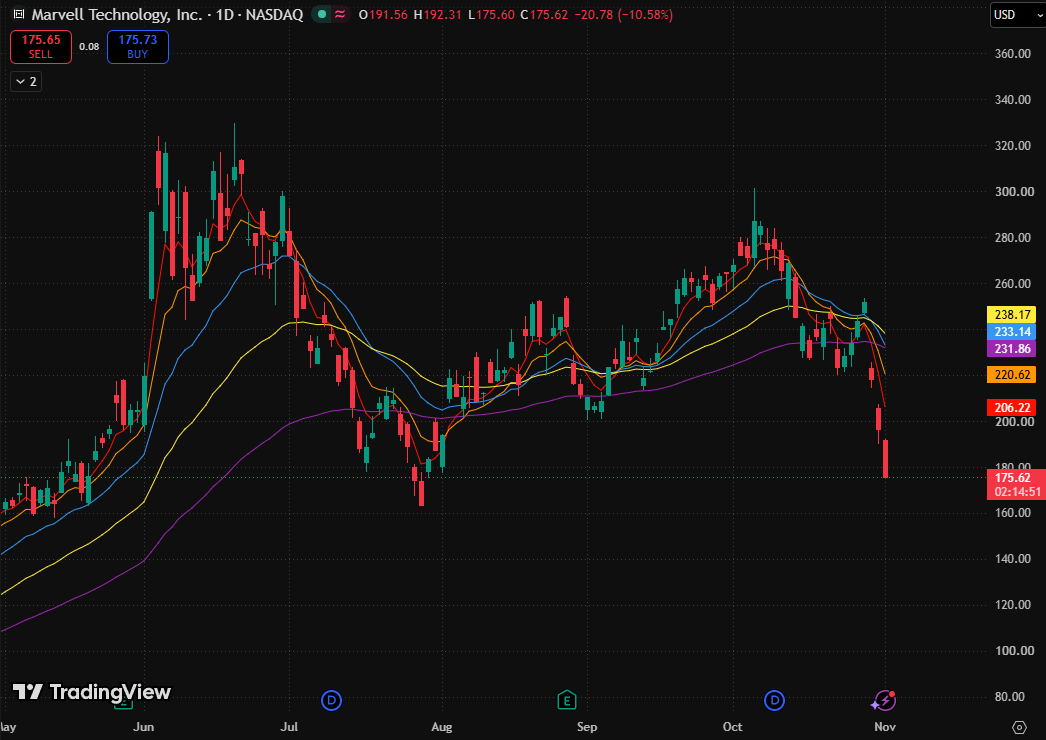
マーベル・テクノロジーの株価チャート、出所:TradingView
マーベルの新株発行規模が既存資本の50%に迫る、収益押し上げへのハードル高まる
合意に基づき、取引完了時にはマーベルの既存株主が統合会社の株式の約67%を保有し、ルーメンタムの株主が約33%を保有することになります。この比率に基づく簡易計算では、マーベルは元の発行済株式数の約49.3%に相当する新株を発行する必要があります。
これは、同一条件かつ他の条件がすべて一定であると仮定した場合、1株当たり利益(EPS)の低下を防ぐためには、ルーメンタムによる貢献利益と純シナジー効果の合計がマーベルの元の利益の約49.3%に達する必要があることを意味します。この水準を上回って初めて、本合併はEPSの成長をもたらします。
マーベルは、取引完了後初年度に本取引が調整後1株当たり利益(EPS)の増加に寄与すると見込んでおり、年間10億ドル以上のコストシナジーを達成する可能性があるとしています。これは、増益分によって株式資本の拡大をカバーできると経営陣が考えていることを示しています。
しかし投資家は、このEPS増加分が譲渡した株式持ち分を補うのに十分かどうかを評価する必要があります。増益分が希薄化回避の閾値をわずかに上回る程度にとどまる一方で、統合費用が多額に上り業績の変動性が高まる場合、既存株主にとっての本取引の魅力は限定的なものにとどまる可能性があります。株価の下落は、この株式交換によって創出される付加価値に対する市場の慎重な姿勢を反映している可能性があります。
ルーメンタムが今年148%急騰、マーベルは高額な買収と長期的な実行課題の圧力に直面
買収価格を巡る議論は、ルメンタムのこれまでの好調な業績に起因しています。モーニングスターは10月29日、買収の噂が出る前からルメンタムの株価はすでに年初来で148%急騰しており、同社の評価額を約22%上回る水準で取引されていたと指摘しました。モーニングスターは、ルメンタムのレーザーとマーベルの光相互接続チップとの補完性を認めつつも、マーベルが高値掴みをしているのではないかとの懸念を示しました。
モーニングスターは、ルメンタムの業績改善の一部は製品の値上げと供給の逼迫によるものだとみています。現在の高水準な収益レベルが長期的に続くと前提して買収価格が設定されている場合、将来のリターンを過大評価するリスクがあります。
新たな生産能力によって供給不足が緩和し製品価格が下落すれば、ルメンタムの出荷量が伸ばし続けたとしても利益成長は鈍化する可能性があります。その場合、固定された交換比率のもとでマーベルが発行する株式数は減少しないものの、取得する利益貢献が期待を下回り、EPS(1株あたり利益)の押し上げ効果が縮小する可能性があります。
また、リターンが実現するまでにはタイムラグが存在します。本取引は2028年前半に完了する見込みであり、「完了後最初の通期におけるEPSの押し上げ」は、かなり先の収益に対応することを意味します。コストシナジーは統合後に段階的に実現されるものであり、その過程における統合投資はキャッシュを消費します。投資家はこうした要因を現在の株価評価に織り込み、実現が先であり実行リスクを伴うリターンを割り引いて評価することになります。
株価の下落は、結果として本取引の魅力を低下させます。合意内容によると、ルメンタム株1株につきマーベル株4.5株が割り当てられます。マーベルの現在の終値180ドルに基づくと、1株あたりの実質的な対価は810ドルとなり、発表時の基準価値である1,132ドルを約28.5%下回ります。
ルメンタムの株主にとっては、交換価値の低下により取引を支持するモチベーションが弱まる可能性があります。一方、マーベルの株主にとっては、ドル建ての対価額が下がったからといって、発行株式数が自動的に減るわけではありません。そのため、双方の株主には、統合後の成長が単独での経営を上回るというより強い確信が求められます。本取引には引き続き両社の株主による承認や規制当局の認可が必要であり、株価の低迷が続けば、支持の確保が一層困難になる可能性があります。
この買収がマーベルの株価に与える下落圧力は、大規模な株式交換と、まだ実現していない収益との間のギャップに起因しています。製品の補完性は事業上の合理性を提供するものの、買収価格を正当化するには、顧客開拓、製品統合、およびコスト削減を通じて、同社が十分なEPSとキャッシュフローの成長を生み出すことが依然として求められます。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。