Palantir Q3财报前瞻:营收预计增长84%超公司指引上限,华尔街最高目标价看至265美元



AI播客


Palantir将于美东时间11月2日盘后公布第三季度财报,市场预期营收与每股收益均将实现显著增长,且略高于公司此前指引上限。机构评级整体偏向乐观,平均目标价显示一定上行空间,主要看好企业与主权AI需求。然而,鉴于其滚动市盈率处于较高水平,若未来业绩指引或美国商业业务增速不及预期,股价可能面临回调压力。

TradingKey - Palantir(PLTR)将于美东时间11月2日盘后公布2026财年第三季度业绩,并于当天17时举行电话会。
11月2日,截至发稿,Palantir盘前股价报186.79美元,上涨1.46%,市值约4470亿美元,滚动市盈率约157倍,估值处于较高水平。
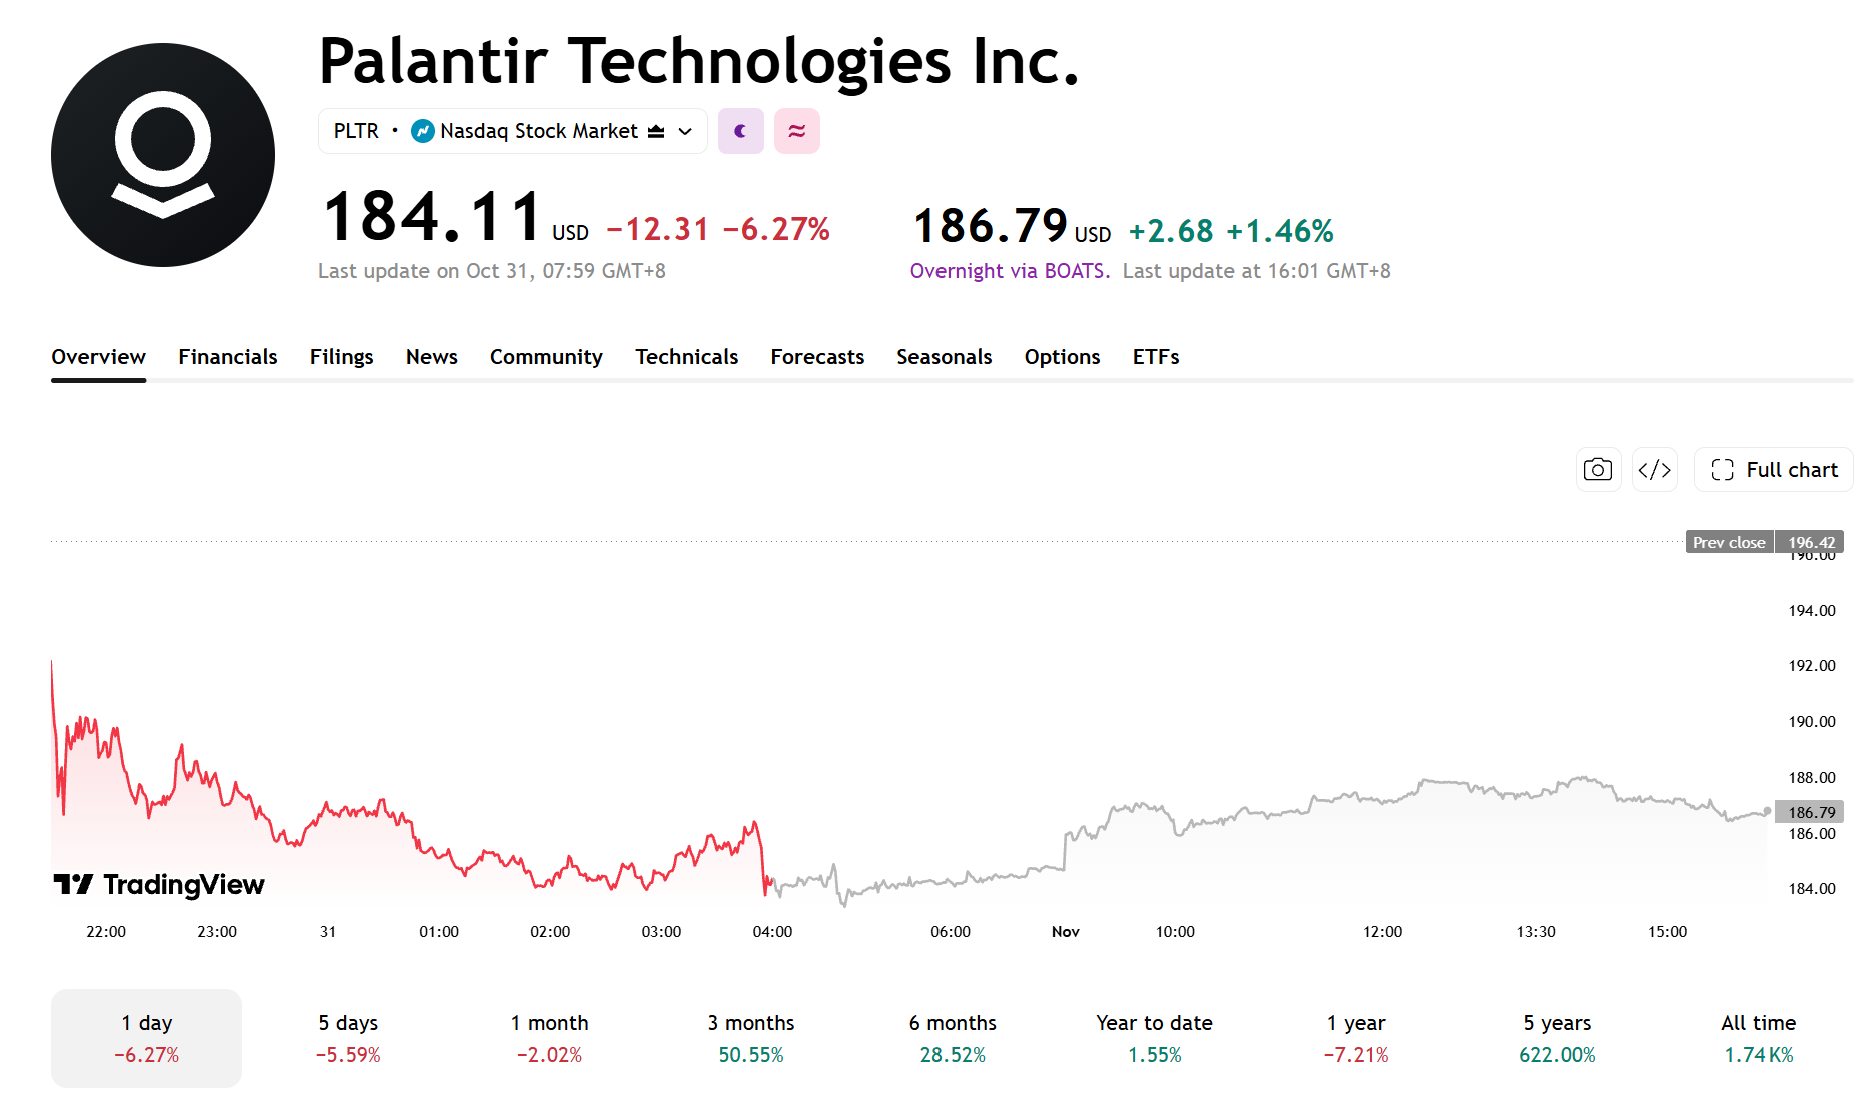
【TradingView】
市场预期略高于公司指引
市场预计,Palantir第三季度营收约为21.7亿至21.8亿美元,同比增长约84%;调整后每股收益预计为0.41美元,高于去年同期的0.21美元。
公司此前给出的营收指引为21.60亿至21.64亿美元,调整后营业利润指引为12.92亿至12.96亿美元,市场营收预期略高于公司指引上限。
因此,财报后的关键不只是实际收入能否达到预期,还包括第四季度指引、调整后利润率以及全年目标是否继续上调。
公司此前已将2026年全年营收指引上调至81.50亿至81.58亿美元,并预计美国商业收入至少达到34.24亿美元,同比增长至少134%。管理层是否进一步上调这两项指标,将成为本次财报的重要看点。
Q2业绩回顾:美国商业收入增长149%
第二季度,Palantir营收19.35亿美元,同比增长93%。其中,美国收入增长115%至15.73亿美元,美国商业收入和政府收入分别增长149%和90%,达到7.64亿美元和8.09亿美元。
公司当季完成220笔金额至少100万美元的交易,总合同价值(TCV)达33.73亿美元,同比增长49%;美国商业业务TCV增长153%至21.32亿美元。美国商业剩余交易价值(RDV)为62.38亿美元,同比增长124%。
盈利方面,调整后自由现金流为12.20亿美元,利润率为63%;调整后营业利润率为62%。
核心指标:订单兑现、国际业务与利润率
第三季度,市场将关注美国商业业务增长及合同兑现情况。随着比较基数上升,收入增速可能放缓,客户数量、合同规模和实际收入将成为判断业务需求的重要指标。
国际商业收入增速明显低于美国市场,海外客户拓展和业务部署能否加快,也将影响公司整体增长。
由于公司未单独披露AIP收入,其商业化进展仍需通过客户增长、合同规模及业务部署情况间接判断。
盈利方面,市场将关注调整后营业利润率能否达到公司指引所隐含的约60%水平。
机构观点:最高目标价看至265美元
截至11月2日,据TipRanks数据显示,Palantir获得”适度买入“评级,分析师平均目标价为218.95美元,较10月30日收盘价隐含18.93%的上行空间。
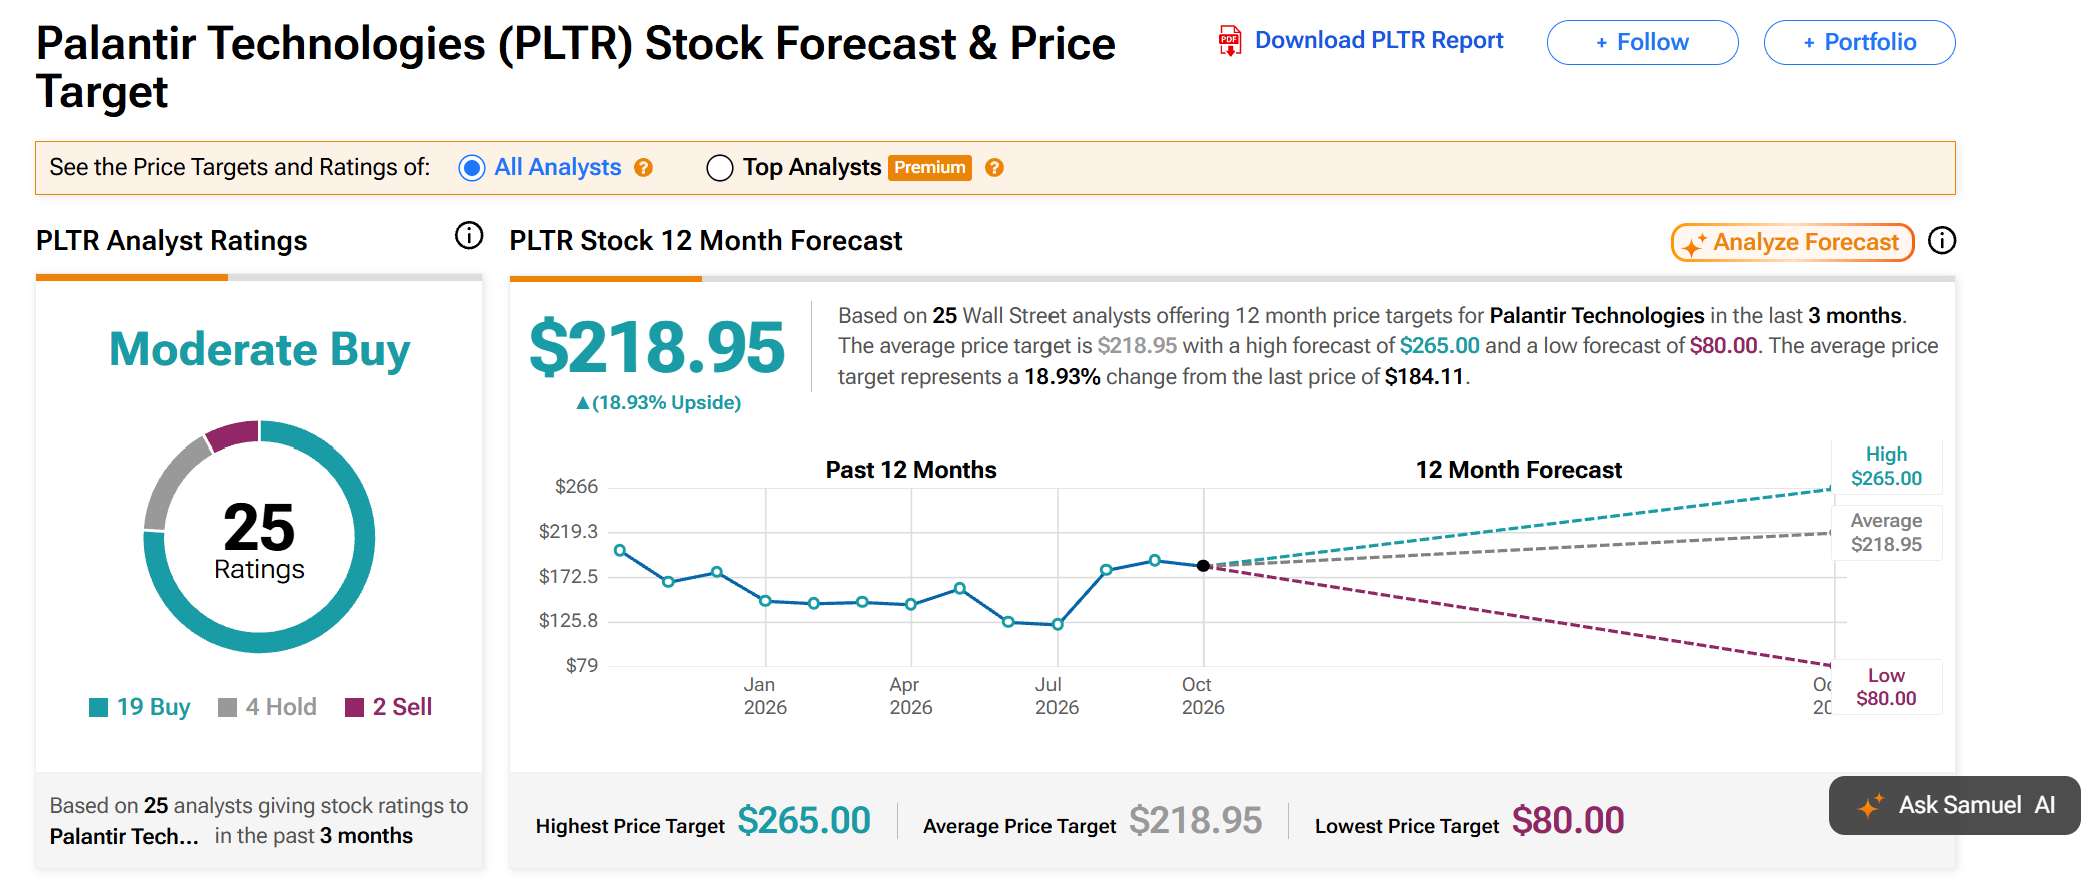
【来源:TipRanks】
高盛将评级从“中性”上调至“买入”,目标价230美元,看好主权AI及企业AI应用需求增长。巴克莱给予“增持”评级,目标价265美元,主要看好国防科技行业前景及Palantir的竞争优势。Rosenblatt将目标价从225美元上调至260美元,认为企业AI应用扩大将带动客户增长。
RBC资本则维持“跑输大盘”评级,目标价90美元,主要担忧Palantir估值过高、商业业务增长持续性不足,以及AI领域竞争加剧。
展望财报,若营收、美国商业业务增速或未来指引不及预期,股价可能承压。考虑到公司估值较高,订单能否持续转化为收入和现金流,将成为影响股价表现的重要因素。