苹果财报前瞻:iPhone能否抵消内存成本压力?华尔街最高目标价400美元



AI播客


苹果将于美东时间11月2日美股收盘后公布2026财年第四季度业绩,市场预计营收约为1134亿美元,每股收益为1.99亿美元。新任CEO John Ternus将首次主持电话会议。核心关注点包括iPhone需求、服务业务增速放缓,以及内存价格上涨对毛利率的侵蚀压力。虽然苹果克制的AI投资策略提供了一定估值保护,但高昂的估值与成本端风险仍使华尔街观点出现分化,平均目标价对应一定下行空间。

TradingKey - 苹果(AAPL)将于美东时间11月2日美股收盘后公布2026财年第四季度业绩,并于17时召开财报电话会议。这不仅是市场检验iPhone需求和利润率的关键节点,也是John Ternus接任首席执行官后首次主持苹果业绩电话会议。
华尔街预计,苹果第四季度营收约为1134亿美元,同比增长10.7%;每股收益预计为1.99美元,同比增长7.6%。公司此前给出的营收增速指引为9%至11%,对应约1117亿至1137亿美元。
iPhone仍是增长核心,服务业务提供利润支撑
iPhone业务仍然是苹果本次财报最重要的观察指标,市场预计,第四季度iPhone收入将达到约565亿美元,同比增长约15%。虽然这一增幅仍然可观,但较上一季度约22%的增长有所降温,意味着此前换机需求带来的高增长势头可能开始回归常态。
值得注意的是,本次财报覆盖的时间主要为7月至9月,iPhone 18 Pro系列只贡献了约9天的销售数据。因此,当前季度业绩并不能完整反映新机上市后的市场表现。苹果首款折叠屏手机iPhone Duo于10月23日正式开售,也不会计入本次季度收入,其销售表现将更多反映在接下来的假日购物季业绩中。
除iPhone外,服务业务也是苹果维持盈利能力的重要支柱。市场预计,本季度服务收入约为316亿美元,同比增长接近10%,但增速可能降至三年多来的较低水平。
由于服务业务通常具有较高的毛利率,其增长表现将直接影响市场对苹果整体盈利质量的判断。与此同时,Mac、iPad和可穿戴设备业务也需要关注新品发布后的销售表现,以及产品提价是否影响消费者需求。
内存价格上涨,毛利率成为财报最大看点
相比营收能否达到预期,本次财报更值得关注的风险可能来自成本端。AI数据中心建设持续推高全球存储芯片需求,DRAM和NAND供应趋紧,价格上涨正在向消费电子产业链传导。对于苹果而言,即使iPhone销量保持增长,存储芯片及其他关键零部件成本上升,也可能侵蚀硬件业务的利润空间。
上一季度,苹果综合毛利率达到50.1%,但其中约两个百分点来自关税退款,剔除这一因素后约为48.1%。公司对第四季度给出的毛利率指引为47%至48%,其中仍包含约一个百分点的关税退款收益,意味着核心毛利率可能只有46%至47%。
苹果此前表示,从上一季度调整后的48.1%降至本季度指引中值约46.5%,超过全部降幅都可以由内存成本上涨解释。较低的非内存零部件成本、库存缓冲和更有利的产品结构,只能抵消部分压力。
内存价格变化通常不会立即全部反映在利润表中,随着低成本库存逐渐消耗,新采购的高价DRAM和NAND开始进入销售成本,毛利率压力可能继续延伸至下一财季。即使苹果通过提高产品售价转嫁成本,也需要观察销量是否因此受到影响。
新CEO首秀,AI战略与假日季指引更重要
此次财报还有一层特殊意义,Ternus接替Tim Cook出任苹果CEO后,将首次主持公司的财报电话会议。Ternus此前长期负责苹果硬件工程和产品开发,因此市场不仅会关注他对iPhone、Mac和iPad产品周期的评价,也会观察其是否会在公司战略和产品创新节奏上释放新的信号。
近几个月,苹果陆续推出折叠屏手机、智能家居中枢设备以及触屏MacBook等新品,产品更新节奏有所加快。Ternus能否继续推动硬件创新,同时维持苹果一贯的产品生态和盈利能力,将是投资者判断其管理风格的重要依据。
人工智能战略同样不容忽视,与微软(MSFT)、谷歌(GOOGL)、亚马逊(AMZN)和Meta(META)等公司相比,苹果并未大规模投入资金建设AI数据中心,而是更加注重将AI功能整合进现有设备和软件生态,并借助外部模型合作补充自身能力。这种相对克制的投入方式,使苹果在近期科技股因AI资本开支压力而普遍承压时,获得了一定的估值保护。
但投资者仍需要看到AI如何为苹果创造实际价值,市场可能重点询问Siri AI的升级进度、用户采用情况,以及苹果能否通过App Store分发第三方AI服务并获得商业收益。
Visible Alpha预计,苹果2027财年第一季度营收约为1530亿美元,每股收益约为2.93美元。该季度将完整反映iPhone 18 Pro和iPhone Duo的销售表现,也是判断提价能否抵消成本上涨的更有效窗口。
如果苹果给出的收入增速仅为低至中个位数,同时毛利率继续下滑,市场可能下调未来盈利预测。若假日季需求保持强劲,服务收入稳定增长,毛利率也未进一步恶化,本季度成本压力则可能被视为暂时现象。
苹果目标价最高400美元
苹果股价过去一年上涨约30%,今年以来累计涨幅接近27%。在其他大型科技公司因AI资本开支受到质疑之际,苹果相对克制的投资方式使其股价表现更具韧性,但强势上涨也意味着市场已经提前计入了较高的增长预期。
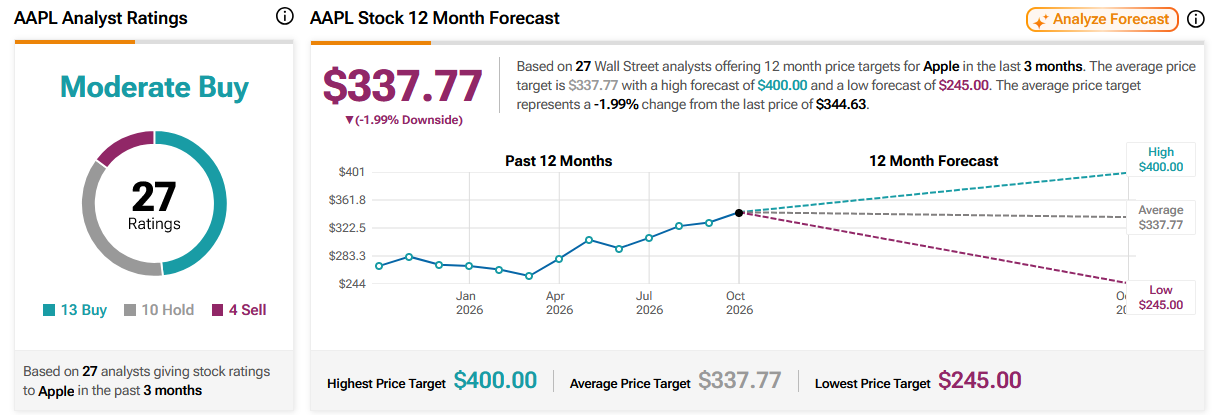
根据TipRanks统计,过去三个月覆盖苹果的27位分析师中,13位给予“买入”评级、10位建议“持有”、4位给予“卖出”评级。12个月平均目标价为337.77美元,最高为400美元,最低为245美元。以财报前344.63美元的价格计算,平均目标价反而对应约2%的下行空间。
来源:TipRanks
这组数据反映出华尔街对苹果长期竞争力仍有信心,但对当前估值已经明显分化。乐观观点认为,iPhone高端化、服务收入和新产品周期可以支撑400美元目标价;谨慎观点则认为,接近40倍的估值难以容忍利润率下滑或假日季指引不及预期。