


パランティア株価予想:AI事業の急速な成長を背景に、PLTRは200ドルを突破し過去最高値を奪還できるか?



AIポッドキャスト


パランティアの株価は商用AI事業の急拡大を背景に急回復し、直近では187.48ドルに達した。2026年第2四半期売上高は前年同期比93%増の19億3,500万ドルとなり、米国民間部門が牽引役となっている。旺盛な需要を受け通期ガイダンスも上方修正された。一方、予想PERが160倍を超える高バリュエーションが最大のリスク要因であり、大手クラウド事業者との競争激化や金利変動が株価の重しとなる可能性がある。テクニカル面では、190〜195ドルの上値抵抗線を突破すれば過去最高値の更新が視野に入る。

TradingKey - パランティア(PLTR) - 2026年前半に大幅な調整を経験した後、その株価はここ数ヶ月で急速に回復しています。9月28日の米国市場終値時点で、パランティアの株価は187.48ドルとなり、6月の安値106.37ドルから約76%上昇しました。しかし、2025年11月3日に記録した52週高値207.52ドルを約10.7%下回る水準にとどまっています。
パランティアの商用AIビジネスが急速な拡大を続けるなか、市場では同社の株価が200ドルを突破し、これまでの過去最高値の更新に挑戦できるかどうかに関心が集まっています。
AI民間事業がパランティアの主力成長エンジンに
パランティアの最新四半期決算は、AIが急速に実際の受注や売上高へと結実していることを改めて実証しました。
2026年第2四半期における同社の売上高は、前年同期比93%増、前四半期比19%増の19億3,500万ドルに達しました。このうち、米国市場からの売上高は前年同期比115%増の15億7,300万ドルとなりました。さらに注目すべき点として、米国の民間部門の売上高は前年同期比149%増、前四半期比28%増の7億6,400万ドルに達し、従来の政府向け事業を大幅に上回るペースで成長しました。同期間の米国政府向け売上高は前年同期比90%増の8億900万ドルでした。
受注指標も同様に好調でした。第2四半期に締結されたパランティアの総契約価値(TCV)は前年同期比49%増の33億7,300万ドルに達し、そのうち米国民間部門のTCVは前年同期比153%増の21億3,200万ドルに達しました。さらに、米国民間部門の残存契約価値(RDV)は前年同期比124%増の62億3,800万ドルに達しました。これらの数値は、パランティアの人工知能プラットフォームに対する企業顧客の需要が拡大しており、受注の増加が将来の売上高へと転換し始めていることを示しています。
パランティアの強みは、単にAIモデルを提供するだけでなく、データ処理やAIモデルを実際の企業の業務ワークフローと統合している点にあります。同社の人工知能プラットフォーム(AIP)は、企業が大規模言語モデルを自社のデータやワークフローに接続するのを支援し、パランティアを「AIアプリケーションおよび企業向けソフトウェアインフラストラクチャ」という位置付けへと近づけています。
企業がAIの実証実験から大規模な導入へと徐々に移行する中、パランティアが民間部門の顧客基盤と顧客あたりの契約規模を継続的に拡大できるかどうかが、今後の売上成長における重要な変数となります。
同社は通期の業績予想(ガイダンス)もさらに上方修正しました。パランティアは2026年通期の売上高が前年比82%増加し、米国民間部門の売上高は少なくとも前年比134%増加すると見込んでいます。同時に、通期の調整後フリーキャッシュフローは45億ドルから47億ドルに達すると予想しています。
PLTR株価、高バリュエーションが引き続き最大のリスク要因
パランティアが直面している課題は成長不足ではなく、現在の株価にすでにかなり楽観的な予想が織り込まれていることです。直近の株価での同社のPER(株価収益率)は160倍を超えており、将来の業績予想を用いた予想PERであっても以前は約82倍に達しており、大半の大型ソフトウェア企業を大幅に上回っています。
これは、パランティアが急速な売上成長を維持するだけでなく、利益率とキャッシュフローを継続的に改善する必要があることを意味します。商用事業の売上高成長が減速したり、契約締結サイクルが長期化したり、人工知能(AI)ソフトウェア市場での競争が激化したりした場合、同社のバリュエーションは急速に縮小する可能性があります。
マイクロソフト(MSFT)、アマゾン(AMZN)、グーグル(GOOGL)は、生成AI、データ管理、AIエージェントを自社のクラウドプラットフォームに統合しており、企業は既存のクラウドインフラ上に直接AIアプリケーションを展開することを選択する可能性もあります。パランティアは、自社のデータガバナンス、導入効率、業界での経験が、大手クラウドベンダーに対するプレミアムを維持するのに十分であることを証明する必要があります。
同時に、金利も潜在的なリスクです。高バリュエーションのグロース株の価値は主に将来のキャッシュフローに由来するため、米国債利回りが上昇すると、市場がこうした企業に付与するバリュエーション倍率を引き下げることがよくあります。したがって、パランティアの事業業績が大きく悪化しなくても、マクロ経済環境の変化が株価の変動を引き起こす可能性があります。
パランティア株のテクニカル分析
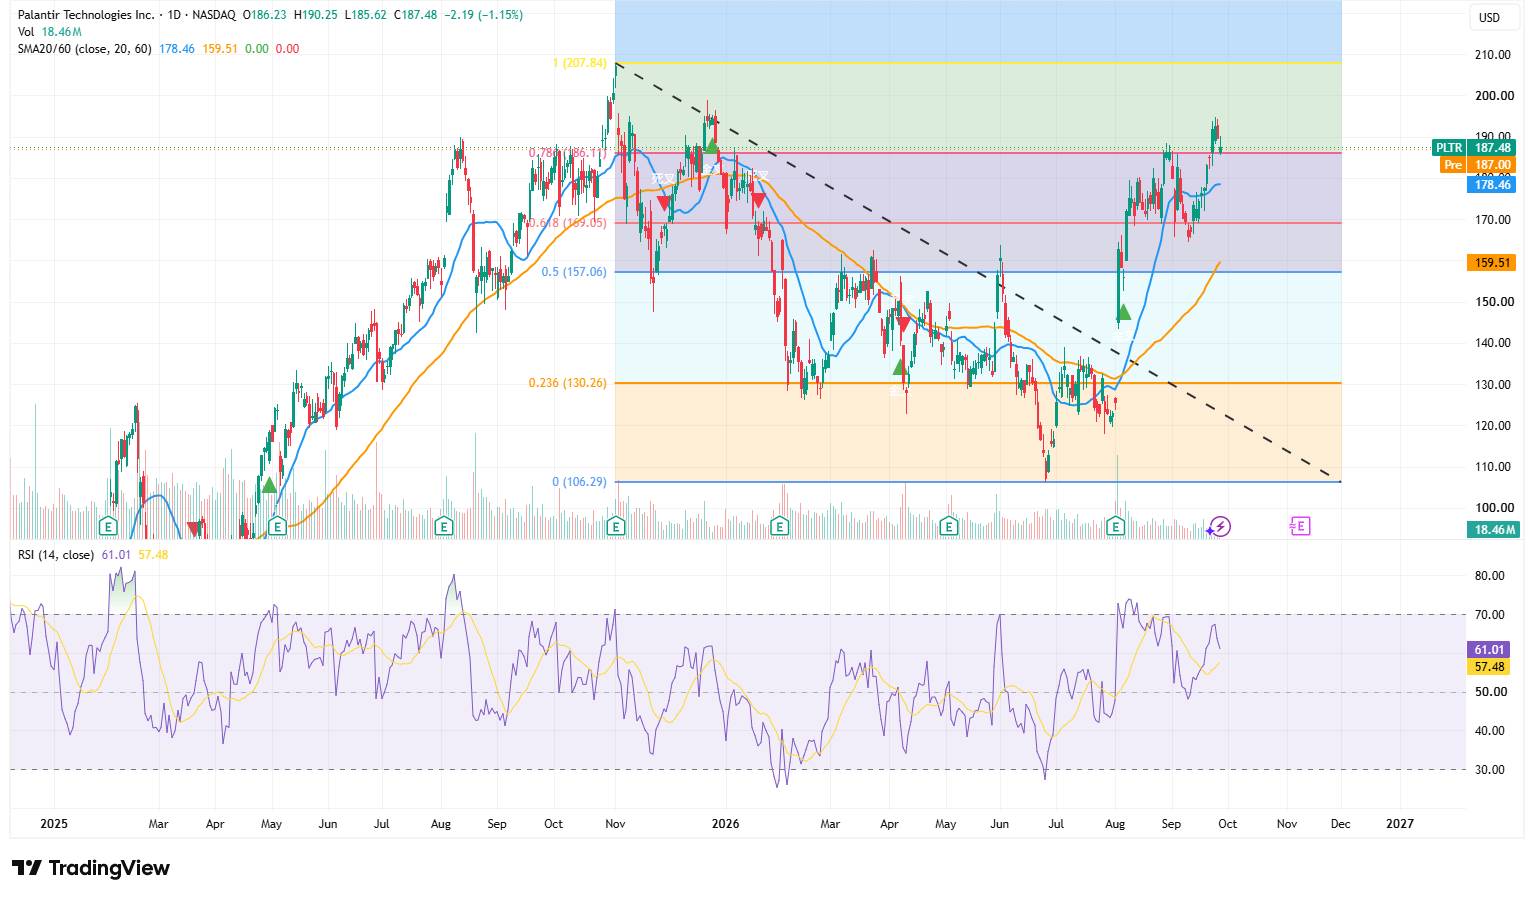
出所:TradingView
テクニカル面では、パランティアの株価は28日に187.48ドルで取引を終え、これまでの下降トレンドラインを上抜けました。また、20日移動平均線(178.46ドル)と60日移動平均線(159.51ドル)の双方を上回って位置しており、短中期トレンドは大幅に強まっています。しかし、190.25ドルまで上昇した後に押し戻されており、190〜195ドルのレンジには依然として売り圧力が残っていることを示しています。
RSI(相対力指数)は現在61.01と、シグナル線の57.48を上回って推移しており、明確な買われ過ぎ領域にはまだ達していないものの、強気のモメンタムが優勢を保っていることを示しています。
フィボナッチ水準の観点からは、同社株は0.786の水準である186.17ドルを上抜けました。この水準の上でしっかりと推移し、出来高を伴って190〜195ドルを上抜けることができれば、次の目標値は200ドル、そして過去最高値の207.84ドルとなります。日足終値で207.84ドルを上回って初めて、新たな上昇チャネルが開くことが確認されます。
直近の下値支持線は186ドルにあり、続いて20日移動平均線の178.46ドルとなります。株価がこの移動平均線を維持できなかった場合は169.05ドルを再テストする可能性があり、より重要な中期サポート領域は157〜160ドルのレンジに位置しています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。