Palantir股价预测:AI业务高速增长,PLTR能否突破200美元并重返历史高点?



AI播客


Palantir在商业AI业务强劲增长推动下股价强势反弹,2026年第二季度营收与订单超预期并上调全年预期。尽管AIP平台构筑了独特竞争壁垒且短中期技术面转强,但公司面临市盈率超160倍的高估值风险、来自大型云厂商的竞争压力及宏观利率波动的不确定性。若能突破上方阻力,有望挑战历史高点。

TradingKey - Palantir(PLTR)在经历2026年上半年的明显回调后,股价在过去几个月快速反弹。截至9月28日美股收盘,Palantir报187.48美元,较6月低点106.37美元已经上涨约76%,不过,距离2025年11月3日创下的52周高点207.52美元,仍有约10.7%的空间。
随着Palantir商业AI业务继续保持高速扩张,市场思考Palantir股价能否突破200美元,并进一步挑战此前的历史高位?
AI商业业务成为Palantir主要增长引擎
Palantir最近一个季度的业绩再次显示,AI正在快速转化为实际订单和收入。
公司2026年第二季度营收达到19.35亿美元,同比增长93%,环比增长19%;其中美国市场营收同比增长115%,达到15.73亿美元。更加值得关注的是,美国商业业务收入达到7.64亿美元,同比增长149%,环比增长28%,增速明显高于传统政府业务。同期,美国政府业务收入为8.09亿美元,同比增长90%。
订单数据同样强劲,Palantir第二季度签署的总合同价值(TCV)达到33.73亿美元,同比增长49%,其中美国商业TCV达到21.32亿美元,同比增长153%。此外,美国商业剩余交易价值(RDV)达到62.38亿美元,同比增长124%。这些数据说明,企业客户对Palantir人工智能平台的需求正在扩大,并且订单增长已经开始向未来收入转化。
Palantir的优势并不仅仅在于提供AI模型,而是将数据处理、AI模型与企业实际业务流程结合起来。公司推出的人工智能平台AIP可以帮助企业将大语言模型接入自身数据和工作流程,这使Palantir更接近“AI应用和企业软件基础设施”这一定位。
随着企业从试验AI逐步转向大规模部署,Palantir能否持续扩大商业客户数量和单个客户的合同规模,将是未来收入增长的重要变量。
公司目前也已经进一步提高全年业绩预期。Palantir预计2026年全年收入同比增长82%,美国商业收入则预计同比增长至少134%;同时,公司预计全年调整后自由现金流达到45亿至47亿美元。
高估值仍是PLTR股价的主要风险
Palantir面临的问题并非缺乏增长,而是当前股价已经计入相当乐观的预期。以最新价格计算,公司市盈率超过160倍;即使采用未来盈利预测,其远期市盈率此前也达到约82倍,明显高于大部分大型软件公司。
这意味着,Palantir不仅需要维持较快的收入增长,还需要不断提高利润率和现金流。如果商业收入增速放缓、合同签署周期延长,或者人工智能软件竞争加剧,估值可能迅速收缩。
微软(MSFT)、亚马逊(AMZN)和谷歌(GOOGL)正在将生成式AI、数据管理和智能代理整合至自身云平台,企业也可能选择直接在现有云基础设施中部署AI应用。Palantir需要证明,其数据治理、部署效率和行业经验足以支撑相较大型云厂商的溢价。
同时利率同样是潜在风险,高估值成长股的价值主要来自未来现金流,当美国国债收益率上升时,市场往往会降低愿意给予这类公司的估值倍数。因此,即使Palantir经营表现没有明显恶化,宏观环境变化也可能引发股价波动。
Palantir股价技术分析
来源:TradingView
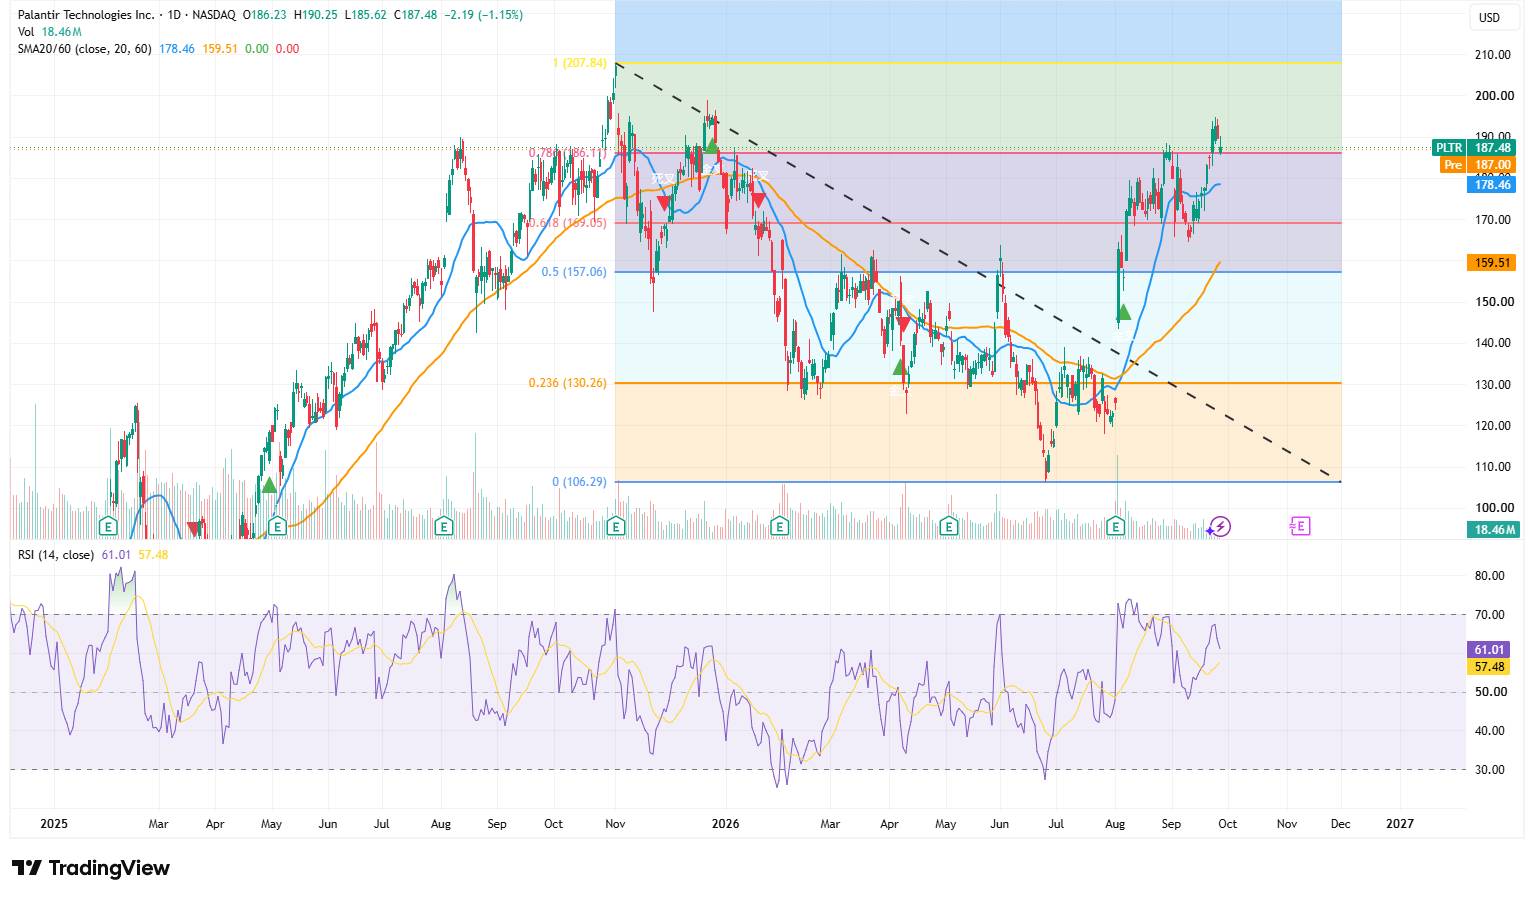
从技术面来看,Palantir28日股价收于187.48美元,已经突破此前下降趋势线,并站上20日均线178.46美元和60日均线159.51美元,短中期趋势明显转强。不过,股价升至190.25美元后回落,说明190—195美元区域仍有一定抛压。
RSI目前为61.01,高于信号线57.48,显示多头动能仍占优势,同时尚未进入明显超买区。
从斐波那契位置看,股价已突破0.786位置186.17美元。若后续能够守稳该水平,并放量突破190—195美元,下一目标将指向200美元及历史高点207.84美元;只有日线收盘站上207.84美元,才能确认打开新一轮上升空间。
下方第一支撑位于186美元,随后是20日均线178.46美元。若失守该均线,股价可能回测169.05美元;更重要的中期支撑位于157—160美元区域。