


ディズニー決算プレビュー:EPSは前年同期比50%増の見通し、ウォール街の目標株価は150ドル超



AIポッドキャスト


ウォルト・ディズニーは2026年度第4四半期決算で調整後EPSが前年同期比50%超増と大幅な増益が予想されている。主な成長要因は、動画配信部門の利益率倍増による収益化達成、パーク部門の堅調な収益維持、および大規模な自社株買いによる株式数削減である。ウォール街の最高目標株価は151ドルに設定されている。オプション市場では決算発表後の株価変動率が約±6.30%と予想されており、好決算によるレジスタンスライン突破が期待される一方、ガイダンスの内容次第では利益確定売りへの警戒が必要である。
TradingKey - ディズニー、動画配信の利益急増でEPSが前年同期比50%増へ ウォール街の最高目標株価は151ドル
米東部時間11月17日の米株市場取引開始前、ウォルト・ディズニー(DIS)は2026年度第4四半期決算を正式に発表する。数四半期にわたる事業移行の調整と組織再編を経て、ウォール街はディズニーの今回の業績に高い期待を寄せており、第4四半期の調整後EPSは前年同期比で50%を超える爆発的な伸びを示すと予想されている。また、アナリストによる今後12カ月の目標株価の最高値は151.20ドルを指し示している。
Zacks、TipRanks、および複数のウォール街金融機関による最新のコンセンサス予想によると、ディズニーの第4四半期の主要財務指標は2桁の増収と大幅な増益を示唆している。詳細は以下の通り。
主要財務指標 | コンセンサス予想 | 前年同期実績 | 前年同期比予想伸び率 |
総売上高 | 251億9000万ドル~252億6000万ドル | 224億6000万ドル | +12.1%~+12.4% |
調整後EPS | 1.67ドル~1.69ドル | 1.11ドル | +50.5%~+52.3% |
ディズニーの50%を超えるEPS成長は、主に3つの要因によってもたらされている。第1に、動画配信部門の営業利益率が前年同期の5%から2桁へと倍増し、これまでの資金流出源から安定した利益の原動力へと正式に転換したこと。第2に、エクスペリエンス&パーク部門がクルーズ船の輸送能力拡大と値上げの恩恵を受け、高い収益性を維持したこと。第3に、同社が年間で90億ドルを超える自社株買いを実施し、株式数を大幅に削減してEPSの伸びを後押ししたことである。
現在、ウォール街の金融機関によるディズニーの今後12カ月の平均目標株価は約126.73ドル~130.58ドルとなっている一方、最も強気の陣営はウォール街最高値となる151ドルの目標株価を設定している。詳細は以下の通り。
金融機関 / 証券会社 | 目標株価 | 主な強気論点 / 主な根拠 |
ゴールドマン・サックス | 151.00ドル | パスワード共有対策の本格導入、サブスクリプションプランの段階的な値上げ、広告付きプランの収益化改善により、動画配信部門は年間数十億ドル規模の赤字から脱却した。 |
シティグループ | 140.00ドル | エクスペリエンス、テーマパーク、クルーズ事業からの堅調なキャッシュフローが、バリュエーション回復の余地をもたらしている |
ウェルズ・ファーゴ | 132.00ドル | テーマパークの収容能力拡大が寄与し、四半期売上高は100億ドルの大台を突破する見込み |
TDコーエン | 123.00ドル | 目先の消費に関するマクロ経済の不確実性が残る中、中立の様子見姿勢を維持 |
UBS / バークレイズ | 115.00ドル | 消費者のダウントレーディング圧力や、第53週があったことによる前年の高い比較基準(ハイベース効果)を警戒 |
オプション市場の価格設定によると、決算発表後のディズニー株の予想される当日の変動率(インプライド・ムーブ)は約±6.30%となっている。決算が市場予想を上回れば、株価は約4年ぶりのレジスタンスラインである125ドルを突破し、さらなる上昇余地が大きく開かれる可能性がある。逆に、現在の高金利というマクロ環境下において、2027年度の業績見通し(ガイダンス)が上振れのサプライズとならなければ、投資家は目先の利益確定売りの圧力に警戒が必要となる。
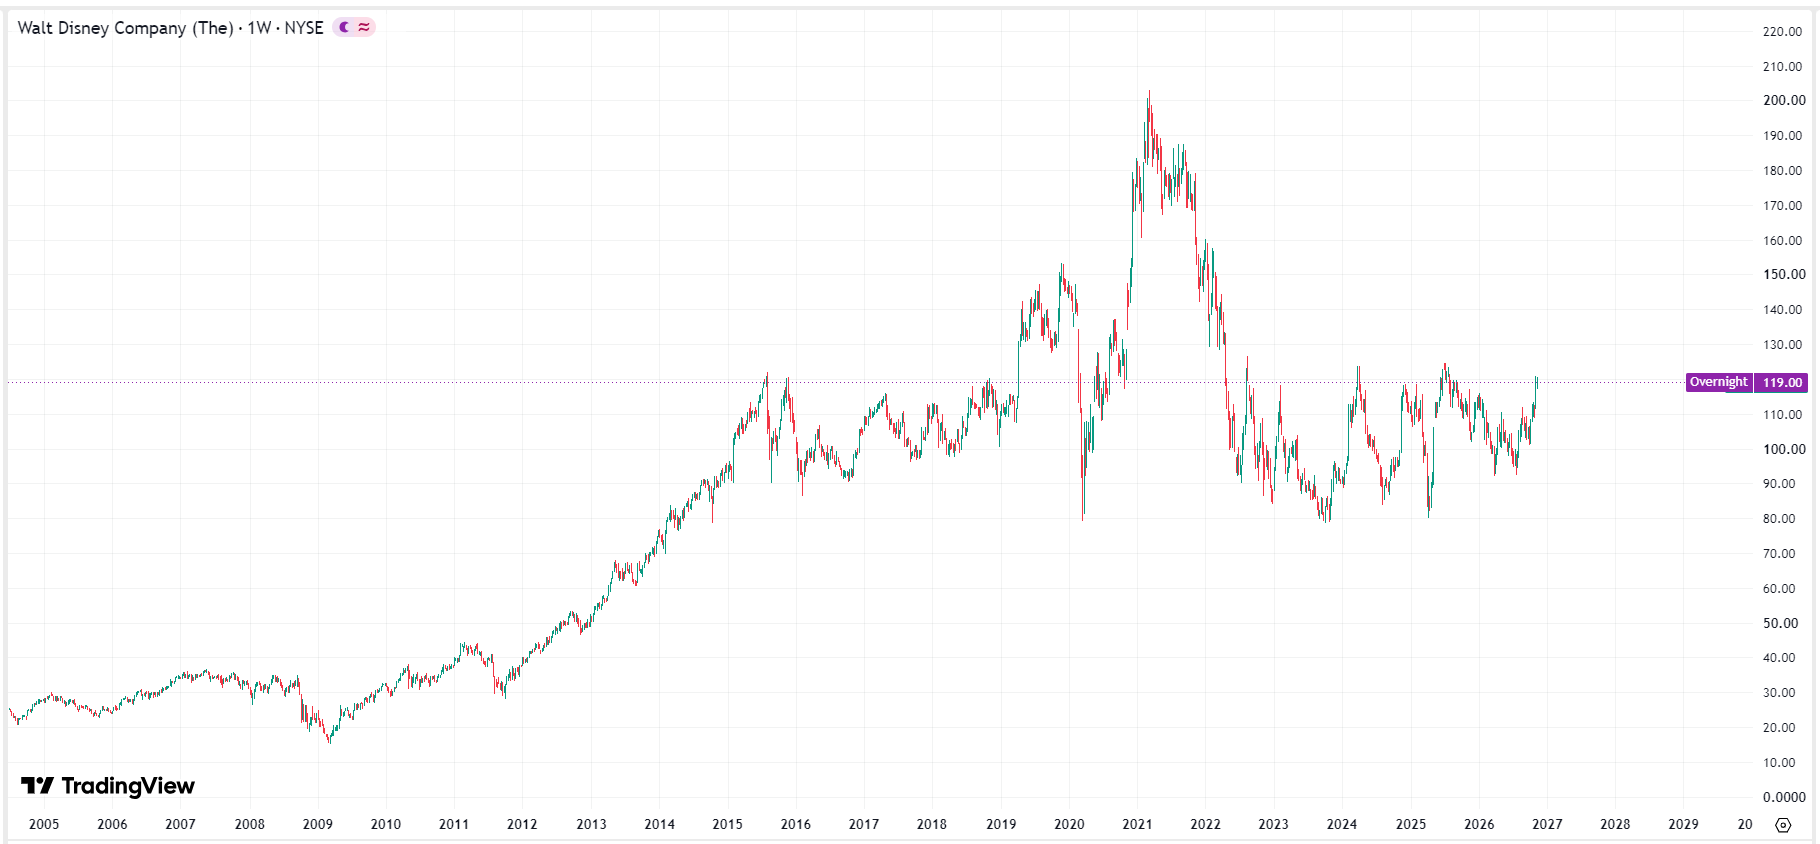 ディズニーの株価チャート、出所:TradingView
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。