


マイクロンの第4四半期純利益は前年同期比10倍超に急増、粗利益率は86.8%と市場予想を上回る;株価は時間外取引で反発し2%上昇



AIポッドキャスト


マイクロン・テクノロジーが発表した2026会計年度第4四半期決算は、売上高が542億2,900万ドル、調整後EPSが33.42ドルとなり、いずれも市場予想を上回った。データセンター事業が記録的な成長を示し、売上総利益率は86.8%に達した。続く2027会計年度第1四半期の売上高およびEPS見通しも市場予想を上回る強気なガイダンスが示された。AI需要の拡大を背景に、経営陣は次年度のさらなる業績向上に自信を示している。

TradingKey - 米東部時間9月30日、マイクロン・テクノロジー(MU)が米株式市場取引終了後に2026会計年度第4四半期決算を発表したことを受け、同社株価は下落から一転して2%上昇した。
マイクロンの第4四半期売上高は542億2,900万ドルに達し、前四半期の414億5,600万ドルから前期比で約30.81%増加、前年同期の113億1,500万ドルから前年同期比で約379.27%増加し、市場予想の515億ドルを約5.30%上回った。
同社はまた、2026会計年度通期の売上高が1,331億9,000万ドル、GAAP純利益が849億7,000万ドル、非GAAP純利益が867億6,000万ドル、通期の営業キャッシュフローが896億8,000万ドルであったと発表した。
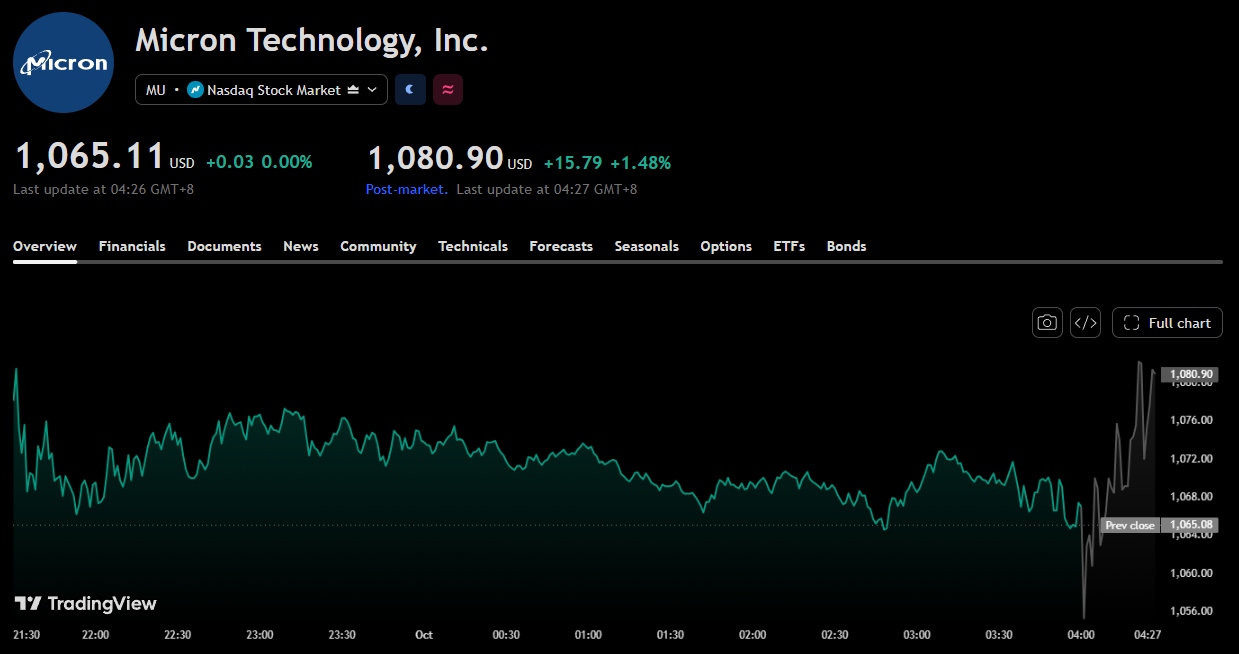
[マイクロン株価チャート、出所:TradingView]
セグメント業績:当四半期最大のハイライトはデータセンター事業
セグメント別では、クラウド・メモリ事業の売上高は前年同期の45億4,300万ドルから約258.42%増の162億8,300万ドルとなりました。粗利益率は83%で前四半期比横ばい、営業利益率は76%でした。
コア・データセンター事業の売上高は、前年同期の15億7,700万ドルから約1,041.53%増の180億200万ドルに達しました。粗利益率は前四半期比で3ポイント上昇して90%となり、営業利益率は85%でした。
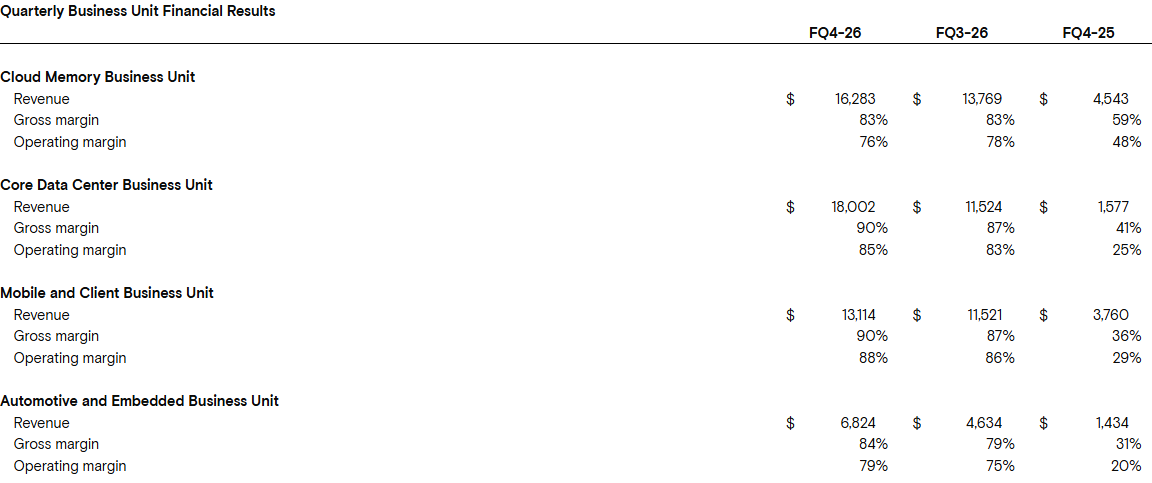
[出所:マイクロン第4四半期決算報告書]
モバイルおよびクライアント事業の売上高は、前年同期の37億6,000万ドルから約248.78%増の131億1,400万ドルに達しました。粗利益率は前四半期比で3ポイント上昇して90%となり、営業利益率は88%でした。
オートモーティブおよびエンベデッド事業の売上高は、前年同期の14億3,400万ドルから約375.87%増の68億2,400万ドルに達しました。粗利益率は前四半期比で5ポイント上昇して84%となり、営業利益率は79%でした。
業績:第4四半期純利益は前年同期比10倍超に急増、粗利益率は86.8%と市場予想を上回る
利益面では、マイクロンのGAAP基準の純利益は前年同期比1077.79%増の377億100万ドル、希薄化後1株当たり利益(EPS)は32.87ドルとなった。非GAAP基準の純利益は383億9800万ドル、調整後希薄化後EPSは33.42ドルとなり、市場予想の31.82ドルを約5.03%上回った。
GAAP基準の売上総利益率は86.8%で、前四半期の84.6%から2.2ポイント上昇、前年同期の44.7%から42.1ポイント上昇した。非GAAP基準の売上総利益率は87.0%で、前四半期の84.9%から2.1ポイント上昇、前年同期の45.7%から41.3ポイント上昇した。GAAP基準および非GAAP基準の営業利益率はそれぞれ80.7%と82.3%となり、前年同期からそれぞれ48.4ポイント、47.3ポイント上昇した。
同社は以前、第4四半期の全体的な売上総利益率を86%前後と予想していたが、今四半期の実際の売上総利益率はその水準を上回った。
マイクロン 2027年度第1四半期業績見通し
業績見通し(ガイダンス)に関して、マイクロンは2027会計年度第1四半期の売上高を600億ドル〜630億ドル、中央値を615億ドルと予想しています。
GAAP売上総利益率は約85.95%、Non-GAAP売上総利益率は約86.25%で、GAAP営業費用は約23億1000万ドル、Non-GAAP営業費用は約20億6000万ドルとなっています。
GAAP希薄化後EPSの見通しは37.84ドル ± 1.00ドル、Non-GAAP希薄化後EPSの見通しは38.15ドル ± 1.00ドルです。Non-GAAP EPS見通しの中央値は市場予想の35.92ドルを約6.21%上回っており、売上高見通しの中央値は市場予想の579億3000万ドルを約6.16%上回っています。
マイクロンの会長兼CEOであるサンジェイ・メロトラ氏は、同社が2026会計年度に過去最高の業績を達成し、2027会計年度はさらに強力な業績になると予想していると述べました。同氏は、人工知能(AI)が「スーパーインテリジェンス(SI)」へと進歩しつつあり、メモリがこのインテリジェンスと顧客プラットフォームの競争力を高めると指摘しました。同社は顧客とともにSIの発展を推進するため、技術、製品、製造への投資を拡大しており、顧客との戦略的合意も財務業績の持続可能性に対する確信を強めているとしています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。