美光Q4净利同比暴增超10倍!毛利率超市场预期录得86.8%,盘后股价由跌转涨2%



AI播客


美东时间9月30日,美光科技公布第四季度及全年月度财报。第四季度营收与净利润均超市场预期,其中核心数据中心业务强劲增长,带动整体毛利率显著提升。受益于人工智能需求推动,公司对2027财年第一季度业绩指引同样表现乐观,预计营收与每股收益均将优于市场预期。

TradingKey - 美东时间9月30日,美光科技(MU)于美股盘后公布2026财年第四季度后,股价由跌转升2%。
美光Q4营收为542.29亿美元,较上季414.56亿美元环比增长约30.81%,较去年同期113.15亿美元同比增长约379.27%,高于市场预期的515亿美元,超出预期幅度约5.30%。
公司同时公布,2026财年全年营收为1331.90亿美元,GAAP净利润为849.70亿美元,非GAAP净利润为867.60亿美元,全年经营活动现金流为896.80亿美元。
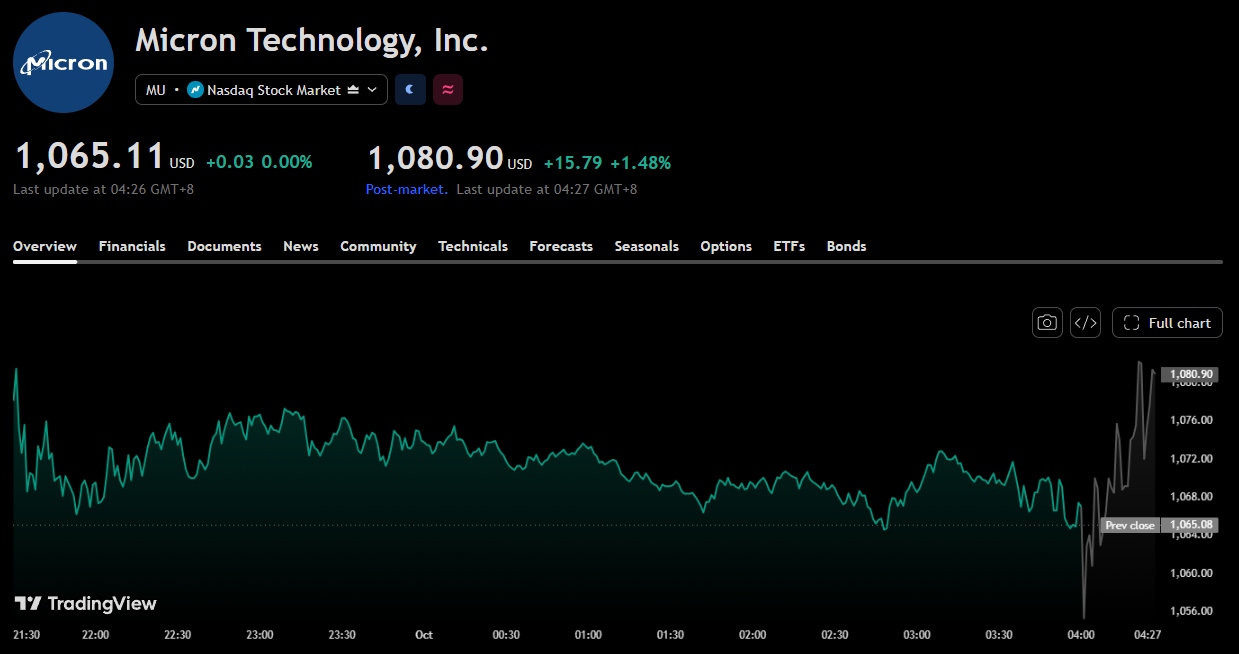
【美光股价图,来源:TradingView】
分部业绩:数据中心业务是本季最大亮点
分部方面,云内存业务收入为162.83亿美元,较去年同期45.43亿美元增长约258.42%,毛利率为83%,与上季持平,经营利润率为76%。
核心数据中心业务收入为180.02亿美元,较去年同期15.77亿美元增长约1041.53%,毛利率为90%,较上季提升3个百分点,经营利润率为85%。
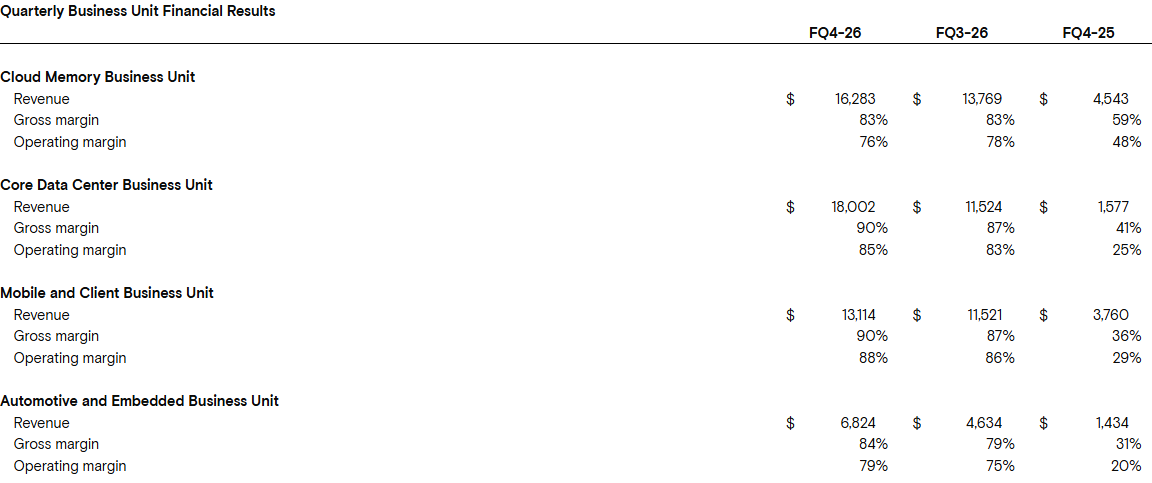
【来源:美光第四季财报】
移动及客户端业务收入为131.14亿美元,较去年同期37.60亿美元增长约248.78%,毛利率为90%,较上季提升3个百分点,经营利润率为88%。
汽车及嵌入式业务收入为68.24亿美元,较去年同期14.34亿美元增长约375.87%,毛利率为84%,较上季提升5个百分点,经营利润率为79%。
利润端:Q4净利同比增长超10倍,毛利率超市场预期录得86.8%
利润方面,美光GAAP净利润为377.01亿美元,同比增长1077.79%,摊薄每股收益为32.87美元;非GAAP净利润为383.98亿美元,调整后摊薄每股收益为33.42美元,较市场预期的31.82美元高出约5.03%。
GAAP毛利率为86.8%,较上季84.6%提升2.2个百分点,较去年同期44.7%提升42.1个百分点;非GAAP毛利率为87.0%,较上季84.9%提升2.1个百分点,较去年同期45.7%提升41.3个百分点。GAAP和非GAAP经营利润率分别为80.7%和82.3%,分别较去年同期提升48.4和47.3个百分点。
公司此前预计第四季度整体毛利率约为86%,本季实际毛利率高于该水平。
美光2027财年第一季业绩指引
指引方面,美光预计2027财年第一季度营收区间为600.00亿至630.00亿美元,中值615.00亿美元。
GAAP毛利率约为85.95%,非GAAP毛利率约为86.25%;GAAP经营费用约为23.10亿美元,非GAAP经营费用约为20.60亿美元。
GAAP摊薄EPS指引为37.84美元±1.00美元,非GAAP摊薄EPS指引为38.15美元±1.00美元。非GAAP EPS指引中值较市场预期的35.92美元高约6.21%,营收指引中值较市场预期的579.30亿美元高约6.16%。
美光董事长兼首席执行官Sanjay Mehrotra表示,公司交出了创纪录的2026财年业绩,并预计2027财年将更加强劲。他表示,人工智能正在成为“超级智能”(Super Intelligence),内存将增强这种智能以及客户平台的竞争力;公司正增加在技术、产品和制造方面的投资,以与客户共同推动SI发展,同时战略客户协议也增强了公司对财务表现持续性的信心。