


マイクロソフト株価予想:レッドバーンが目標株価を440ドルに引き上げ、AI投資を巡る論争はMSFTの重荷となるか?



AIポッドキャスト


ロスチャイルド&コー・レッドバーンはマイクロソフトの目標株価を440ドルに引き上げつつ、投資判断「中立」を維持した。SaaSセクターのバリュエーション回復が背景にあり、AI事業の成長期待は株価に織り込まれていると示唆される。AzureやCopilotが主要な成長ドライバーである一方、巨額の設備投資によるコスト回収や減価償却サイクル、および著作権訴訟などの法的リスクが注視されている。テクニカル面では中期的な上昇トレンドを維持しているが、AI投資を巡る議論により短期的なボラティリティには警戒が必要である。

TradingKey - ロスチャイルド&コー・レッドバーンはバリュエーションモデルの改定に伴い、マイクロソフト(MSFT)の目標株価を400ドルから440ドルに引き上げた一方で、投資判断の「中立(Neutral)」を維持した。
今回の目標株価引き上げは、レッドバーンがマイクロソフトの利益成長予測を大幅に引き上げたためではなく、主にSoftware-as-a-Service(SaaS)セクターにおけるバリュエーションの回復に起因している。投資判断を据え置いたまま目標株価を引き上げたことは、同社がクラウドコンピューティングおよびエンタープライズソフトウェア分野におけるマイクロソフトの競争力を評価していることを反映する一方で、現在のバリュエーションにはAI事業による成長可能性の多くがすでに織り込まれていることを示唆している。
AI事業の拡大が継続、株主還元がバリュエーションの中核に
マイクロソフトの主な成長ドライバーは、引き続きAzure、Copilot、およびOpenAI関連の人工知能(AI)ビジネスです。AI推論、データ分析、インテリジェントエージェントに対する企業需要の高まりは、Azureへのクラウドコンピューティングワークロードの増加をもたらす一方で、マイクロソフトがOffice、GitHub、セキュリティ製品にAI機能を組み込むことにも寄与しています。
しかし、マイクロソフトがデータセンター、半導体、電力、冷却設備への投資拡大を続ける中、市場はこれらのコスト回収にどれくらいの時間がかかるかに注目しています。
投資家のマイケル・バーリ氏は最近、データセンターは計画から完成までに数年を要し、長期的な電力、土地、リースのコミットメントを伴うことが多いのに対し、GPUなどのAIハードウェアの更新サイクルはわずか2〜3年である可能性を指摘しました。次世代チップが異なる電源、熱管理、ラック設計を採用した場合、高度にカスタマイズされた一部のインフラは、稼働率の低下や早期の改修リスクに直面する可能性があります。
この見解は、マイクロソフトのAI戦略が必ず失敗することを意味するものではありませんが、資本利益率、減価償却サイクル、フリーキャッシュフローの重要性を強調しています。Azure AIの売上高とCopilotの有料ユーザー数が成長し続ければ、現在の高水準な投資によって規模による強固な競合優位性(堀)が構築されます。反対に、計算能力の利用率や商用化の進展が予想を下回った場合、減価償却費や営業費用が利益率を継続的に圧迫する可能性があります。
したがって、今後数四半期において、マイクロソフトはクラウド事業の成長を維持するだけでなく、AIによる増分収益が急増する設備投資を十分にカバーできることを証明しなければなりません。
安全性と著作権リスクはAIの拡大を止めない
資本還元に加え、安全性と規制もマイクロソフトのAI事業評価に影響を与える重要な変数となっています。同社のAI部門を率いるムスタファ・スレイマン氏は最近、必要な安全上のガードレールを放棄する理由として国際競争を持ち出すべきではないとし、高度なAIシステムは常に人間の管理下に置かれ、明確なリスク評価と業界基準に従うべきだと述べました。
しかし、マイクロソフトの姿勢はAIの研究開発を減速させるものではなく、商用利用を拡大する一方で監視を強化するというものです。企業や政府機関の顧客にとって、データ保護、アイデンティティ管理、システムの信頼性自体が、AIプラットフォームを選択する際の極めて重要な基準となります。マイクロソフトがAzureやCopilotに安全機能を完全に統合できれば、そうした投資はかえって顧客の定着率を高め、法人向けAI市場でのリードを固めることにつながる可能性があります。
著作権訴訟もまた、さらなる不確実性をもたらしています。ニューヨーク・タイムズは、マイクロソフトとOpenAIが許可なく著作権で保護されたコンテンツをモデルの学習に使用したと提訴し、生成された出力の一部が元の報道記事に代わる可能性があると主張しました。
米司法省は最近、意見書(statement of interest)を提出し、AIモデルの学習は変容的利用の性格が極めて強いと主張した上で、包括的な学習データライセンス制度は業界への参入障壁を高める可能性があると警告しました。この姿勢は概ねマイクロソフトやOpenAIにとって有利なものですが、裁判所の判決と同等ではありません。
報道によると、司法省は意見書を提出する前に米特許商標庁や米著作権局と十分な事前調整を行っておらず、AIの著作権政策をめぐる米政府内の継続的な見解の相違が浮き彫りとなりました。最終的に裁判所がAI企業に対し、より高額なデータライセンス料の支払いを求めることになれば、マイクロソフトのモデル学習コストと法的リスクの両方が増大する可能性があります。
マイクロソフト株価テクニカル分析
出所:TradingView
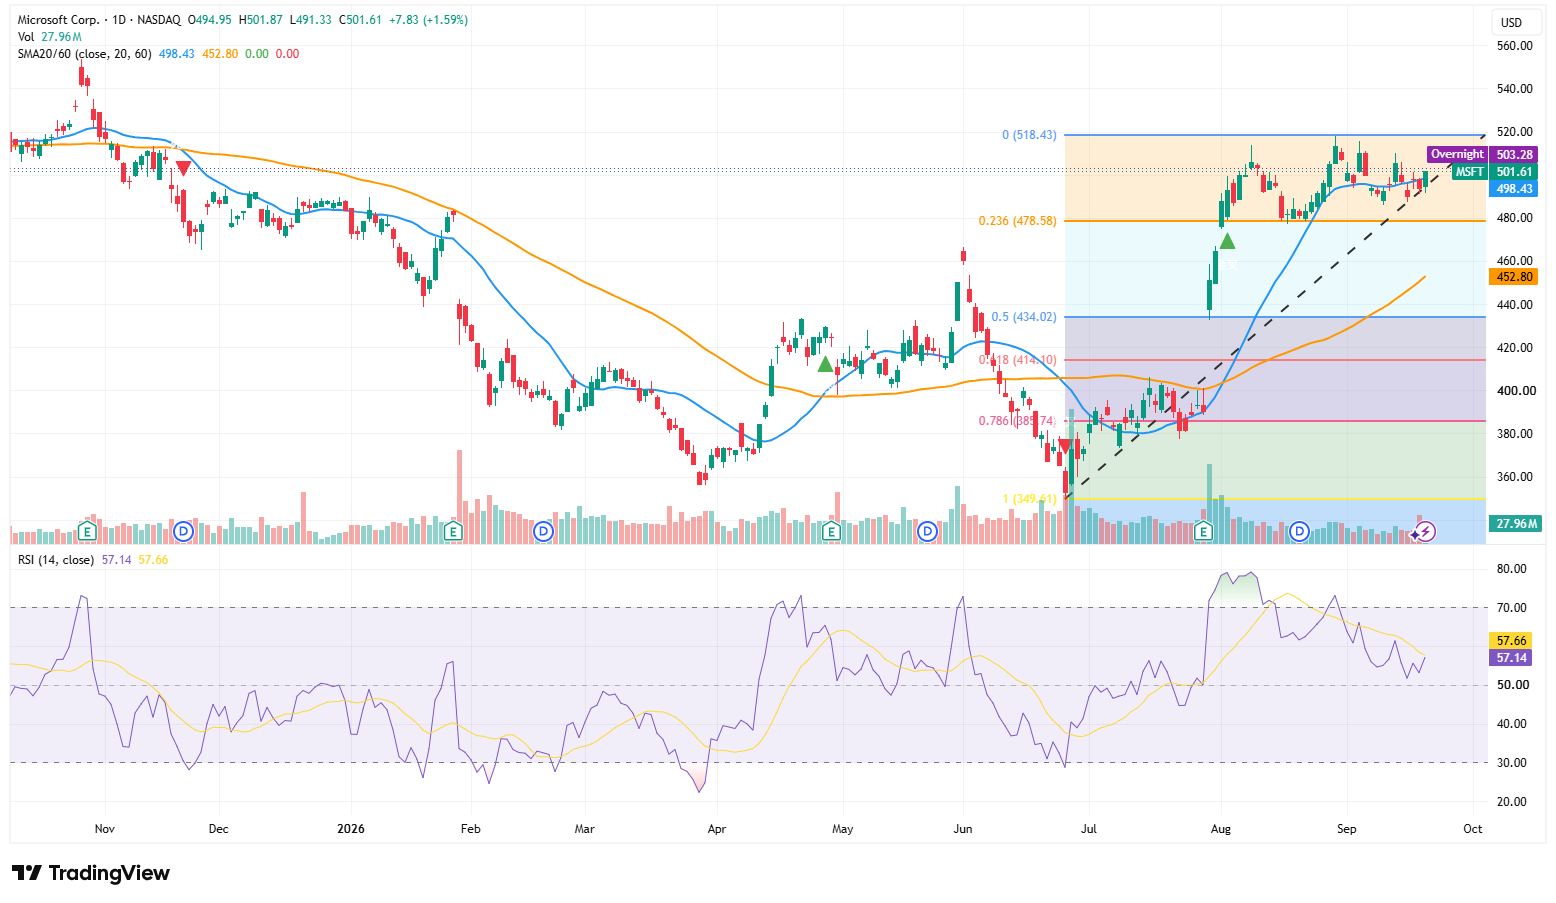
21日のマイクロソフト株は501.61ドルで取引を終え、20日移動平均線の498.43ドルを回復した。20日移動平均線は60日移動平均線の452.80ドルを上回った状態を維持しており、中期的なトレンドは強気を保っている。現在、株価は主に478.58〜518.43ドルのレンジで保ち合いとなっているが、上昇トレンドラインは維持されている。
主要なサポートラインは490〜498ドルにあり、次いで0.236リトレースメント水準の478.58ドルとなっている。日足チャートでこの水準を下回った場合、454ドル付近や434.02ドル付近までさらに下値を試す可能性がある。上値レジスタンスは503〜510ドルと前回高値の518.43ドルに集中している。出来高を伴って前回高値を上抜けた場合、上値ターゲットとして540ドルや564ドル付近が視野に入る可能性がある。
RSIは57.14と中立から強気圏に位置しているが、シグナル線をわずかに下回っており、短期的なモメンタムはまだ明確に加速していないことを示している。したがって、AI投資を巡る議論によってボラティリティが高まる可能性はあるものの、中期的な上昇トレンド構造が変化したわけではない。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。