


ロケット・ラボ株価見通し: 決算控え株価は15%反発、テクニカル面で50ドル水準を維持できるか?



AIポッドキャスト


ロケット・ラボの株価は第3四半期決算発表を控え15.39%急騰し53.07ドルとなり、50ドルの節目を回復した。市場予想売上高は前年同期比約72%増の2億5,700万ドルと大幅な増収が見込まれる一方、受注残高の収益化や研究開発投資による収益性が注目されている。ニュートロン計画の遅延リスクはあるものの、信頼性を最優先する方針である。主力のエレクトロン事業やNASA案件の進展により事業領域は拡大中である。テクニカル面では短期的な売り圧力が和らいだものの、本格的な強気転換には移動平均線の克服が不可欠である。

TradingKey - ロケット・ラボ(RKLB)の株価は、第3四半期決算発表を控えて大幅に反発し、先週金曜日に15.39%急騰して53.07ドルとなり、6月以来最大の単日上昇率を記録した。同銘柄はこれまでに深い調整局面を経ており、週間ベースでは依然として約3%安だったものの、重要水準である50ドルの節目を回復したことは、業績拡大やロケット「ニュートロン」計画の新たな進展を見据えて資金が先回りして配置されていることを示している。
市場では、ロケット・ラボの第3四半期売上高は約2億5,700万ドルになると予想されている。これは前四半期比で10%近い増加、前年同期比で約72%の増加となり、同社が事前に提示したガイダンスレンジである2億5,000万ドル〜2億6,500万ドルの範囲内となる。研究開発(R&D)および製造への投資拡大に伴い、依然として営業損失を計上する可能性があるものの、1株当たり損失は縮小する見込みだ。投資家は足元の収益性にとどまらず、経営陣が増収基調を維持し、ニュートロンの開発コストを抑制しつつ、過去最高となる23億6,000万ドルの受注残高を着実に計上収益へと転換できるかどうかに注目している。
ニュートロンの初打ち上げが2027年に延期されたことは、かつて株価の上値を抑える主な要因となっていた。この遅延は、主にロケットの炭素複合材ドームの製造上の欠陥に起因しており、厚みのある一部の部位に微小な空隙(マイクロボイド)が発生し、構造的健全性を損なう可能性があったためだ。生産工程を再調整した後、ロケット・ラボは新型フォワードドームの製造および硬化処理を完了させ、今後は材料分析や強度試験を進めるとともに、第1段タンクの組み立て、水圧試験、極低温試験を実施する予定だ。
最高経営責任者(CEO)のピーター・ベック氏は、当初のスケジュールを維持するためだけに打ち上げを急ぐのではなく、現在は信頼性を最優先していると強調した。中大型衛星の打ち上げを担う新型ロケットにとって、初飛行のさらなる延期は間違いなくコスト増加を招くものの、試験飛行の失敗に伴う商業的リスクや風評リスクを軽減することにもつながる。決算説明会で経営陣がより明確な試験の進捗状況や打ち上げウィンドウを提示できれば、市場はニュートロンの長期的な価値を再評価する可能性がある。
既存の「エレクトロン(Electron)」事業は、ロケット・ラボの足元の業績を支える重要な柱であり続けている。同社は早ければ11月14日にも、日本のQPS研究所向けの合成開口レーダー(SAR)衛星を打ち上げる、エレクトロンの通算100回目のミッションを実施する計画だ。この節目となるマイルストーンの達成は、エレクトロンの打ち上げ頻度と信頼性を一段と証明し、ロケット・ラボが商業用小型ロケット市場での地位を固める一助となる。一方、同社はNASAの火星探査ミッション「ESCAPADE」にも参画しており、事業が単なる打ち上げサービスの提供から宇宙機の製造、深宇宙探査、軌道上システムへと着実に拡大していることを示している。
出所:TradingView
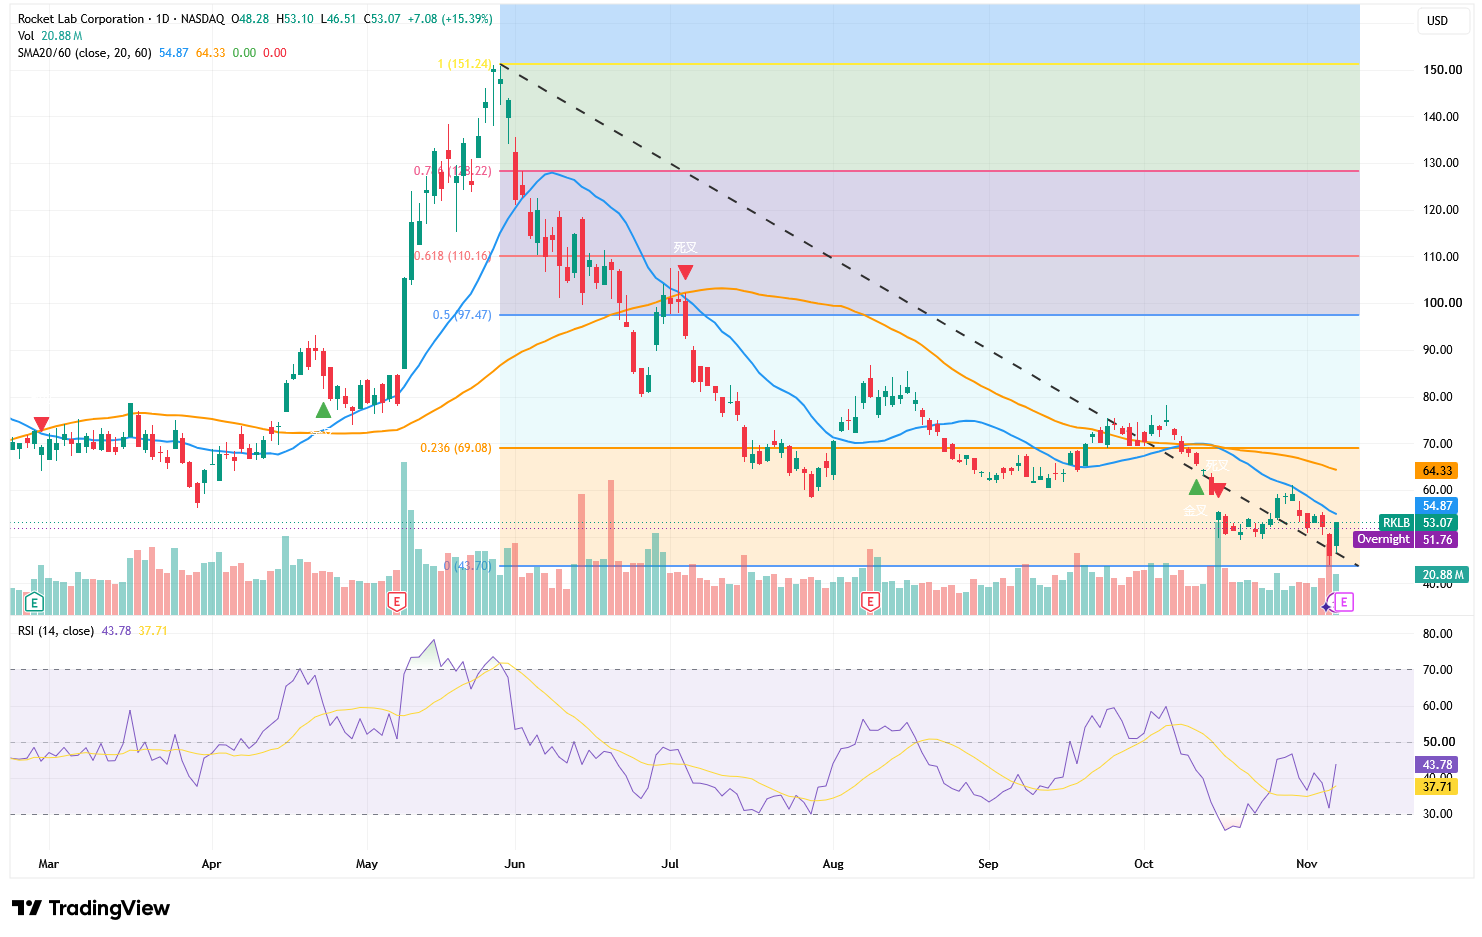
テクニカル面では、RKLBは単日で15.39%上昇して53.07ドルで取引を終え、出来高は2,088万株に急増した。株価は50ドルの心理的節目を回復しただけでなく、これまでの下降トレンドラインも上抜けており、短期的な売り圧力が和らいだことを示唆している。しかし、依然として20日移動平均線の54.87ドルおよび60日移動平均線の64.33ドルを下回って推移しており、今回の反発は中期的な軟調トレンドを完全に反転させるには至っていない。
RSI(相対力指数)は売られすぎに近い水準から43.78まで反発し、シグナルラインの37.71を上回った。中立の閾値である50はまだ超えていないものの、買いモメンタムの改善を反映している。決算発表を好感して株価が50ドル〜52ドルを維持し、商いを伴って55ドルを上抜けた場合、次の上値目標は60ドルとなり、53.07ドルから約13%の上昇余地が生じる。さらに60ドルを上抜けた場合は、移動平均線である64.33ドルやフィボナッチ水準の69.08ドルでより強い抵抗に直面することになる。
逆に、決算発表後に株価が再び50ドルを割り込んだ場合、今回の反発は単なる売られすぎに伴う自律反発にすぎなかった可能性があり、下値目途としては前回の安値である46.50ドル、次いで43.70ドルを順次試す展開となりそうだ。現段階では、50ドルが短期的な反発の持続性を左右する分岐点であり、55ドルがトレンド修復を確認するための第1水準、そして60ドル〜64ドルはRKLBが本格的な強気局面へと回帰する前に克服すべきレジスタンスゾーンとなっている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。












コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。