


ブロードコム株価予想:6月以降30%超下落、ここから反発できるか?



AIポッドキャスト


ブロードコムの株価は、6月の第2四半期決算でAIチップ売上高が前年同期比143%増と好調だった一方、経営陣が2027年度の1,000億ドル超の売上目標の据え置きを選択したことで、過度な期待を抱いていた市場から失望売りを誘った。これにより株価は最高値から32%下落し、実績PERも約90倍から45倍へと大幅に圧縮された。しかし、ファンダメンタルズの悪化ではなくバリュエーション調整が主因であり、カスタムAI ASIC市場での圧倒的なシェアや長期契約の存在を踏まえると、同社の強固な市場地位に変化はない。

TradingKey - ブロードコム(AVGO)は9月16日、直近のザラ場安値となる335.80ドルを記録し、史上最高値の494.20ドルから32%下落して年初来の上げ幅を事実上帳消しにした。
しかしほんの数ヶ月前まで、ブロードコムはAI計算力における最も確実な勝者として市場で称賛されていたが、今や「期待を裏切った反面教師」と化している。
すべての発端は6月3日に発表された2026年度第2四半期決算報告に遡る。AI半導体売上高は前年同期比143%増の108億ドルに達し、第3四半期のガイダンスでは前年同期比200%超の成長が予測されていた。しかし経営陣は、「2027年度までにAIチップ売上高1,000億ドル超」という目標を「変更なし」と再確認するにとどめ、目標の上方修正を拒んだ。PER約90倍で織り込まれていた市場の期待はさらなる拡大の燃料を失い、株価はそれ以来下落傾向を続けている。
株価の下落に伴い、バリュエーションの調整も進んだ。これは果たして同社株にとっての転換点となるのだろうか。
2026年度第2四半期決算:AI売上高は143%増、なぜそれが転換点となったのか
財務業績のみで判断すれば、これは文句のつけようのない成績表である。売上高は急増し、業績見通し(ガイダンス)は引き上げられ、キャッシュフローと利益率も同様に目覚ましい。従来のあらゆる観点から見て、これは極めて堅調な決算発表と言える。
当期のAI半導体売上高は前年同期比143%増の108億ドルに達し、市場予想を大幅に上回った。成長の推進力となったのはカスタムAIアクセラレータとAIネットワーク機器の2つであり、双方に対する需要は上昇を続けている。ホック・タンCEOの発言も同様にほぼ完璧なものであった。「この成長の勢いは続いており、第3四半期のAI半導体売上高は前年同期比で200%以上増加し、160億ドルに達すると見込んでいる。」
転換点は別の数字によって訪れた。2026年3月、ホック・タンCEOは「2027会計年度のAIチップ売上高1,000億ドル超過」という長期目標を掲げ、これが瞬く間に株価上昇を牽引する中核的なシナリオとなった。6月までに市場が最も期待していた展開はただ一つ、このような爆発的な業績を活用して目標を引き上げ、シナリオをさらに拡大することであった。
しかしホック・タンCEOは、目標が「据え置き」であることを改めて強調することを選んだ。同氏は需要の見通し(可視性)が「2028年まで伸びた」こと、2027年には10ギガワット(GW)を超えるAIチップを出荷すること、2028年に提供される計算能力が「大幅に高まる」こと、そして1,000億ドルという予想を「非常に容易に」上回るであろうことを言い添えた。
まったく同じ数字が、わずか3カ月の間に真逆のシグナルとして解釈されたのである。3月に1,000億ドルの目標が初めて提示された際、市場は実際の資金を投じて買いに向かい、株価を過去最高値へと一気に押し上げた。しかし、6月に同じ目標が再び提示されると、市場は反転した。目標自体は変わっていなかった。変わっていたのは、市場がすでにこの数字を何度も「織り込み済み」にしていたことだ。市場はもはや目標の達成を待っていたのではなく、より高い提示額を期待していたのである。
アナリストの見解:ペースは減速しておらず、単に引き上げられなかっただけ
2人のベテラン市場関係者の見解が、この議論の全貌をほぼ言い尽くしている。
ITコンサルティング会社クリエイティブ・ストラテジーズのベン・バジャリンCEOは、「以前予測されていたペースが鈍化したわけではなく、上方修正されなかっただけだ」と核心を突いた。一方、バーンスタインのアナリスト、ステシー・ラスゴン氏は、株価の重荷となったのは第3四半期のAI事業の見通し(ガイダンス)だったとストレートに指摘した。
両氏の見解を総合すると、状況は明白だ。同社は以前予測されていたペースを完全に達成しており、欠けていたのは「上方修正」だけであった。すでに完璧な将来まで織り込まれている株価にとって、「据え置き」はそれ自体がネガティブなシグナルとなる。
したがって、今回の売りの本質は一言で表現できる。同社の業績が失速したのではなく、市場の期待が高すぎたのだ。業績自体は依然として143%の成長を続けているものの、期待が目標を大幅に先行していた。ブロードコムの経営陣はその期待を無理に追いかけず、バリュエーションが自律的に調整される道を選んだ。現在の30%の下落の大部分は、バブルのさらなる膨張を防ぐため、同社が市場の過熱感を能動的に冷やしたことを反映している。
バリュエーションのリセット:ブロードコムのPERが90倍から45倍へ
期待感の後退が最も直接的に影響を及ぼしたのは、バリュエーション・マルチプルでした。決算発表からの3か月余りで、ブロードコムの実績PERは6月初旬の約90倍から9月中旬には約45倍へと圧縮され、バリュエーションのバブルは大幅に解消されました。45倍という数値は何を意味するのでしょうか。6月初旬当時、半導体同業他社の平均PERは約69倍であり、ブロードコムは90倍と大きく他社を引き離していましたが、現在のブロードコムの45倍は、当時の同業他社平均を30%以上下回る水準です。
今回の株価調整は2つの側面に分解できます。1つ目は期待感の後退です。1000億ドルの目標引き上げが見送られたことで、バリュエーションにおけるストーリー主導のプレミアムが削ぎ落とされました。2つ目はバリュエーションの平均回帰です。実際の業績に反映されるには時間がかかるため、市場はまずマルチプルを低下させる道を選びました。
注目すべきは、この期間にファンダメンタルズが悪化したわけではないという点です。第2四半期決算は市場予想を上回り、第3四半期のガイダンスは2倍の成長を示しており、1000億ドルの目標も「壮大なストーリー」から「確実なコミットメント」へと位置づけが変化しました。つまり、株価下落のほぼすべては業績予想の下方修正によるものではなく、バリュエーション・マルチプルの縮小によるものでした。
長期ロジック:カスタムチップがGPUを凌駕する転換点
32%の下落を経て、本質的な疑問が浮上している。ブロードコムの長期的な投資シナリオは変わってしまったのだろうか。
JPモルガンの2026年秋の半導体業界アップデート・レポートは、明確な構造的トレンドを示している。AIアクセラレータ市場は「GPU支配」から、GPUとカスタムチップ(ASIC/XPU)の並行拡大へと移行しつつある。
急速に普及が進むこの分野において、ブロードコムはほぼ独占的なポジションを保持している。2026年に600億〜700億ドル規模に達すると予測されるカスタムAI ASIC市場において、ブロードコムとマーベルを合わせたシェアは約90%に達し、ブロードコム単独でも80%〜85%を占めている。このような集中度は半導体業界全体でも極めて稀である。
市場から最も頻繁に疑問視される点、すなわち受注の質について考えてみよう。グーグルのTPUなどのプロジェクトに関するサプライチェーン情報が不透明であるため、市場はブロードコムのAI売上高の質に対して習慣的に疑念を抱いている。これに対し、JPモルガンはレポートの中で「透明性の低さは需要の弱さを意味しない」と直接述べている。
その証拠となるのが契約である。ブロードコムがグーグルと締結した5年間のTPU供給契約は2026年から2031年に及び、3nm、2nm、および先端パッケージング工程を網羅し、前年比で増加するTPU売上取り決めが含まれている。この合意の価値は数値そのものではなく、「ストーリー」を「契約」へと変えた点にある。これにより、今後5年間のAI売上の可視性が初めて明確になったのである。
これこそがブロードコム株を購入する根本的なロジックでもある。モデル開発競争でどのクラウドベンダーが勝とうとも、カスタムチップの注文においてブロードコムを回避することはできない。カスタムシリコンの「ピック&ショベル(ツルハシとシャベル)の提供者」として、同社はAIインフラ拡張の中で最も確実な需要増加の恩恵を受ける側に位置している。
ブロードコムのテクニカル分析
ブロードコムの株価は335.83ドルの安値付近から反発し、5日移動平均線および10日移動平均線を回復したものの、20日、80日、160日の各移動平均線を下回ったままであり、フィボナッチ・リトレースメントの0.236の水準(373.36ドル)の回復には至っていません。現在の動きは中期的なトレンド転換というよりも、安値圏からのテクニカルな自律反発を示しています。
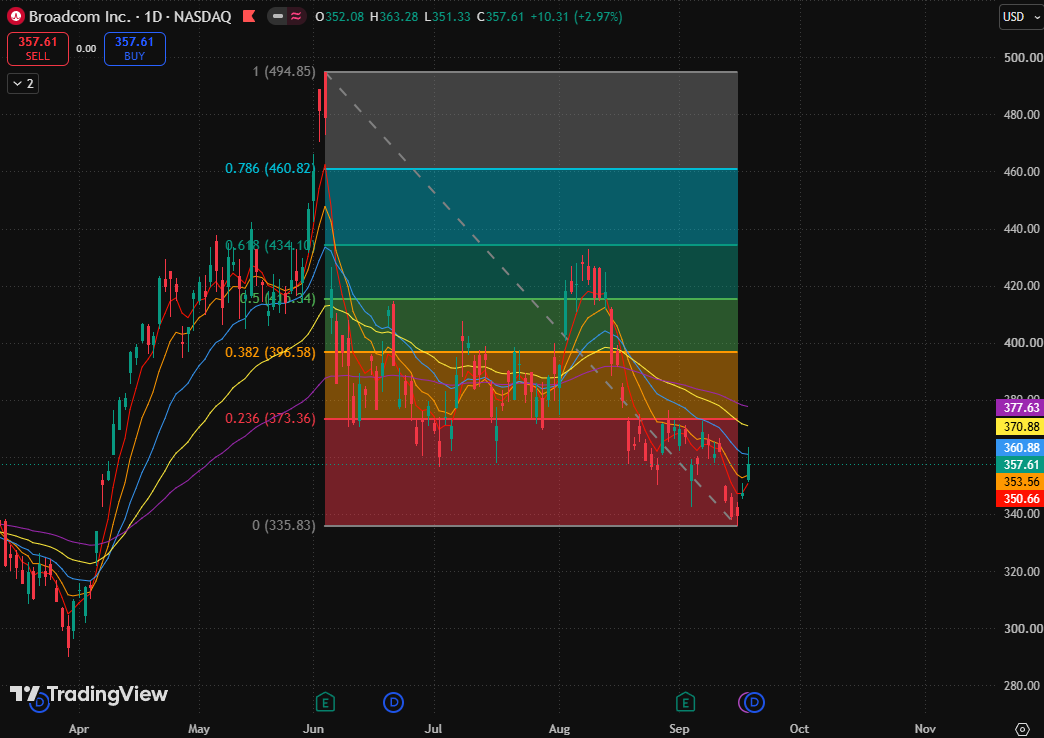
株価は現在、20日移動平均線(360.88ドル)付近の短期抵抗線を試す展開となっています。連続した反発により短期的なモメンタムは改善したものの、上方の移動平均線が引き続き上値を抑えており、フィボナッチ・リトレースメントの0.236の水準(373.36ドル)からも一定の距離があるため、反発による形状修復はまだ完了していないことを示しています。
上値余地に関しては、主要な下支えが5日移動平均線(350.66ドル)と10日移動平均線(353.56ドル)によって形成される短期サポートゾーンに位置しています。株価がこの水準を維持できれば反発構造は継続し、さらに20日移動平均線(360.88ドル)をターゲットとし、フィボナッチ・リトレースメントの0.236の水準(373.36ドル)に向けての上昇を試す可能性があります。
仮に株価が再び10日移動平均線(353.56ドル)を割り込んだ場合、反発モメンタムの減退を示唆することになり、株価は期間安値である335.83ドルに向けて下落し、さらに下方で新たな安値を模索する可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。