


アドビ第3四半期決算プレビュー:AI ARRと有料プランへの転換が焦点、ウォール街の見通しは最大380ドル



AIポッドキャスト


アドビの第3四半期決算では、売上高やEPSが予想通りとなる一方、ネット新規ARR、AI関連売上高、および第4四半期ガイダンスが主要な注目点となる。AIファーストARRは急増しているものの全体の2%未満であり、フリーミアム戦略による短期的なARRへの圧力が懸念されている。また、経営体制の移行やAIのマネタイズを巡り機関投資家の評価は割れており、目標未達や冴えないガイダンスとなれば、株価は下押し圧力に直面するリスクがある。
TradingKey - アドビ(ADBE)は、米東部時間9月10日の取引終了後に2026年度第3四半期決算を発表する予定だ。9月9日の終値時点で、アドビの株価は254.86ドルで、2026年初来で約27%下落している。生成AIを巡る競争、ARR成長の減速、経営体制の調整に対する投資家の懸念は依然として解消されていない。
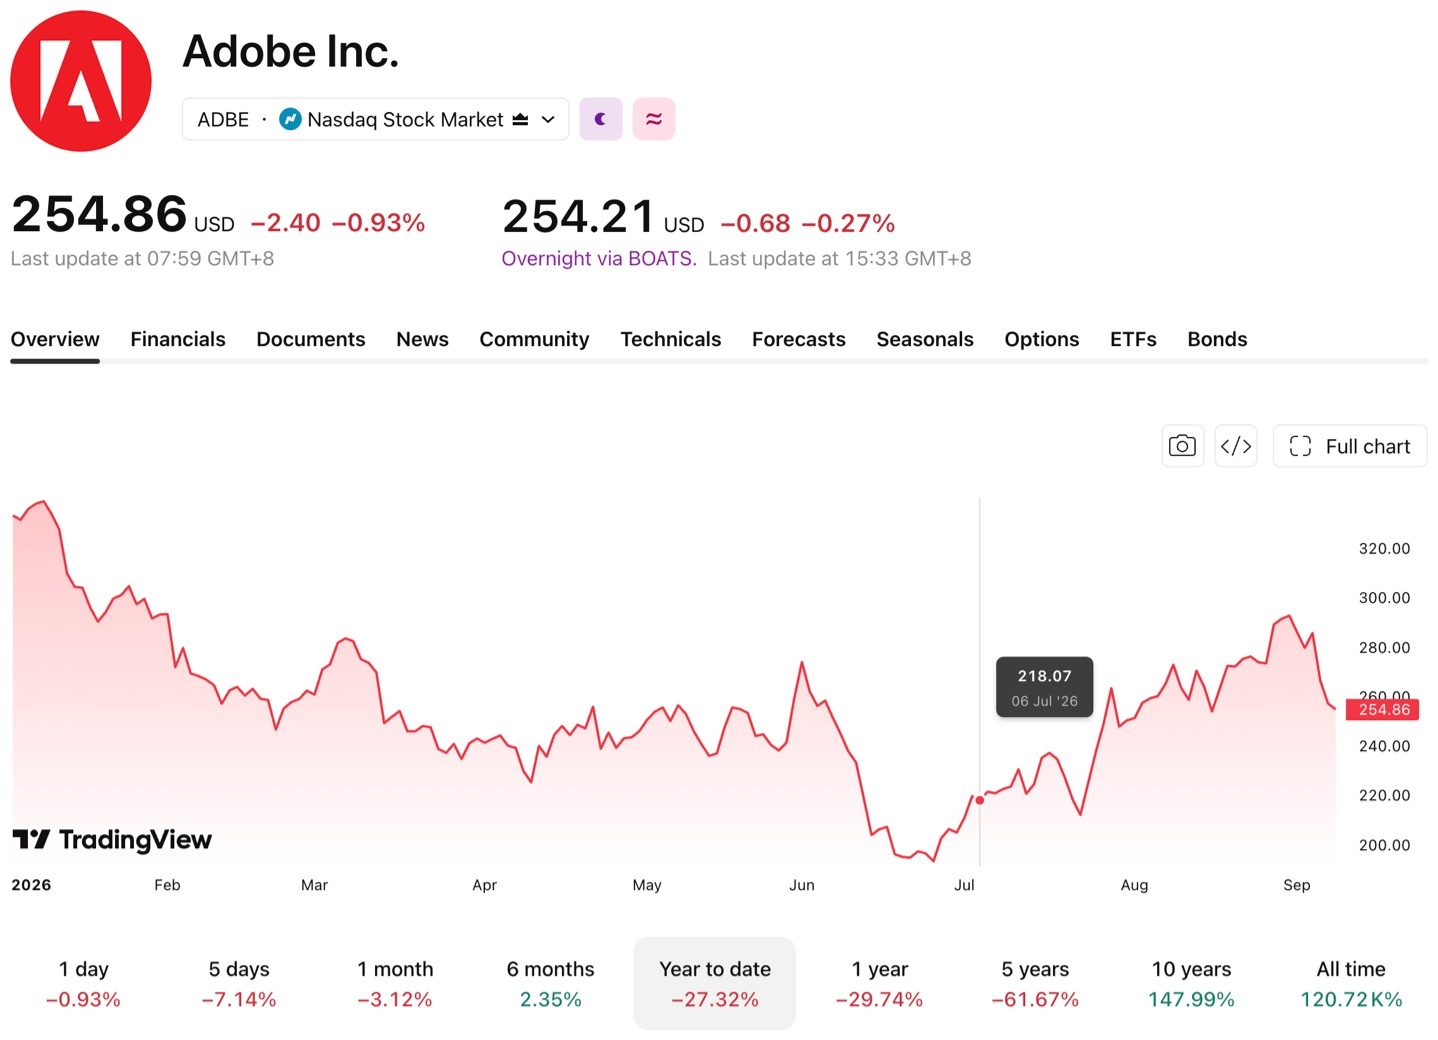
[出所:TradingView]
今回の決算発表で最も注目される指標は、売上高や利益が予想をわずかに上回るかどうかではなく、新規ARR純増額、AI関連製品の売上高、そして第4四半期の業績見通し(ガイダンス)である。
ウォール街の予想、企業ガイダンスとほぼ一致
Adobeは以前、第3四半期の売上高ガイダンスを66億7,000万ドル〜67億2,000万ドル、GAAP基準の1株当たり利益(EPS)を4.40ドル〜4.45ドル、Non-GAAP基準の1株当たり利益を6.05ドル〜6.10ドル、Non-GAAP営業利益率を約44%と発表していました。
FactSetのデータによると、ウォール街が予想する当四半期の売上高は前年同期比約11.7%増の約66億9,000万ドル、Non-GAAP EPSは同約14.5%増の約6.08ドルとなっています。どちらの予想も同社のガイダンスの中央値に近い水準です。
Adobeはここ数四半期、売上高と利益の予想を幾度も上回ってきましたが、決算発表後の株価パフォーマンスは低迷したままです。ダウ・ジョーンズ・マーケット・データによると、Adobeの株価は過去20回の決算発表のうち15回で下落しました。したがって、今四半期の業績が目標を達成したとしても、株価の動向はARR(年間経常収益)や今後のガイダンスに左右されることになります。
第2四半期決算レビュー
アドビの第2四半期売上高は前年同期比13%増の66億1,800万ドル、Non-GAAPの1株当たり利益(EPS)は前年同期比18%増の5.96ドルとなり、ともに市場予想を上回った。
第2四半期末時点における同社の期末合計ARR(年間経常収益)は前年同期比12.5%増の271億ドルに達し、これにはSemrushからの寄与分約4億8,000万ドルが含まれている。営業キャッシュフローは21億6,500万ドルとなり、当四半期中に約850万株の自社株買いを実施した。
アドビはまた、2026会計年度の売上高目標を265億〜266億ドル、Non-GAAPのEPS目標を24.35〜24.45ドルに上方修正したほか、期末合計ARRについては前年比10.2%増を見込んでいる。
通期のARR目標にはすでにSemrushが含まれているため、市場は買収の影響を除いたオーガニックなARR成長にも注目することになる。
AIファーストARRとネット新規ARRが主なハイライト
アドビの第2四半期におけるAIファーストARR(年間経常収益)は5億ドルを超え、前年同期の約3倍に達した。このうち、Fireflyアプリケーション、生成クレジットパック、エンタープライズ製品を網羅するFireflyの期末ARRは3億ドル近くに達した。
Acrobat AI AssistantのARRも前年同期の約3倍に達し、有料の月間アクティブユーザー数は前年同期比で150%以上急増した。顧客体験オーケストレーション事業のAIファーストARRは前年同期比で4倍に増加し、GenStudioの期末ARRは前年同期比で25%以上増加した。
急速な成長ペースにもかかわらず、AIファーストARRは依然としてアドビの全体ARRの2%未満にとどまっており、現時点で同社全体の成長を牽引する力は限定的である。今後の貢献度は、課金ユーザー数、生成クレジット消費量、エンタープライズ顧客の支出が拡大を続けられるかどうかに大きく依存する。
AIファーストARRの分母がまだ小さいため、市場はAI製品が純新規ARRを通じてアドビ全体の成長を押し上げられるかどうかを見極めようとしている。バークレイズは第3四半期の純新規ARRを約4億ドルと試算しており、ウェブサイトの訪問やアプリのダウンロードが有料サブスクリプションにさらに転換すれば、この指標は4億2000万ドルを超える可能性がある。
TDコーエンはより慎重な見方を示しており、アドビのARR成長における足元の減速懸念がくすぶる中、下半期の純新規ARRは前年同期比で約25%減少する可能性があると予測している。
フリーミアムでユーザーベース拡大、有料化への転換が鍵に
アドビは、Firefly、Express、Acrobatなどの製品における無料アクセスの拡大を進めています。第2四半期において、クリエイティブ製品のフリーミアム月間アクティブユーザー数は9,000万人を超え、前年同期比で70%以上増加しました。
アドビは無料製品を通じてユーザーベースを拡大し、サブスクリプションのアップグレード、有料機能、生成クレジットの消費を通じて収益化の強化を目指しています。しかし、一部のユーザーが直接課金から無料版の利用へシフトすることで、有料化への転換サイクルが長期化し、短期的なARR純増が抑えられる可能性があります。
同社は、当初下半期に予定していたCreative Cloudの製品および価格改定を延期し、フリーミアム投資の拡大により下半期の個人ユーザー向けARRの成長見通しが低下すると説明しました。
決算電話会議において、アナリストは経営陣のガイダンスに基づき、この改定によってオーガニックARRが当初の予想を約5億ドル下回る可能性があると試算しましたが、アドビはこの試算を確認していません。
第3四半期では、無料ユーザーの有料プランへの転換と、サブスクリプションのアップグレードおよび生成クレジットによる収益がフリーミアム戦略に起因する短期的なARRへの圧力を緩和できるかという、2つの主要なポイントを検証する必要があります。
経営陣交代で機関投資家の評価割れる、ウォール街は最大380ドルを見込む
アドビは、12月1日付でアニール・チャクラバーシー氏を次期CEOに任命した。現CEOのシャンタヌ・ナラヤン氏は同日付で会長(Executive Chairman)に就任する予定だ。
前CFOのダン・ダーン氏がマーベル(MRVL)に移籍し、現在はスティーブ・デイ氏が暫定CFOを務めている。クリエイティブ事業を統括するデビッド・ワドワーニ氏は9月27日付で退任し、移行期間中はシニアアドバイザーを務める予定だ。
アドビは第3四半期決算発表において、2027年度通期の定量的な業績予想(ガイダンス)開示を約束していない。今回の電話会見でより注目されるのは、第4四半期のガイダンス、2026年度の目標が修正されるか否か、そして来年度に対する経営陣の初期的な見解である。
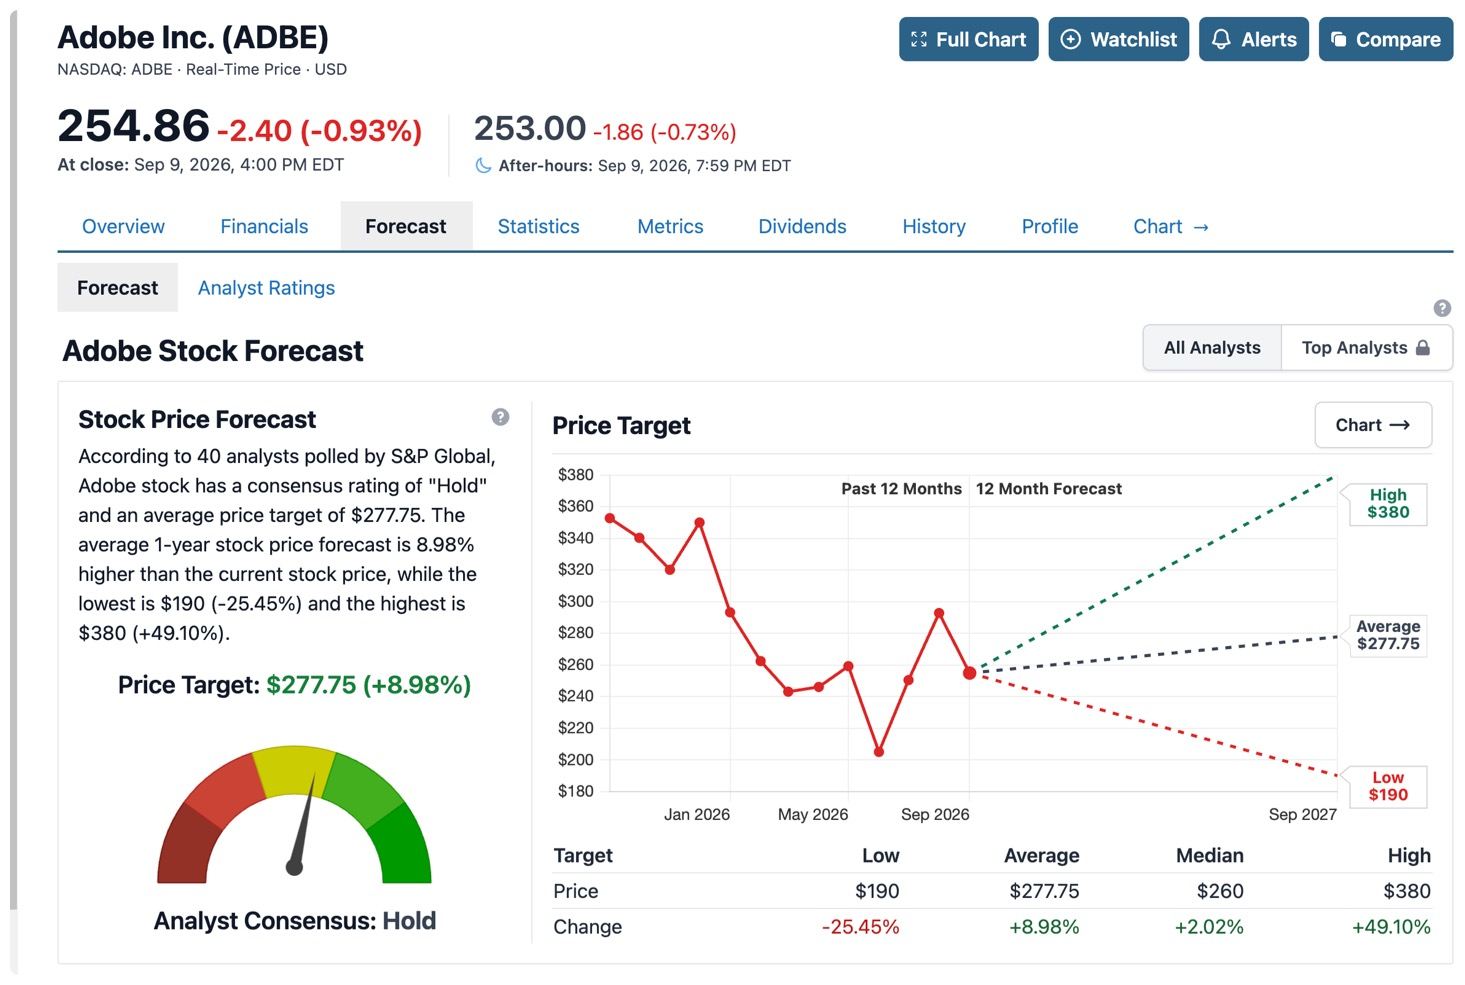
[出所:Stock Analysis]
Stock Analysisのデータによると、本稿執筆時点で約40名のアナリストによるアドビのコンセンサス投資判断は「ホールド(中立)」となっており、平均目標株価は約277.75ドルで、現在の株価から8.98%の上昇余地を示唆している。なお、目標株価のレンジは190ドルから380ドルとなっている。
機関投資家の見解は現在、明確に分かれている。RBCは、アドビのARR(年間経常収益)の再加速と新経営体制への移行に対する信頼を背景に、目標株価315ドル、投資判断「アウトパフォーム」を維持している。一方、モルガン・スタンレーは、AIのマネタイズが従来のクリエイティブ・ソフトウェアの売上総利益率を圧迫しているとの懸念を理由に、目標株価240ドル、投資判断「アンダーウェート」を維持している。
アドビの第2四半期決算発表を受けて、グリフィン・セキュリティーズのアナリスト、ジェイ・ブリーシュハウワー氏は、投資判断「買い」を維持したものの、目標株価を405ドルから380ドルに引き下げた。
要約
アドビの当四半期の売上高およびEPS予想は概ね同社のガイダンスに沿った内容となっており、今回の決算における主な注目点はネット新規ARR、AIファーストARR、および第4四半期ガイダンスとなります。
ネット新規ARRが4億ドル以上に達し、AI製品の売上高が引き続き急速に拡大するとともに、同社が2026年度目標を引き上げた場合、中長期的な成長に対する市場の懸念は和らぐ可能性があります。
無料ユーザーからの有料プランへの転換がまだ十分に進んでおらず、ネット新規ARRが予想を下回り、第4四半期ガイダンスが冴えない内容となった場合、売上高と利益が目標を達成したとしても、株価はなお下押し圧力に直面する可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。