


メタ株の見通し:モルガン・スタンレーがトップピックに選定、株価は回復するか?



AIポッドキャスト


メタ・プラットフォームズの株価は、巨額なAI設備投資による短期的なフリーキャッシュフローの悪化とマネタイズの不確実性から大幅に下落している。クラウド事業を持つ他社と異なり、AI効果が広告収入に間接的かつ遅れて反映される点が視認性を下げている。また、リアリティ・ラボの継続的な巨額赤字も資本効率への懸念を増幅させている。一方、モルガン・スタンレーは広告収入の成長期待から同社をトップピックに指定し目標株価を775ドルとしている。テクニカル面では主要移動平均線やフィボナッチ水準を下回っており、明確なトレンド転換シグナルは未点灯である。
TradingKey - メタ・プラットフォームズ(META)の株価は、2025年8月に最高値(793ドル)を記録して以来、激しい変動を伴って下落している。米東部時間8月18日時点の株価550ドル前後を基準にすると、この期間の下げ幅は最大で約30%に達した。
これとは対照的に、同期間中にNasdaq 100指数は約24%上昇した。AIブームの継続がハイテク株のバリュエーションを再編するなか、メタは逆行安となって大幅に下落し、同社の株価パフォーマンスとメガキャップ・ハイテク株全般との間に顕著な乖離が生じた。この乖離の主な理由は、市場がメタのAI能力を疑っているからではなく、むしろ同社のAIビジネスモデルにおけるマネタイズ能力を疑問視している点にある。
グーグル(GOOGL)、アマゾン(AMZN)、マイクロソフト(MSFT)はクラウドコンピューティング事業を通じて企業顧客に計算能力を直接販売できるのに対し、メタの現在のAI投資は主に自社のSNSプラットフォーム、広告システム、AIアシスタント、オープンソースモデルに向けられている。AIがもたらす効果は、主にユーザーのエンゲージメント時間の増加、広告マッチング効率の向上、潜在的な新製品の機会として表れているものの、短期的には、明確で定量化可能な収益源として決算書で個別に計上することは困難である。
メタが、広告収益に依存するSNSプラットフォームから、AIプロダクト、計算インフラ、多様な収益化チャネルを誇るテクノロジー企業へと徐々に変革を遂げられるかどうかが、株価の低迷を脱して市場の評価を取り戻せるかを左右することになる。
メタのAI投資、収益化への明確な道筋なし
株価下落の背景には、MetaのAI投資が定量化可能な売上や利益に結びつくかどうかに対する市場の懸念が存在します。
Metaが発表した決算データによると、同社は2026年の設備投資見通しを継続的に引き上げており、通年の設備投資額は1,300億ドルから1,450億ドルに達する見込みで、2025年の722億ドルを大幅に上回っています。一方、第2四半期の設備投資額は311億ドルに達したものの、フリーキャッシュフローは前年同期の85億5,000万ドルからわずか7億8,400万ドルへと激減し、純利益は前年同期比で約14%減少、総費用・経費は同55%増加しました。
これは、MetaのAI戦略が短期的なキャッシュフローや利益率を著しく圧迫していることを意味しており、広告事業がより精度の高いレコメンデーション、広告ランキング、生成AIツールを通じてこれらの投資を急速に吸収できるかどうかについては、依然として十分で明確な財務データの裏付けが不足しています。
さらに重要なのは、MetaのAIマネタイズへの道のりが依然として「投資先行」の段階にとどまっている点です。同社はAIを活用してユーザーの滞在時間、広告コンバージョン率、プラットフォームのエンゲージメントを高めることはできますが、これらの成果は最終的に広告収入を通じて間接的に反映される必要があり、AWS、グーグルクラウド、Microsoft Azureのようにクラウドコンピューティング収入、顧客注文、受注残高の形で直接的に表れるわけではありません。
投資家にとって、このようなリターンモデルは視認性が低く、AIインフラへの1ドルの投資が実際にどれだけの増収をもたらすかを判断するのを難しくしています。広告収入の成長、フリーキャッシュフロー、利益率の同期した改善がないまま設備投資が増加し続ける限り、市場はMetaのバリュエーション・マルチプルを圧縮し続ける可能性があります。
さらに、Reality Labs部門もMetaのバリュエーションにとって長期的な重荷となり続けています。同部門の累計営業赤字は2020年以降で800億ドルを超えており、2026年第2四半期の営業赤字も依然として46億ドルを超えていますが、関連するハードウェアやメタバース事業は投資規模に見合う売上を生み出せていません。言い換えれば、MetaはReality Labsからの継続的な赤字を吸収しなければならない一方で、AIインフラ、データセンター、チップ、人材へ巨額の資金を同時に投じており、市場では同社の資本利用の効率性を疑問視する声が高まっています。
かみ砕いて言えば、Metaの株価下落が続いている根本的な理由は、投資家の関心が単なるユーザー数や広告の成長から、AIの投資対効果(ROI)、フリーキャッシュフロー、資本配分の効率性の検証へとシフトしたためです。これらの指標に明確な改善が見られるまでは、Metaがクラウドプロバイダーと同等のAIバリュエーション・プレミアムを獲得するのは難しかろうと考えられます。
モルガン・スタンレー、メタをトップピックに指定、2026年の広告収入は約27%増加と予想
しかし、モルガン・スタンレーは最新のリサーチレポートで、Metaをハイパースケーラーの中での最選好銘柄(トップピック)に指定し、目標株価を775ドルに設定した。これは現在の水準から約40%の上昇余地を意味している。
モルガン・スタンレーは、AI投資がReelsのエンゲージメントと広告の収益化を引き続き牽引するとの見方から、Metaの2026年の広告収入が約27%増加すると予想している。一方で、同社は広大なデータセンター容量をさらに収益化する方法も模索している。しかし、データセンターへの設備投資が十分なリターンを生み出せないリスクも、Metaにおける主要な下振れリスクとして挙げられている。
同社は、計算資源が依然として希少なリソースであるため、より安価なモデルがAIの導入拡大と推論需要の増加をもたらすとみている。その結果、GPUや独自のチップ、包括的なクラウドサービスエコシステムを擁するハイパースケーラーは、引き続き健全な資本リターンを達成できる可能性がある。
モルガン・スタンレーは、より低価格なオープンウェイトモデルがモデル層全体に価格下落圧力をかけ始めており、米国の複数のモデル開発ラボがより安価な製品を投入していると指摘した。このような環境下では、先端モデルの能力のみに依存するだけでは高い投資リターンを確保するのに十分ではなく、モデルプロバイダーはトークンのスループット向上、ユーザーの導入拡大、エコシステムの構築、そして差別化された機能を通じた企業、開発者、中小企業(SMB)顧客の獲得を同時に進める必要がある。
モルガン・スタンレーの根本的なロジックは、同規模のデータセンターにおいて各GPUが1秒当たりにより多くのトークンを生成できれば、トークン当たりの単価が下落したとしても、計算力1ギガワット当たりから得られる収益は依然として高い水準を維持できるという点だ。
モルガン・スタンレーは、モデルの価格競争が必ずしもクラウド大手に打撃を与えるわけではないと考えている。同社は、オープンウェイトモデルが広く普及したとしても、ハイパースケーラーのユニットエコノミクス(1単位当たりの収益性)は引き続き魅力的であり続けると述べた。
メタ・プラットフォームズのテクニカル分析:トレンド転換のシグナルは未だ点灯せず
メタの株価は下降トレンドラインを下回って推移し続けており、現在は0.236のフィボナッチ・リトレースメント水準(562.63ドル)並びに5日、10日、20日、40日、80日の各移動平均線を割り込んでおり、短期的な売り手が支配権を握ったままとなっています。現在の株価は前回の安値圏付近にあり、売られ過ぎによる自律反発の可能性を示しているものの、明確なトレンド転換シグナルはまだ現れていません。
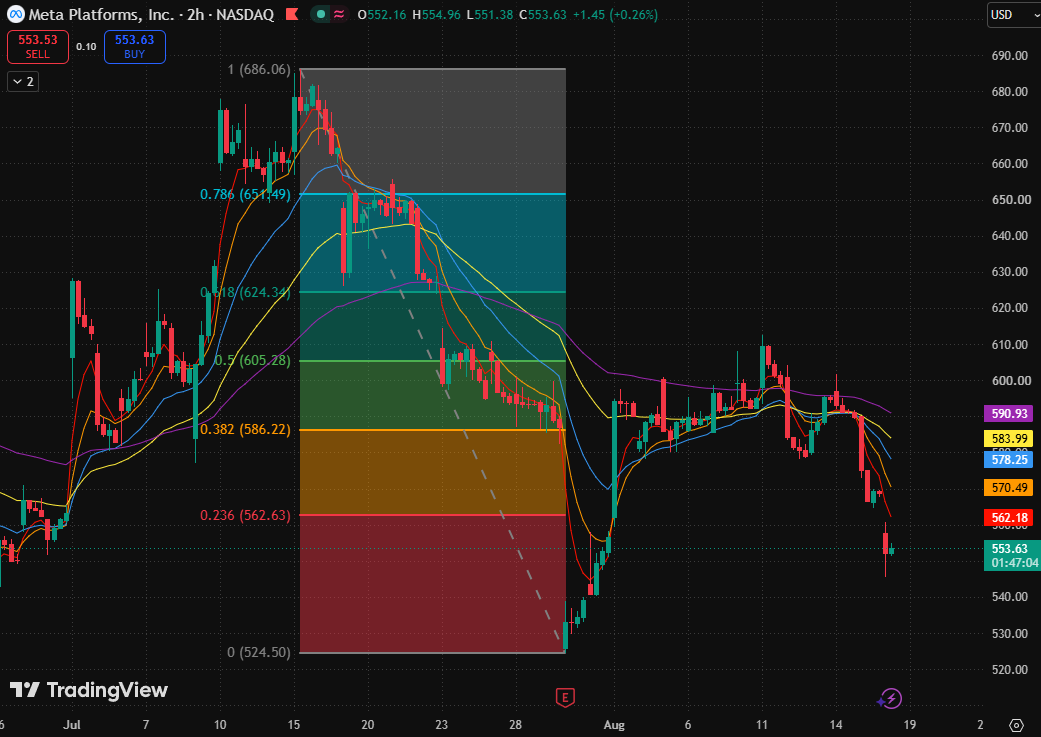
メタ 2時間足ローソク足チャート、出所:TradingView
メタの株価は以前、0.5のフィボナッチ・リトレースメント水準(605.28ドル)付近で繰り返し上値を抑えられた後、0.382のフィボナッチ・リトレースメント水準(586.22ドル)および0.236のフィボナッチ・リトレースメント水準(562.63ドル)を下回り、リバウンド構造が弱まったことを示しました。
株価が562.63ドルを回復し、さらに密集する移動平均線群を上抜けて初めてテクニカルな回復が期待できます。そうでなければ、前回の安値圏に向かう下落リスクに注意が必要です。
下値において注視すべき主要なサポート水準は、直近安値付近の545ドル近辺です。その水準を維持できない場合、次に注目されるのは0のフィボナッチ・リトレースメント水準(524.50ドル)であり、今回の調整局面における重要な底値支持線となります。
上値に関しては、反発にはまず0.236のフィボナッチ・リトレースメント水準(562.63ドル)の奪還が必要であり、その後の焦点は0.382のフィボナッチ・リトレースメント水準(586.22ドル)および0.5のフィボナッチ・リトレースメント水準(605.28ドル)に移ります。0.382のフィボナッチ・リトレースメント水準(586.22ドル)を奪還するまでは、上昇はトレンド転換というよりも弱い保ち合いにとどまる可能性が高くなります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。