


2026年に砂糖価格がS&P 500をアウトパフォーム:砂糖の強気相場は持続するか?



AIポッドキャスト


2026年以降、砂糖価格は欧州の熱波によるテンサイ減産や主要生産国の供給懸念を背景に急騰し、S&P 500指数の上昇率を大幅に上回る強気相場を形成している。国際砂糖機関(ISO)は2026/27年度の小幅な供給不足を予想する一方、シティやグリーン・プールはさらなる需給逼迫を見込む。今後の相場は、観測史上最大級とされるエルニーニョ現象によるインドやタイの干ばつリスク、およびブラジルの生産動向など、供給悪化の規模が最大の決定要因となる。

TradingKey - 2026年以降、砂糖はコモディティ市場で目覚ましいパフォーマンスを見せている商品の一つとなっています。9月30日時点で、砂糖のスポット価格は年初来で22%以上上昇しており、同期間におけるS&P 500指数の約12%の上昇を大幅に上回っています。特に8月には、砂糖価格は単月で22.9%急騰し、2010年10月以来で最も力強い月間パフォーマンスの一つを記録しました。
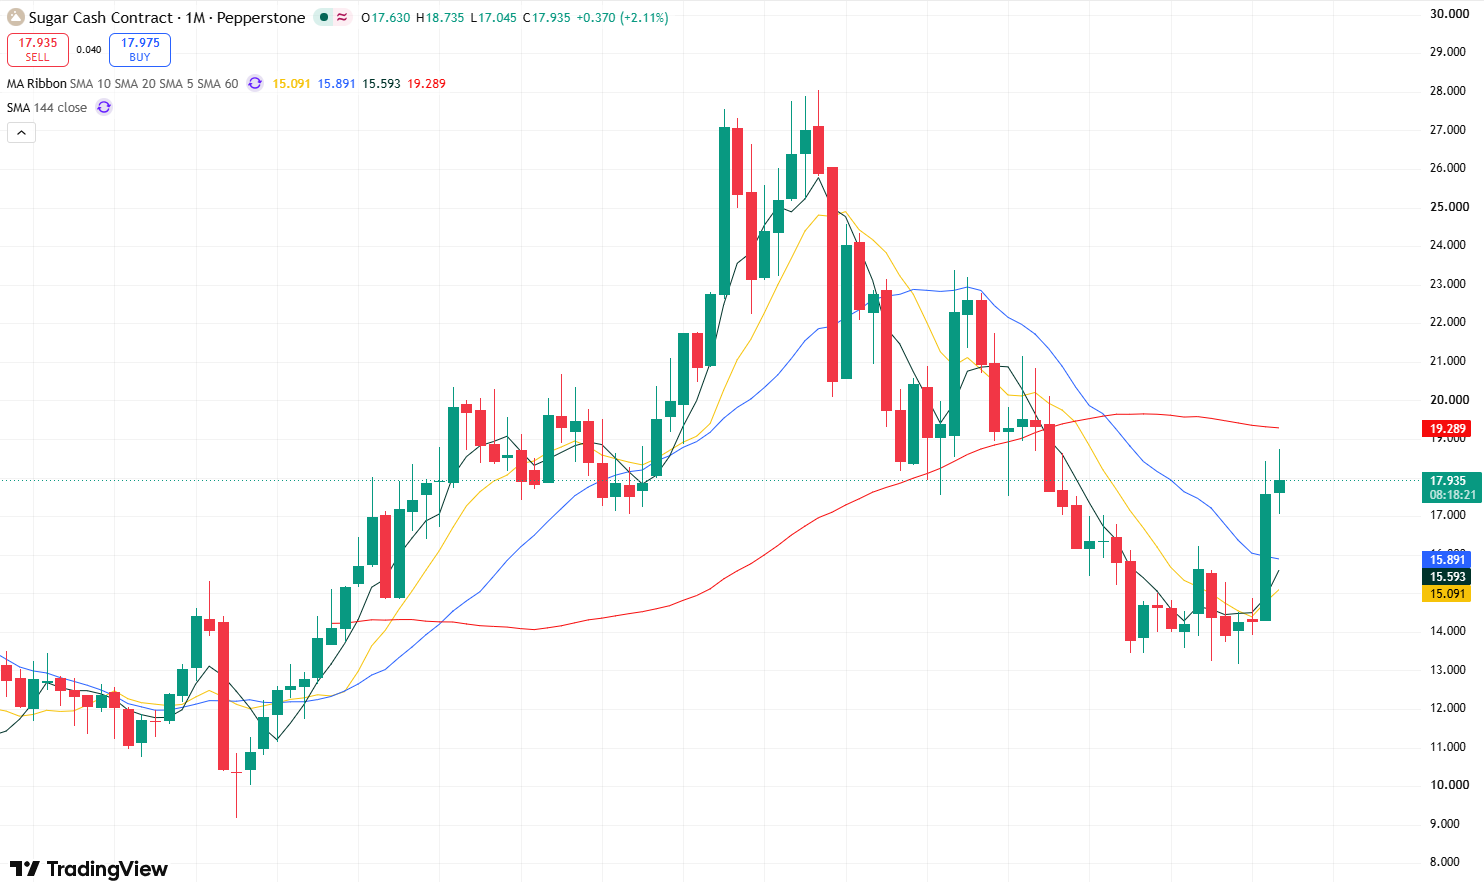
砂糖価格の月足チャート、出所:TradingView
なぜ白砂糖価格は上昇しているのか?
今回の砂糖価格上昇を牽引している主要因は、2026/27年度の世界の砂糖需給バランスに対して市場の逼迫見通しが急速に強まっていることである。
第一に、欧州の砂糖生産量が大幅に減少したことだ。今年、欧州は数回の熱波に見舞われ、テンサイ(サトウダイコン)の収量に悪影響が及んだ。欧州委員会の最新の砂糖需給予測によると、2026/27年度のEU砂糖生産量は前年度の約1,660万トンから約19%減の1,340万トンまで減少する可能性がある。これは、欧州だけで300万トン以上の砂糖供給が減少することを意味する。
一方、世界最大の砂糖生産・輸出国であるブラジルも、この穴を完全に埋めるには至っていない。国連食糧農業機関(FAO)は、ブラジル中南部における砂糖生産量の減少が8月の国際砂糖価格急騰の主な要因になったと指摘した。8月のFAO砂糖価格指数は前月比11.9%上昇し、1年ぶりの高水準に達した。
特筆すべきは、エルニーニョ現象が供給リスクを一段と高める可能性がある点だ。世界気象機関(WMO)は最近、今回のエルニーニョ現象が観測史上最大級のものとなる可能性があり、2027年初頭まで続く可能性が極めて高いと発表した。強力なエルニーニョ現象は世界的な降水分布を変化させ、砂糖への影響は特に顕著となる。インドやタイでは猛暑や干ばつのリスクが高まる一方、ブラジルでは異常な降水が発生する可能性がある。
データによると、ブラジル、インド、タイの3カ国で世界全体の砂糖輸出量の約70%を占めている。そのため、主要生産国のうち1カ国だけでも大幅な減産となれば、国際市場の需給バランスは急速に変化する可能性がある。
インドではすでに明確な警戒信号が現れている。今年6月のインドの降水量は平年を約35%下回り、8月の降水量も平均を下回った。9月も降水不足が続けば、現在のサトウキビの収量に影響するだけでなく、貯水池の水位も低下し、水を多く必要とするこの作物の来期の作付けや収量にも悪影響を及ぼす可能性がある。
インド政府は最近、粗糖100万トンの無税輸入枠を承認し、すでに80万トン近くの申請がなされている。世界有数の砂糖生産国が輸出制限から輸入拡大へと方針を転換したことは、国内供給の逼迫を本質的に物語っている。
エルニーニョ現象はこの問題をさらに深刻化させるおそれがある。ロイターは気象および商品市場の分析を引用し、強力なエルニーニョによる干ばつでインドの砂糖生産量が約100万トン減少する可能性があると指摘した。一方、タイでも降水量不足が起きれば、国際輸出市場に供給可能な砂糖の量は一段と縮小することになる。
砂糖の強気相場は継続するか?
現在、白糖のファンダメンタルズは引き続き上値を追う条件を備えているものの、実際の供給不足の規模については市場で意見が明確に分かれています。
国際砂糖機関(ISO)が発表した8月の最新予測によると、2026/27年度の世界の砂糖市場は初めて26万2,000トンの小幅な供給不足に陥ると予想されています。さらに重要な点として、ISOは今後数ヶ月間の世界の砂糖生産予測において、エルニーニョ現象が最大の脅威になると明確に指摘しました。
現在、比較的正常な生産ペースを前提とすれば、世界の砂糖市場は深刻な供給危機には至っておらず、わずかな供給不足にとどまっています。しかし、強いエルニーニョ現象によってインド、タイ、ブラジルが大きな打撃を受けた場合、この需給バランスは急速に悪化する可能性があります。
CNBCが引用したデータによると、シティは2026/27年度の世界の砂糖供給不足が約130万トンに達すると予測しており、グリーン・プールは320万トンに達する可能性すら予測しています。これに伴い、シティは3ヶ月先の砂糖目標価格をポンド当たり19セントに引き上げました。
市場の視点から見ると、白糖価格が強気相場を維持できるかどうかは2つのシナリオにかかっています。
1つ目は緩やかなシナリオです。ブラジルの生産が正常に戻り、インドとタイはエルニーニョ現象の影響を受けるものの減産幅は限定的にとどまる一方で、砂糖価格の上昇を受けてブラジルの製糖工場が砂糖の生産比率を高めるケースです。このシナリオでは、ISOの現在の予測である約20万トンの供給不足という数値が現実に近いものとなります。世界の砂糖市場は供給過剰から小幅な供給不足に転じるものの、持続的かつ急速な価格上昇を裏付けることは困難です。
2つ目は供給が大幅に悪化するシナリオです。強いエルニーニョ現象によりインドとタイのサトウキビ生産量が一段と減少する一方、ブラジルで異常降雨による圧搾中断が発生するか、原油高を受けて製糖工場がエタノール生産を優先した場合、世界の供給不足は数十万トンから100万トン、さらには300万トン超へと急速に拡大する可能性があります。このシナリオでは、現在ポンド当たり18セント前後で推移している原糖価格の上方模索が続くことになります。
全体として、今後6ヶ月間の白糖強気相場の持続可能性を評価する上で、エルニーニョ現象が最も重要な変動要因となります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。