


 割引


金価格が上昇モメンタムを回復、強気相場回帰へ:注目すべき金関連銘柄は?



AIポッドキャスト


金価格の強気トレンド回帰に伴い、産金株は金価格を超える収益レバレッジをもたらすと期待されている。米国の主要3社は異なる投資アプローチを提示している。ニューモント(NEM)は膨大な生産量による高い価格感応度とキャッシュフロー創出力を提供する一方、操業・コストリスクを伴う。アグニコ・イーグル(AEM)は低コストと実質無負債の健全な財務基盤により、上昇時の高い収益性と下落時の防御力を両立する。ウィートン・プレシャス・メタルズ(WPM)はストリーミングモデルにより、従来の採掘コストや操業リスクを回避しつつ貴金属市場へ投資できる。
TradingKey - 8月、金(XAUUSD)価格は4,000ドル付近から反発を続け、一時4,700ドルに接近しました。4,500ドルの主要な抵抗線を突破したことで、テクニカル分析上、金価格は4,900ドルに向けた上昇余地が開かれ、金は強気トレンドに回帰し、貴金属市場が再び投資家の注目を集めると予想されます。金が中長期的な上昇サイクルに再び入る場合、金への直接投資や金ETFに加え、産金株は金価格そのものよりも大きな収益レバレッジをもたらす可能性があります。
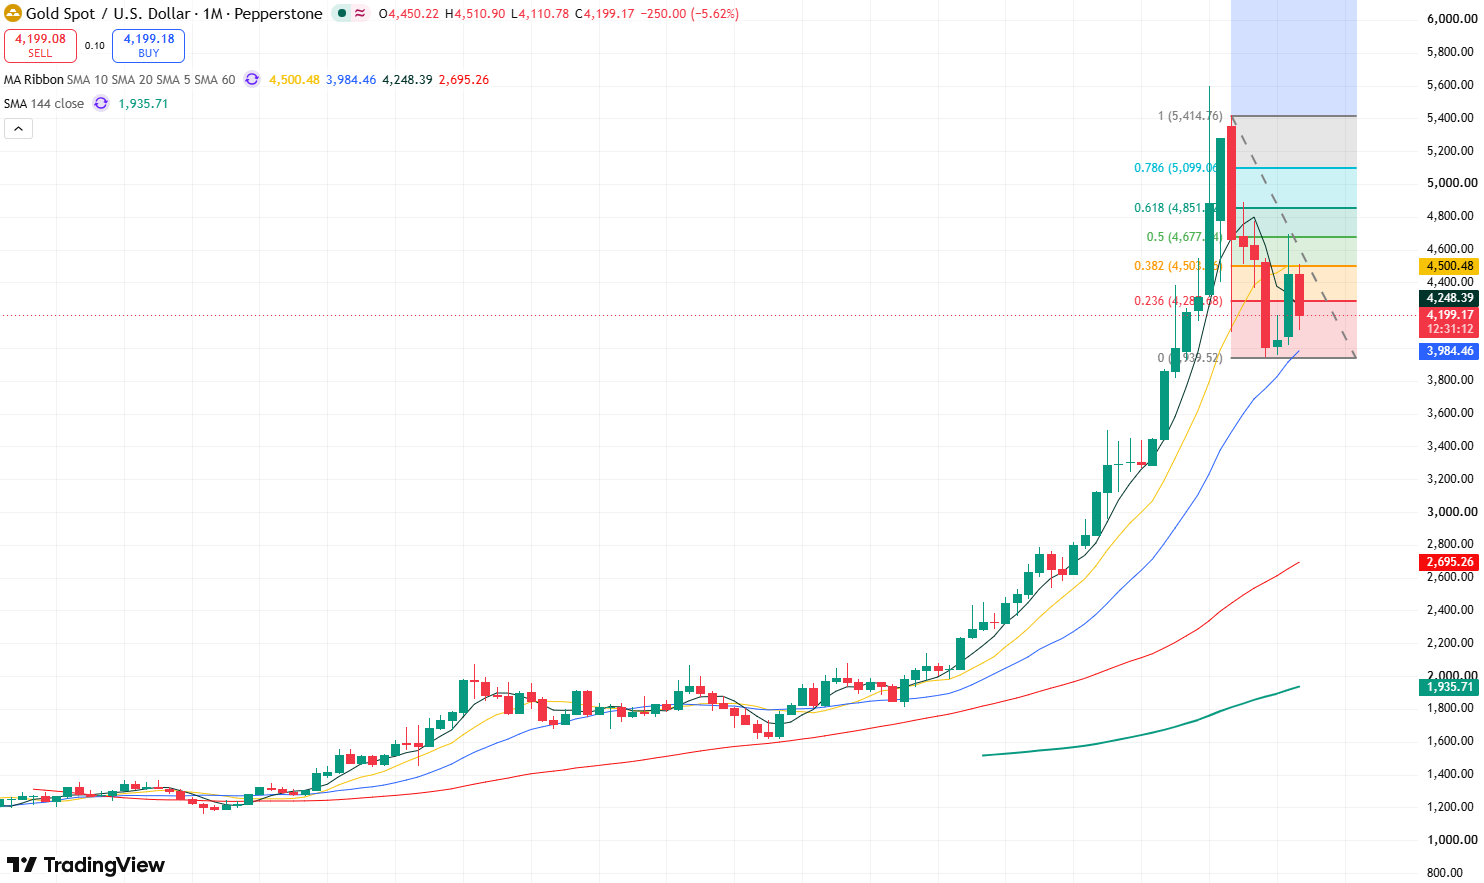
金価格 月足チャート、出所:TradingView
産金会社にとって、企業の利益は主に金の販売価格から生産コストを差し引いたものとなります。金価格の上昇ペースが採掘コストの上昇ペースを大幅に上回ると、金1オンスの生産あたりに得られる利益は急速に拡大します。したがって、金の強気相場において真に注目すべきなのは、単に生産量が最も多い企業ではなく、生産コストが低く、高品質な鉱山を保有し、強固なキャッシュフローと安定したバランスシートを備えた企業です。
このロジックに従うと、米国の貴金属セクターでは、ニューモント(NEM)、アグニコ・イーグル・マインズ(AEM)、ウィートン・プレシャス・メタルズ(WPM)が、それぞれ「高い金価格レバレッジ」、「高品質・低コスト」、「アセットライトモデル」という3つの投資の方向性を象徴しています。
ニューモント:世界最大級の金鉱会社、生産規模がより高い利益弾力性をもたらす
ニューモントは世界有数の金生産企業であり、2026年の金生産目標を約526万オンス、AISC(総維持コスト)ガイダンスを1オンス当たり約1,680ドルとしています。同社の膨大な金生産量は、金価格の上昇に伴い、会社の売上高やフリーキャッシュフローに与える絶対的な影響が極めて大きいことを意味しています。
最新の決算報告によると、金価格の高騰はすでにキャッシュフローに反映され始めています。同社は第2四半期に約130万オンスの金を生産し、約22億ドルのフリーキャッシュフローを創出しました。一方、ニューモントは60億ドルの自社株買いプログラムを承認し、年間約11億ドルの現金配当枠組みを維持しました。
したがって、投資家が金価格との相関性が高く、規模が大きく、キャッシュフロー創出力に優れた代表的な金関連銘柄を求めている場合、NEMは非常に有力な選択肢となります。主なリスクとしては、鉱山操業に伴う問題、エネルギーコストの上昇、および金価格の急反落が挙げられます。
アグニコ・イーグル:産金企業の中で際立つ低コスト・低負債・優良資産
AEMの最大の強みは、コスト管理能力と優れたバランスシートの健全性にあります。
同社の2026年の金生産量は約330万〜350万オンス、全維持コスト(AISC)のガイダンスは1オンス当たり約1,400〜1,550ドルと見込まれています。第2四半期の実際のAISCは1オンス当たり約1,459ドルとなり、同期間の実現金価格(1オンス当たり約4,483ドル)を大幅に下回ったことで、四半期として過去最高となる約13億3,500万ドルのフリーキャッシュフローを創出しました。
AEMのもう一つの強みはバランスシートにあります。2026年第2四半期末時点で、同社は約34億6,400万ドルの現金を保有し、ネットキャッシュは約32億6,700万ドルに達した一方、総負債はわずか約1億9,700万ドルにとどまりました。潤沢な手元資金は、金価格が変動する環境下であっても、設備投資や株主還元に対する強固な対応力を維持できることを意味します。
金関連銘柄にとって金価格の上昇は確かに重要ですが、収益の弾力性を真に決定づけるのはコストを制御できるかどうかにあります。金価格が上昇する局面では低コストが利益をさらに拡大させ、金価格が下落する局面では低コストと低負債が同社の逆シクリカルな耐性を高めます。
したがって、投資家が短期的な金価格の変動に対する最大の弾力性を追求するのではなく、金鉱株への長期的な資産配分を目指す場合、AEMは極めて代表的な銘柄となります。
ウィートン・プレシャス・メタルズ(WPM):金・銀への低コストなアクセス、金高騰の中で利益率の優位性が際立つ
従来の金採掘企業とは異なり、WPMは主に貴金属ストリーミングモデルの下で事業を展開しています。これは、鉱山会社に前払い資金を提供する見返りに、将来生産される金、銀、その他の金属生産量の一部をあらかじめ定められた価格で購入する権利を取得するビジネスモデルです。
このビジネスモデルにより、WPMは鉱山における人件費、エネルギー、設備コストの大部分を直接負担することがないため、従来の採掘企業と比較して採掘コストインフレの影響を受けにくくなっています。
WPMは現在、操業中の鉱山22カ所、開発プロジェクト20件、探鉱およびその他の段階のプロジェクト15件を対象とするストリーミング契約およびロイヤルティ契約を保有しています。同社は金相当生産量が2026年に約86万〜94万オンスに達すると見込んでおり、2030年までに2026年水準から約50%増となる約120万オンスへ増加すると予測しています。
貴金属価格の上昇に伴い、同社のキャッシュフローも大幅に改善しました。2026年第2四半期において、WPMは売上高が過去最高となる約9億2,900万ドル、純利益が5億4,300万ドル、営業キャッシュフローが6億5,000万ドルを達成しました。
WPMの主な特徴は、比較的にアセットライトな事業モデルと、金と銀の双方に対するエクスポージャーを兼ね備えている点です。したがって、従来の採掘コストや操業リスクを軽減しながら貴金属の強気相場に投資したい投資家にとって、WPMは注目すべき選択肢となります。
サマリー
金価格が再び中長期的な強気相場に入るならば、これら3社は実質的に3つの異なる投資アプローチを体現していると言えます。
金価格の急騰が継続することを見込み、価格変化に対してより高い感応度を求める投資家にとって、ニューモントは注目の銘柄です。同社の膨大な金生産量は、金価格の上昇が急速にキャッシュフローの増加へ繋がることを意味しますが、投資家はより高い鉱山操業リスクやコストリスクも受け入れる必要があります。
企業の質や長期保有を重視する投資家は、AEMに着目するとよいでしょう。低い総維持コスト(AISC)、堅調なフリーキャッシュフロー、そして実質無負債(ネットキャッシュ)のバランスシートにより、金価格の上昇時には高い収益性を発揮する一方で、価格調整時には優れた防御力を提供します。
従来の鉱山リスクを軽減しつつ、金と銀の両方に投資したいと考えている投資家には、WPMが選択肢となります。同社のストリーミングモデルにより、鉱山操業コストの大部分を直接負担することなく、貴金属価格の上昇から利益を得ることができます。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。