


ウォルマート決算プレビュー:第2四半期決算は引き続き株価を押し上げられるか?



AIポッドキャスト


ウォルマートは第2四半期決算の発表を控え、売上高および調整後EPSは市場予想を概ね維持している。主な注目点は、消費者の節約志向下における米国事業の既存店売上高の維持、高利益率のECおよび広告事業の成長加速、そして通期ガイダンスの修正有無である。ジェフリーズ等の主要機関は慎重な消費動向や価格変動を理由に予測を調整しており、株価はマクロ経済の不透明感や利益率改善の持続性に左右される展開が予想される。技術的には上値抵抗線と下値支持線の攻防が続く局面にある。
TradingKey - ウォルマート(WMT)は、米国東部時間8月20日の米株式市場取引開始前に2027年度第2四半期決算を発表する予定です。市場では現在、ウォルマートの第2四半期売上高が前年同期比約5%〜6%増の約1,863億ドル〜1,869億ドル、調整後1株当たり利益(EPS)が約0.73ドル〜0.74ドルになると予想されています。ウォルマートが前回発表した四半期ガイダンスでは、売上高増加率を3.5%〜4.5%、調整後EPSを0.72ドル〜0.74ドルとしていました。
今回の決算発表において、投資家が注目すべき3つのポイントは、ウォルマートが既存店売上高の成長を維持できるか、ECおよび広告事業の成長加速を継続できるか、そして通期ガイダンスを引き上げるかどうかです。
ウォルマートは既存店売上高の伸びを維持できるか?
今回の決算発表で特に注目される指標の一つが、ウォルマート米国事業の既存店売上高と客数である。
前四半期におけるウォルマート米国事業の既存店売上高は、同社が市場シェアの拡大を続けたことで4.1%増加した。経営陣が決算電話会見で述べたところによると、取引件数と市場シェアの双方が拡大を維持している。一方、グローバルなEC売上高は前年同期比26%増となり、オンラインやオムニチャネルショッピングへの消費者の継続的な移行を反映した。
しかし、ウォール街では最近、第2四半期の既存店売上高に対する予想を引き下げ始めている。Talk Businessの報道によると、バンク・オブ・アメリカ、RBCキャピタル、ドイツ銀行、オッペンハイマーはいずれも最近、より慎重な消費支出や薬局事業における価格変動を主な理由として、ウォルマートの既存店売上高成長率の予測を慎重に修正しており、一部の機関は従来の前年比4%前後から2.5%〜3.5%の範囲に見通しを引き下げた。
消費者が直面する経済的圧力も、今回の決算会見における重要な焦点である。米国のガソリン価格は直近で前年同期より1ガロンあたり約0.92ドル高くなっており、MarketWatchは、生活必需品企業を含む複数の企業が、価格に敏感な消費者が支出を抑える動きを継続的に観察していると指摘している。
しかし、これはウォルマートにとって完全に悪いニュースというわけではない。生活費の負担が強まる中、消費者は衣料品や家庭用品などの選好的支出を削減する一方で、食料品や日用品の価格を優先する可能性がある。ウォルマートは食料品や生活必需品が売上高に占める割合が高いため、同社が他の小売業者から市場シェアを奪い続けられるか、そして中・高所得層の消費者が同社での支出を増やし続けるかどうかに市場の注目が集まっている。
ウォルマートの株価にとっては、米国の既存店売上高成長率が客数の増加継続とともに3.5%〜4%に達するかそれを上回れば、同社が依然として市場シェアを獲得し続けていることを証明することになり、決算発表後の好材料(ポジティブ・カタリスト)となり得る。逆に、既存店売上高の伸びが2.5%前後またはそれ以下に減速した場合、市場は今年後半の売上高成長予想を再び下方修正する可能性がある。
ウォルマートのEC・広告事業は引き続き成長を加速できるか?
今回の決算における2つ目の注目点は、ウォルマートが従来の物販小売利益への依存を低減し続けられるかどうかである。
前四半期、ウォルマートのグローバルEC売上高は前年同期比で26%増加し、広告収入は37%増加した。従来の小売事業と比較して、広告、マーケットプレイス、会員サービスといった事業は通常、高い利益率を誇り、ECと広告はウォルマートの増益を牽引する主な原動力となっている。
消費者がウォルマートのウェブサイトやアプリで買い物を頻繁に行うようになれば、広告を出稿するブランドが増加する。また、マーケットプレイスの出店者が増えることで商品の選択肢と手数料収入が拡大し、「Walmart+」会員の成長はリカーリング収入の押し上げにつながる。これらの事業は、成長の推進を実店舗の新規出店だけに完全に依存するのではなく、相互にシナジーを生み出すことができる。
ジェフリーズのアナリスト、コーリー・ターロウ氏は、ウォルマートの近く発表される決算がECおよび広告収入の成長から引き続き恩恵を受ける可能性があると考えている。しかし、同社が関税還付金の一部を価格設定や消費者還元に再投資していることから、利益率の改善が完全に顕在化するまでには時間がかかる可能性がある。
したがって、今回の決算において市場は、1,860億ドルを超える売上高規模だけでなく、営業利益の伸びが売上高の伸びを上回り続けられるかどうかにも焦点を当てることになる。
WMTの株価については、第2四半期のEC成長率が20%超を維持し、広告が30%程度以上の成長率を維持する一方で、営業利益の伸びが売上高の伸びを上回れば、ウォルマートの収益構造改善に対する市場の期待が強まり、株価の上昇につながる。逆に、ECが急成長を続けても、配送費、価格投資、人件費が利益率低下を招いた場合、株価は上値を抑えられて反落する可能性がある。
ウォルマートは通期業績予想を上方修正するか?
今回の決算発表では、通期業績見通し(ガイダンス)が株価動向の主な決定要因になるとみられます。
ウォルマートは以前、2027年度の通期純売上高伸び率を為替変動の影響を除くベースで3.5%〜4.5%、調整後営業利益の伸び率を6%〜8%、調整後1株当たり利益(EPS)を2.75ドル〜2.85ドルと予想していました。これらの数値は、同社が現在、利益の伸びが売上高の伸びを上回ると見込んでいることを示しています。
今回の決算発表について、ウォール街では「ガイダンス上方修正」に対する明確なコンセンサスが得られていません。ジェフリーズのアナリスト、コーリー・ターロー氏は、ウォルマートの第2四半期米既存店売上高が約3.6%増加すると予想しており、同社は通期の業績目標を維持できるとみています。一方、オッペンハイマーは最近、主に消費支出や特定商品の価格変動を反映し、米既存店売上高の伸び率予想を4.0%から3.5%に引き下げました。したがって市場は現在、単に数値を引き上げるかどうかよりも、経営陣が以前の通期成長目標を引き続き達成可能と考えているかどうかに着目しています。
株価の観点からは、ウォルマートが既存店売上高、来店客数、EC、広告での予想を上回る好調さを理由に、通期の売上高やEPS予想を引き上げた場合、アナリストは今後の四半期の業績予想を上方修正する必要が生じ、ウォルマートのバリュエーションに好影響を与える可能性があります。
同社が現行のガイダンスを据え置いた場合、第2四半期の実績と併せて評価する必要があります。既存店売上高や利益率が予想通りまたは予想を上回ったものの、マクロ経済の不透明感を理由に経営陣が慎重な姿勢を崩さない場合、このシグナルは本業の実際の悪化とは異なるため、株価の反応は比較的限定的となる可能性があります。
逆に、ウォルマートが通期ガイダンスを引き下げ、消費者需要の減退、売上総利益率の低下、あるいはコスト圧力の高まりを明示的に指摘した場合、市場は将来のEPS予想を引き下げ、ウォルマートの株価に下押し圧力がかかる可能性が高いでしょう。
ウォルマート株のテクニカル分析
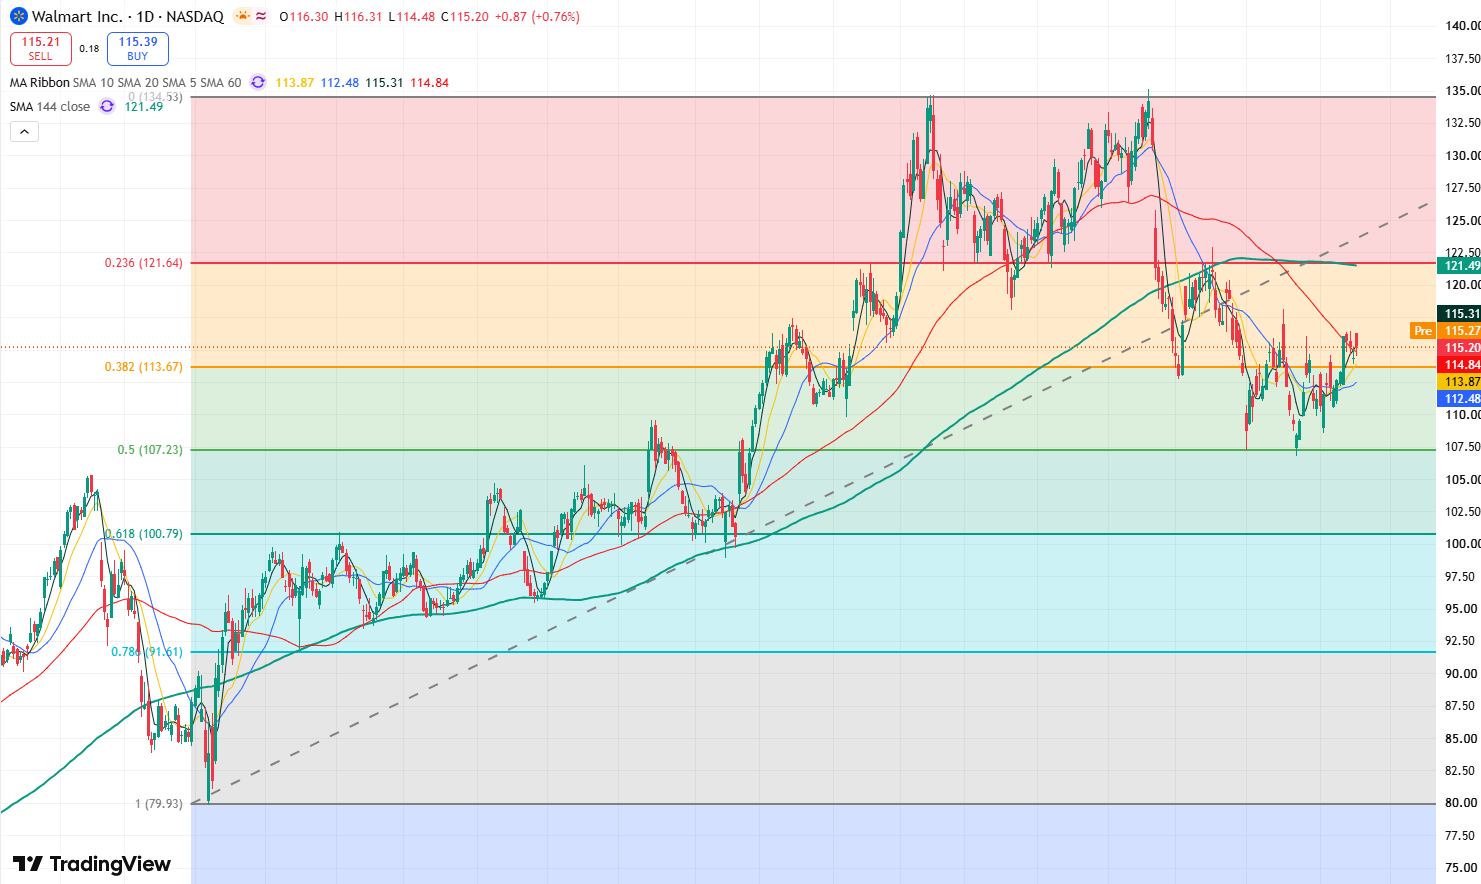
ウォルマート株価日足チャート、出所:TradingView
ウォルマートの株価日足チャートを見ると、株価は2月と5月に135ドルの抵抗線を2度試したものの、いずれも上抜けに失敗しました。ローソク足はダブルボトムのパターンを形成し、足元の持続的な反落につながりました。現在、株価は107ドル付近でサポートを受けて反発し始めていますが、ローソク足の値動きは依然として60日移動平均線に頭を抑えられており、市場の強気モメンタムの弱まりを示しています。
上値としては、まず注視すべき主な抵抗水準は118ドルです。この水準を上に突破した場合、株価は123ドル付近の抵抗線を試すことになります。上昇が続けば、125ドル〜130ドルの窓(ギャップ)を埋める動きを見せ、135ドルの抵抗線を試す可能性もあります。
下値としては、まず注視すべき支持水準は114ドルです。この水準を割り込んだ場合、株価は再び107ドルを試す可能性があります。この水準を維持できない場合、株価はさらに100ドルの節目を試すことになります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。