


PLTR、CRM、NOW、SNOW比較:パランティアが成長を牽引、セールスフォースのAI ARRがより明確に



AIポッドキャスト


2026年8月、米国のソフトウェアセクターは主要AI関連銘柄の好調な業績やAI指標の拡大を背景に大幅に上昇した。パランティアは米国民間事業が急拡大し、セールスフォースはAgentforceのARRが15億ドルを突破した。サービスナウのAI事業ACVは10億ドルを超え、スノーフレイクはAIアプリによるデータ使用量増加で売上を伸ばしている。投資家は成長性やバリュエーション、AI収益の視認性に基づき、各社の強みに応じた銘柄選定を行うことが重要である。
TradingKey - 2026年8月、米国のソフトウェアセクターは市場全体を大幅にアウトパフォームした。iシェアーズ・エクスパンデッド・テック・ソフトウェア・セクターETF(IGV)は16%超上昇し、2002年以来で2番目に高い月間パフォーマンスを記録した。一方、同期間のS&P 500指数は約2.6%上昇した。
ソフトウェアセクターとは何か?
米国ソフトウェアセクターは、クラウドコンピューティング、企業管理、サイバーセキュリティ、データ分析などの分野を網羅しています。多くの企業がサブスクリプションや長期契約を通じて継続的な収益を生み出しており、企業向けAI導入の重要なゲートウェイとなっています。
年初、市場では生成AIが従来のソフトウェア機能を代替し、SaaS企業のユーザー(シート)単位の価格設定モデルを破壊するのではないかと懸念されていました。複数の企業がAI関連の契約、売上高、利用データを開示するにつれ、市場の関心はAIが受注成長を牽引し、顧客の購入拡大を促し、持続的な収益を生み出せるかどうかにシフトしています。
以下は、米国市場で注目すべき主なソフトウェア関連銘柄です。
比較項目 | ||||
主なAI注力分野 | データ分析・意思決定 | 営業、カスタマーサービス、マーケティング向けエージェント | 企業向けワークフローの自動化 | データプラットフォーム・AI開発 |
主力製品 | AIP | Agentforce、Data 360 | Now Assist、AI Agents | Cortex AI、CoCo、CoWork |
直近の四半期売上高 | 19億3500万ドル | 113億4500万ドル | 39億8700万ドル | 15億4700万ドル |
売上高成長率 | 93% | 11% | 24% | 35% |
開示されているAI指標 | AIP売上高の単独開示なし | AgentforceのARR(年間経常収益)は15億ドル超 | AI事業のACV(年間契約価値)は10億ドル超 | AI売上高の単独開示なし |
主な注目点 | 民間顧客の伸び、AIPの貢献 | ARRへの転換、既存事業の成長率 | AI契約への転換 | 製品売上高、顧客の利用量 |
主なリスク | 高いバリュエーション、政府向け契約のタイミング | 報告手法、M&Aの影響 | 契約への転換、バリュエーション | 利用量の変動性、GAAP損失 |
パランティア:売上高成長が牽引、AIPの貢献度は引き続き個別開示されず
パランティアの第2四半期売上高は前年同期比93%増の19億3,500万ドルとなりました。このうち、米国民間事業(コマーシャル)の売上高は149%増の7億6,400万ドル、米国政府向けの売上高は90%増の8億9,000万ドルに拡大しました。同社は2026年の売上高見通し(ガイダンス)を81億5,000万ドル〜81億5,800万ドルの範囲に引き上げました。
パランティアは米国民間事業の成長について、AIPの導入拡大によるものとしています。同プラットフォームは、企業が大規模モデルを社内データ、アクセス権限システム、業務プロセスと接続することを支援するもので、同社はまだAIP単体の売上高を開示していません。
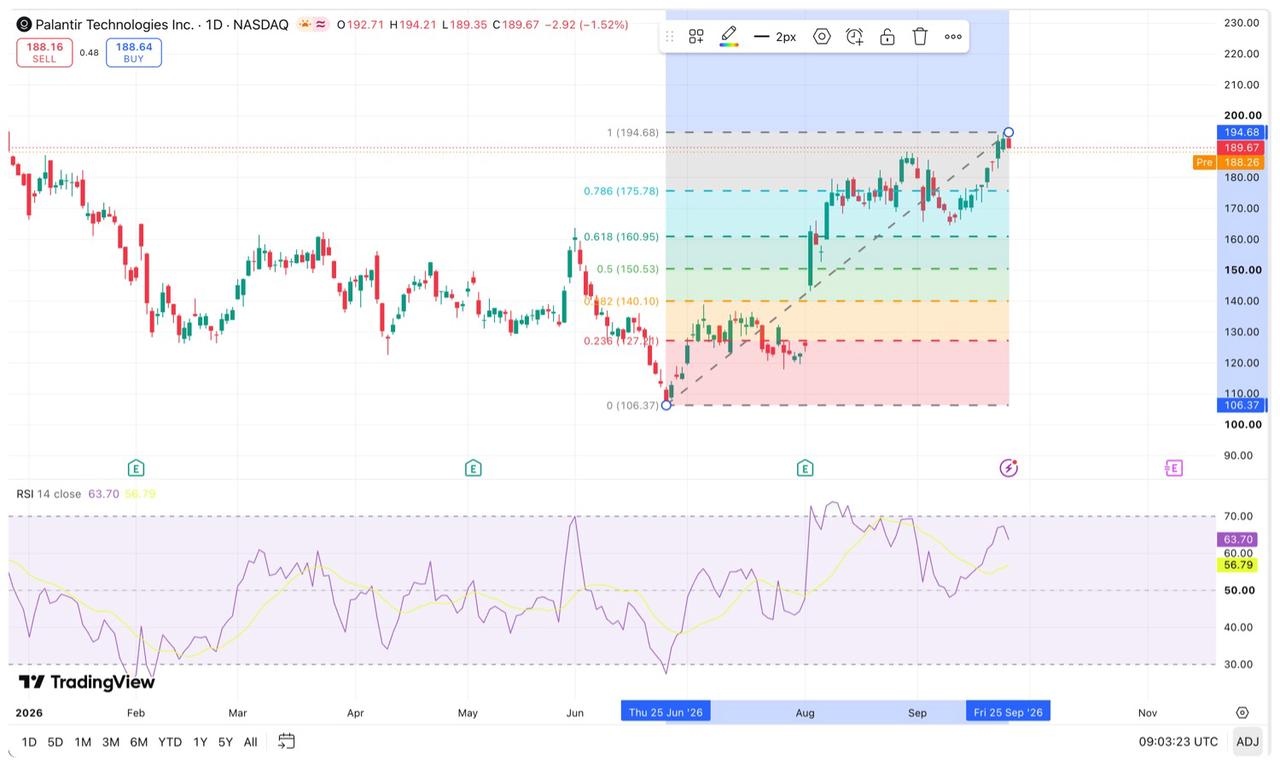
テクニカル面では、6月25日の安値106.37ドルから9月24日の高値194.68ドルを基準に試算した主要なフィボナッチ水準は以下の通りです。
[出典:TradingView]
9月25日時点でPLTRの終値は189.67ドルとなり、この中期的な上昇トレンドの上方ゾーンにとどまっています。上値として最初に注目される水準は194.68ドルで、出来高を伴ってここを上抜けて維持できれば、過去最高値の207.52ドルを試す可能性があり、その先には1.272エクステンション水準の218.70ドルがターゲットとなります。
下値に関しては、183ドル〜188ドルは一般的なフィボナッチ水準というよりも直近の値動き構造によるサポートを示しています。このゾーンを維持できない場合、次の主要サポートは0.236リトレースメント水準の173.84ドルとなります。それを下回ると、160.95ドルと150.53ドルが次なる注目水準です。194.68ドルを上回る水準を維持できれば上昇構造は維持されますが、173.84ドルを下抜けた場合は中期的な上昇モメンタムの著しい減退を示唆することになります。
セールスフォース:AgentforceのARRが15億ドルを突破
セールスフォースが発表した2027年度第2四半期売上高は、インフォマティカによる4億5,600万ドルの寄与を含め、前年同期比11%増の113億4,500万ドルとなりました。また、サブスクリプションおよびサポート売上高は12%増の108億2,000万ドルに拡大しました。
AgentforceのARR(年間経常収益)は15億ドルを超え、Data 360と合わせた合計ARRは39億ドル近くに達しました。今四半期より、AgentforceのARRにはその他のAI製品、Slackbot、Headless 360が含まれるようになったため、前年同期比の成長率は過去のデータと完全には比較できません。
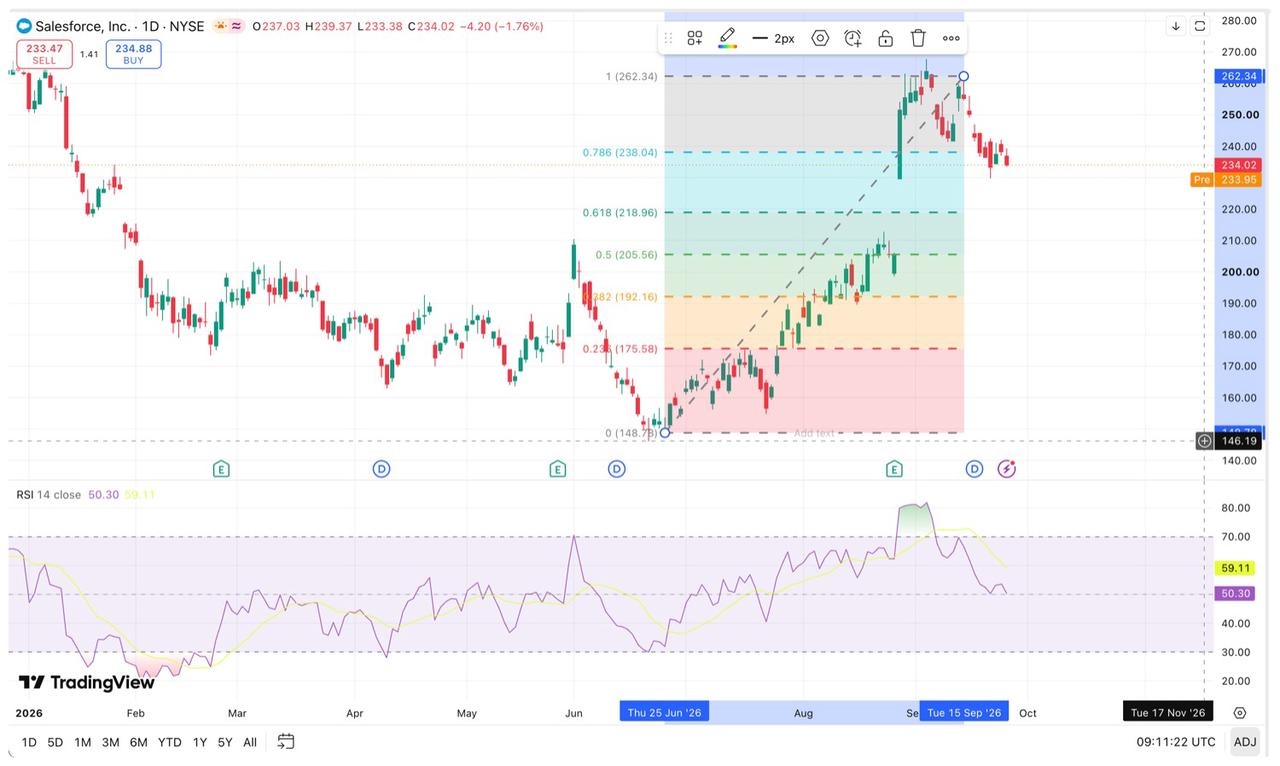
9月25日時点でCRMの終値は234.02ドルとなり、5日、10日、20日、50日の移動平均線を下回っています。14日RSIは約37となっており、短期的なモメンタムの弱さを示しています。
6月25日の安値148.78ドルから9月15日の高値262.34ドルへの値動きに基づくと、238.04ドルはフィボナッチ・リトレースメントの0.236の水準に相当します。株価がこの水準を回復して維持できれば、242ドル〜244ドルに関心が向かう可能性があり、さらに上抜ければ262.34ドルを試す展開も考えられます。
下値では230ドル〜232ドルが主要なサポートとなります。ここを下抜けた場合、株価は226ドル、続いて218.95ドルを順次再び試す可能性があり、218.96ドルは0.382のリトレースメント水準に相当します。
[出典:TradingView]
ServiceNow:AIビジネスのACVが10億ドルを突破
サービスナウの第2四半期サブスクリプション売上高は前年同期比24.5%増の38億7700万ドルに達し、総売上高は24%増の39億8700万ドルとなった。AI事業の年間契約価値(ACV)は10億ドルを超え、将来の収益成長に向けた契約上の基盤を提供している。
当四半期中、同社は新規ACV純増額が100万ドルを超える案件を123件獲得し、前年同期比で約40%増加した。サービスナウのAIエージェントの導入数は9か月間で9倍に拡大した。今後は、AI契約へのコンバージョン速度や既存顧客からの追加購入が焦点となる。
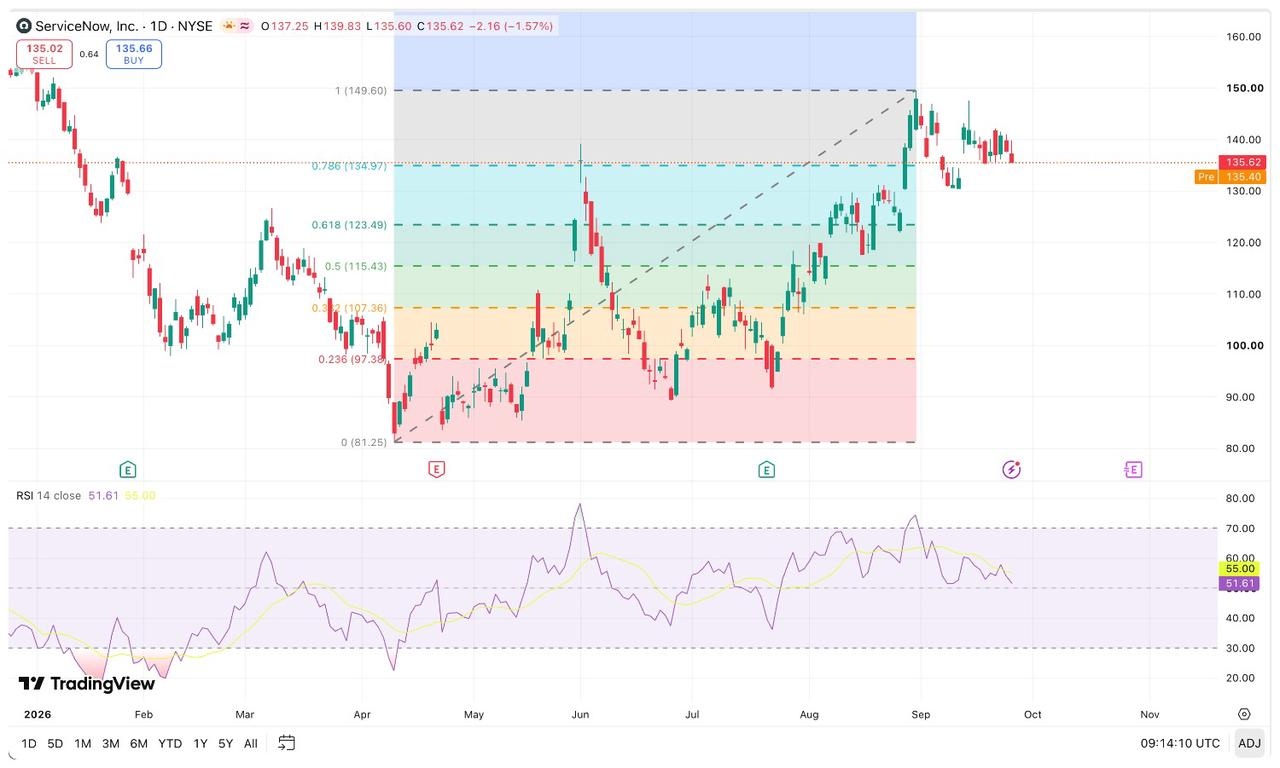
9月25日時点で、NOWの終値は135.62ドルとなり、短期移動平均線の一部を下回った。14日RSIは約51.61で、モメンタムは中立域にある。
4月安値の81.24ドルから8月31日高値の149.60ドルで計算すると、134.97ドルはフィボナッチ・リトレースメントの0.236の水準に相当する。株価がこの水準を維持できれば、138ドル〜143ドルに関心が向かう可能性があり、さらに上抜ければ149.60ドルを再テストする展開もあり得る。
下値としては、130ドル〜133ドルが主要なサポートゾーンとなる。ここを割り込んだ場合、次の重要なサポートは0.382のリトレースメント水準に相当する123.49ドルとなる。143ドルを上回る水準を維持できれば短期的な見通しは改善するが、130ドルを下回ると調整圧力が強まる可能性がある。
[出所:TradingView]
スノーフレイク:AIアプリケーションがデータ使用量の拡大を牽引
スノーフレイクの2027年度第2四半期製品売上高は前年同期比37%増の14億9,200万ドルとなり、総売上高は35%増の15億4,700万ドルに達しました。残存履行義務(RPO)は30%増の90億ドルに拡大し、ネット売上維持率は126%となりました。
当四半期末の4週間において、CoCoの週平均アクティブアカウント数は9,100件を超え、四半期を通じて2,000件以上増加しました。一方、CoWorkの週平均アクティブアカウント数は5,800件に達しました。これらの数値は製品導入の広がりを反映したものであり、有料顧客数や単体のAI関連売上を示すものではありません。AIの導入拡大はコンピュート、ストレージ、データ転送の需要を増大させ、従量課金制の製品売上成長を後押ししています。
9月25日時点でSNOWの終値は335.94ドルとなり、14日RSIは約55と、短期的なモメンタムは中立圏内に位置しています。
7月24日の安値264ドルから9月3日の高値384.56ドルへの値動きに基づくと、338.51ドルが0.382のフィボナッチ・リトレースメント水準に相当します。株価がこの水準を回復して維持できれば、注視すべき上値ターゲットとしては345〜347ドルおよび356〜359ドル(356.11ドルが0.236のリトレースメント水準に相当)が挙げられ、さらに上抜けた場合は384.56ドルの再テストにつながる可能性があります。
下値側では324〜330ドルが主要なサポートゾーンであり、324.28ドルが0.500のリトレースメント水準に対応しています。ここを下回った場合、次の重要なサポートは0.618のリトレースメント水準にあたる310.05ドルとなります。
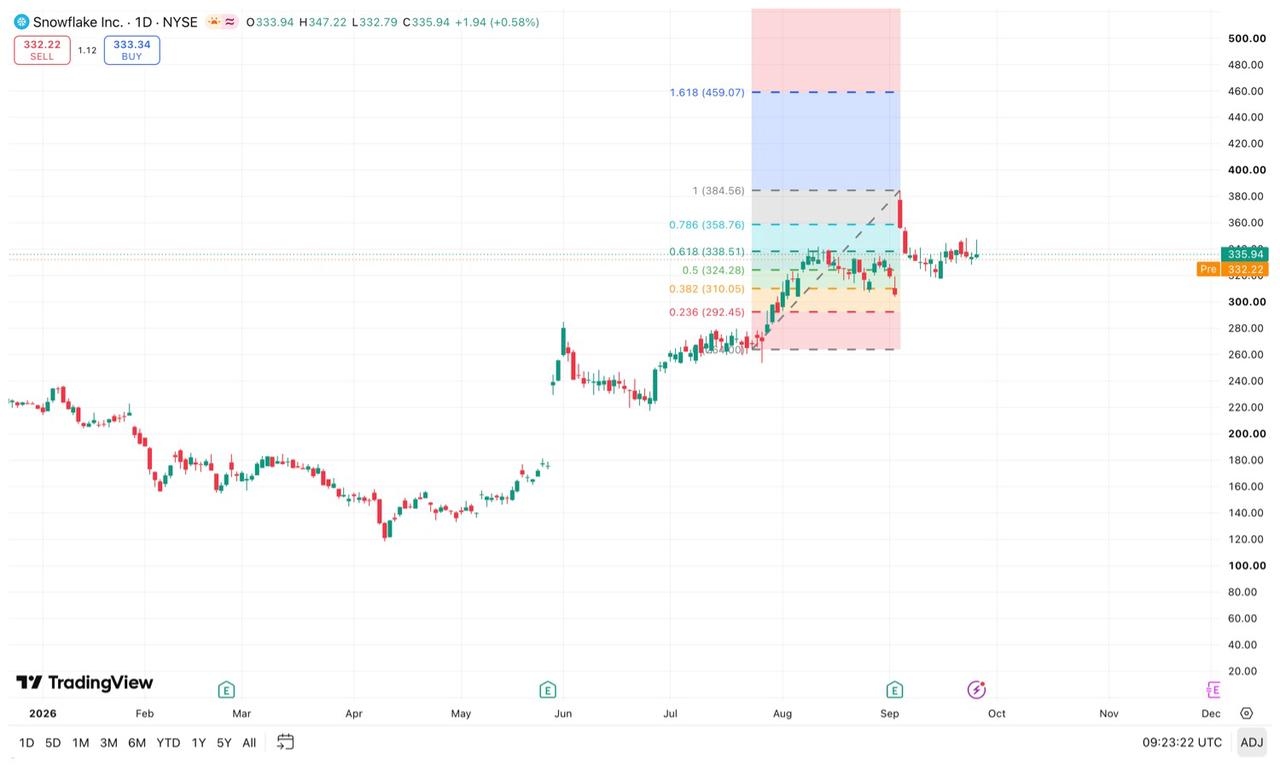
[出所:TradingView]
PLTR、CRM、NOW、SNOW:AIソフトウェア4銘柄をどう選ぶか?
PLTRは最も高い売上高成長率を誇り、米国のコマーシャル事業が素晴らしい業績を上げているものの、同社はAIPの売上高をまだ個別に開示していない。また、バリュエーションの高さは、市場が今後の成長性と収益性に対してより大きな期待を寄せていることを意味する。
CRMは売上規模が最も大きく、AgentforceのARR(年間経常収益)はAI商業化に関する比較的明確な指標を提供している。今後の業績は、ARRの認識売上高への転換、既存事業の成長率、およびInformaticaの統合にかかっている。
NOWのAI事業のACV(年間契約価値)は10億ドルを超えた。ITサービス、カスタマーサービス、セキュリティのワークフローがAIエージェントの企業向け適用シナリオを提供しているためである。AI関連の契約が予定通りサブスクリプション売上高に転換されるかどうかは、次の段階で注視すべき主要指標となる。
SNOWの製品売上高は急速に伸びており、AIアプリケーションの拡大がコンピュート、ストレージ、データ転送の使用量を押し上げると期待されている。また、従量課金モデルであるため、四半期売上高は顧客の使用ペースの影響を受けやすくなっている。
成長性を重視する投資家はPLTRに着目でき、事業規模とAI収益の視認性を評価する投資家はCRMに注目できる。企業向けワークフローに強気な投資家はNOWを検討でき、AIデータ需要を選好する投資家はSNOWを検討できる。最終的な選択にあたっては、バリュエーション、収益性、キャッシュフローを考慮する必要がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。





コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。